Faut-il avoir peur de la dette ? 10 graphiques pour répondre
DATA
La dette française augmente et coûte de plus en plus cher. Faut-il paniquer pour autant ? Origines, évolution, charge… dix graphiques pour distinguer les vrais risques des faux procès.
Manon Madec, le 22 octobre 2026 https://www.alternatives-economiques.fr/faut-il-avoir-peur-de-la-dette-10-graphiques-pour-repondre_22-10-2026
10 min

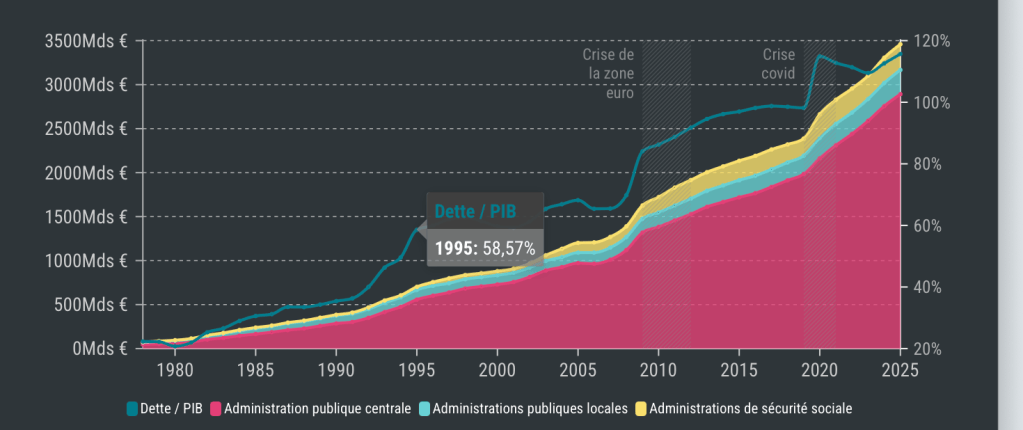
« Je suis à la tête d’un Etat qui est en situation de faillite sur le plan financier. » Une déclaration fracassante de Sébastien Lecornu, en plein débat sur le budget 2027 ? Raté : ces mots sont ceux de François Fillon, alors Premier ministre, en septembre 2007. La dette valait alors 64 % de la richesse nationale, le produit intérieur brut (PIB), contre 120 % aujourd’hui. Vingt ans plus tard, la banqueroute se fait attendre.
Pas de quoi crier victoire pour autant : la dette avoisine 3 600 milliards d’euros, 1 200 de plus qu’avant le Covid, et le Fonds monétaire international (FMI) la voit dépasser 123 % du PIB d’ici 2030. Mais un ratio de dette, même spectaculaire, ne suffit pas à annoncer une crise. Encore faut-il comprendre d’où il vient, et surtout dans quelles conditions cette dette peut continuer à être financée.
Quand les dépenses publiques dépassent les recettes, l’Etat emprunte pour combler l’écart et la dette s’accumule. En France, ce déficit s’est installé dans les années 1970, jusqu’à dépasser 5 % du PIB en 2026.
La faute à un Etat trop dépensier ? Plusieurs responsables le martèlent, à l’image de François Bayrou qui, lorsqu’il était Premier ministre, blâmait les retraites, en janvier 2025 : « Sur les plus de 1 000 milliards de dette supplémentaire accumulée par notre pays ces dix dernières années, les retraites représentent 50 % de ce total. »Une explication simple, donc séduisante. Mais surtout très trompeuse.
La dette publique, c’est d’abord une affaire d’Etat
Evolution de la dette publique française par sous-secteur des administrations publiques depuis 1978, en milliards d’euros, et ratio d’endettement, en pourcentage
Source : Insee, FMI
© Alternatives Economiques
Déjà, parce que les retraites ont leurs propres recettes : les cotisations, auxquelles s’ajoutent des impôts et des transferts publics. Avec un déficit autour de 0,2 point de PIB, selon le Conseil d’orientation des retraites (COR)1, le système de retraite reste proche de l’équilibre.
Il suffit ensuite de décortiquer la dette pour relativiser ce procès. Jusqu’en 2025 et depuis près de huit ans, les administrations de Sécurité sociale affichent des excédents, à l’exception des deux années marquées par le Covid. L’essentiel de la dette publique reste, quant à lui, porté par l’Etat.
S’il faut un coupable, il est plutôt du côté des recettes. Depuis 2017, les baisses d’impôts ont amputé les prélèvements obligatoires d’environ 2,5 points de PIB, selon l’Observatoire français des conjonctures économiques (OFCE)2. Taxe d’habitation supprimée, impôt sur le revenu allégé, fiscalité du capital réformée : les classes moyennes y ont gagné, mais surtout le haut de l’échelle, via l’impôt de solidarité sur la fortune (ISF) supprimé et la « flat tax » sur le capital. Le reste a profité aux entreprises, via la baisse des impôts de production et celle de l’impôt sur les sociétés. Prises ensemble, ces coupes expliqueraient entre un tiers et la moitié de l’augmentation de la dette publique depuis 2017, estime l’OFCE (devenu depuis l’IFE).
Les baisses de prélèvements obligatoires expliquent une grande part du déficit
Cumul des mesures nouvelles de prélèvement obligatoire en France, en points de PIB
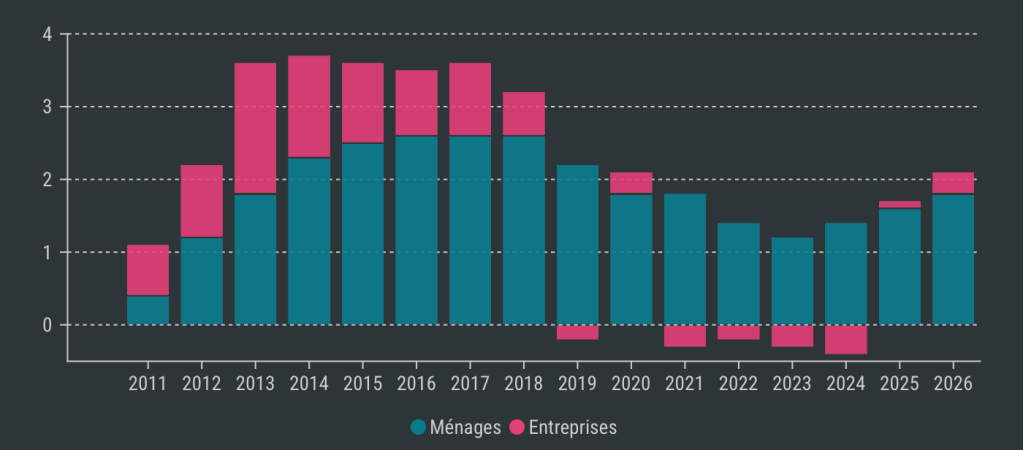
Lecture : En 2023, les ménages payaient l’équivalent de 1,1 point de PIB d’impôts et de cotisations de plus que si la législation était restée inchangée depuis 2010. Pour les entreprises, les changements fiscaux avaient au contraire réduit les prélèvements d’environ 0,2 point de PIB.
Source : Rexecode
© Alternatives Economiques
Certaines dépenses ont tout de même creusé le déficit. Mais elles étaient exceptionnelles, en réponse à des crises : chômage partiel, aides aux entreprises, boucliers tarifaires, chèques énergie. Aucune n’était compensée par des recettes, si bien que l’Etat les a payées en grande partie à crédit. Selon l’OFCE3, l’autre moitié de la hausse de la dette depuis 2016 venait de ces mesures en 2023, d’abord le Covid, puis le choc énergétique lié à la guerre en Ukraine.
La dette actuelle est pour beaucoup héritée des crises
Variation de la dette publique par rapport à 2016 (courbe rouge) et décomposition des différents effets, en points de PIB

Source : OFCE
© Alternatives Economiques
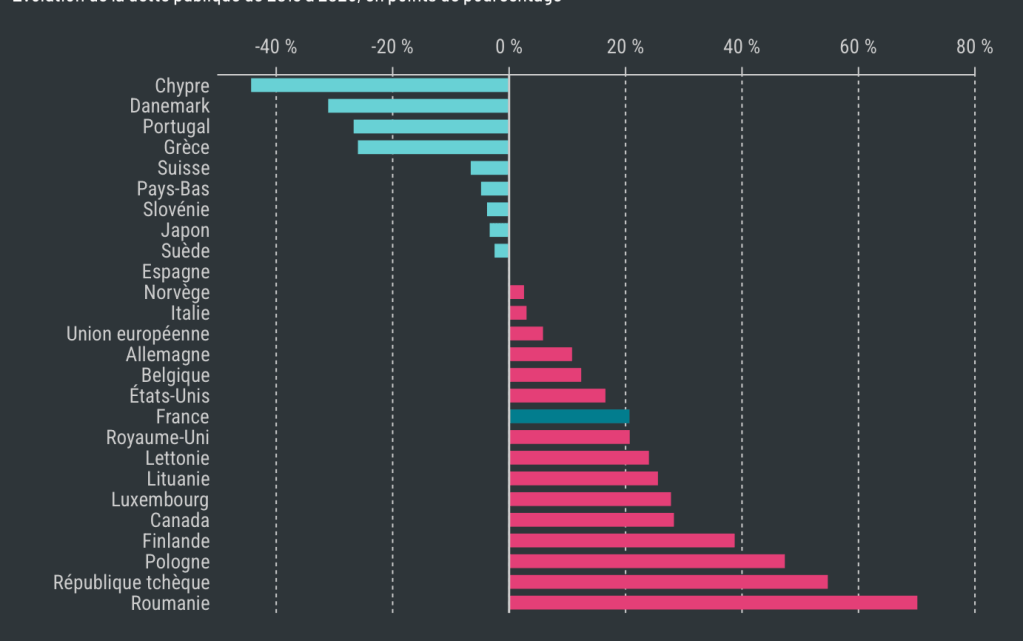
Ces crises n’ont pas de frontières : depuis 2019, la dette française a autant augmenté que celle du Royaume-Uni, et moins que celle du Canada ou de la Finlande. En 2025, la Grèce affichait 146 % de dette rapportée au PIB, l’Italie 137 %. Les Etats-Unis sont à 126 % en 2026. Autrement dit, la France est loin d’être la seule à avoir sorti le carnet de chèques.
L’endettement public, un sport mondialisé
Evolution de la dette publique de 2019 à 2026, en points de pourcentage
Source : FMI, calculs Alternatives Economiques
© Alternatives Economiques
La spécificité française tient donc moins au niveau de sa dette qu’à son prix. Début octobre, le taux des obligations à dix ans a brièvement dépassé 5 %, du jamais-vu depuis 2002, avant de repasser sous ce seuil.
Une partie de la hausse se joue loin de Paris. Face au regain d’inflation, la Banque centrale européenne (BCE) poursuit une politique restrictive, qui renchérit le crédit en zone euro. Aux Etats-Unis, les taux des Treasuries, les obligations de l’Etat fédéral, ont grimpé à l’automne, si bien que les autres emprunteurs doivent aligner les leurs pour rester attractifs. Même logique avec l’intelligence artificielle : les géants de la tech lèvent des sommes colossales pour financer data centers et autres infrastructures, ce qui accroît encore la concurrence pour l’accès aux capitaux.
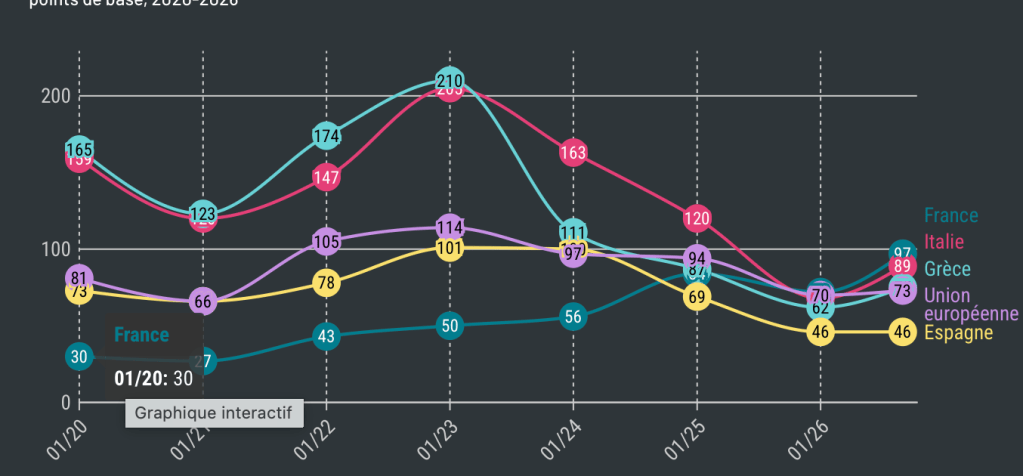
Reste une prime de risque (un supplément de taux) propre à l’Hexagone. Pour l’isoler, les économistes comparent l’OAT, l’obligation française à dix ans, à son équivalent allemand, le Bund. Cet écart, le spread, sépare la prime propre à la France de la hausse générale des taux en zone euro. Et il s’est creusé : d’environ 72 points de base en janvier, il atteignait 97 points en septembre, soit une hausse de 25 points, devant l’Italie (21), la Grèce (13) et l’Espagne (0). En octobre, le spread dépasse même 150 points de base, son plus haut depuis la crise de la zone euro.
Les taux montent partout, mais davantage en France
Ecart des taux souverains à 10 ans de la France, de l’Italie, de l’Espagne, de la Grèce et du Royaume-Uni avec l’Allemagne, en points de base, 2020-2026
Source : BCE, FRED
© Alternatives Economiques
Une partie de cette prime s’explique par l’instabilité politique perçue par les investisseurs à l’approche de la présidentielle. Bonne nouvelle : elle devrait se tarir après les scrutins, comme à chaque période électorale. En 2024, entre la dissolution de l’Assemblée nationale et les législatives, le spread entre Bund et OAT est passé de 50 à 80 points de base, avant de se détendre après le vote.
Une autre vient de la difficulté à résorber le déficit, qui, lui, ne disparaîtra pas d’un coup de bulletin dans l’urne. Les investisseurs lisent les comptes publics comme un banquier ceux d’un ménage : sans trajectoire crédible de redressement, ils exigent d’être mieux payés pour prêter.
La situation serait différente si, comme au Japon par exemple, l’essentiel de la dette était détenue par des acteurs domestiques (banque centrale, banques, assureurs ou fonds de pension). Malgré une dette publique à plus de 200 % de son PIB, Tokyo emprunte encore moins cher que Paris. Mais la France a pris le chemin inverse : depuis les réformes financières des années 1980, sa dette s’est internationalisée et privatisée. Aujourd’hui, 58 % est détenue par des étrangers, surtout européens, mais aussi d’Amérique du Nord et d’Asie.
Ce n’est pas forcément une mauvaise nouvelle, comme l’a expliqué Alternatives Economiques dans un précédent dossier. Mais parmi ces créanciers figurent des hedge funds, qui spéculent souvent avec de l’argent emprunté. Cela leur permet de miser bien plus qu’ils ne possèdent réellement et donc d’amplifier leurs gains, mais aussi leurs pertes. Si le pari tourne mal, ils peuvent être forcés de vendre rapidement leurs obligations. Et si beaucoup vendent en même temps, le prix des titres baisse et leur taux monte.
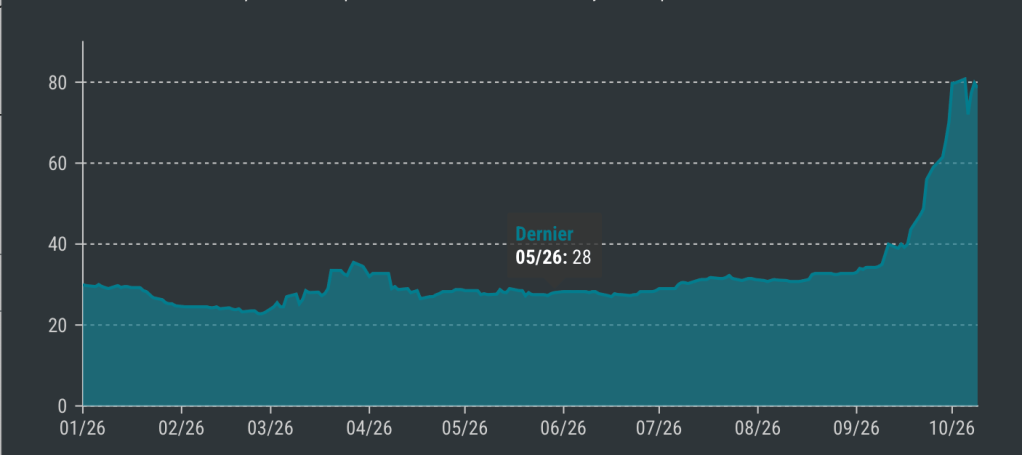
C’est ce qui semble s’être produit entre septembre et début octobre, lorsque le taux français à dix ans a frôlé les 5 %. Au même moment, la prime des CDS (Credit default swaps), ces contrats qui permettent de s’assurer contre un défaut de l’Etat, a plus que doublé. Faute d’annonce majeure capable d’expliquer à elle seule une telle hausse du risque perçu, plusieurs experts ont pointé les hedge funds du doigt.
Quand les hedge funds amplifient la hausse des taux
Prime du Credit default swap (CDS) à cinq ans sur la dette souveraine française, en points de base
Source : Investing
© Alternatives Economiques
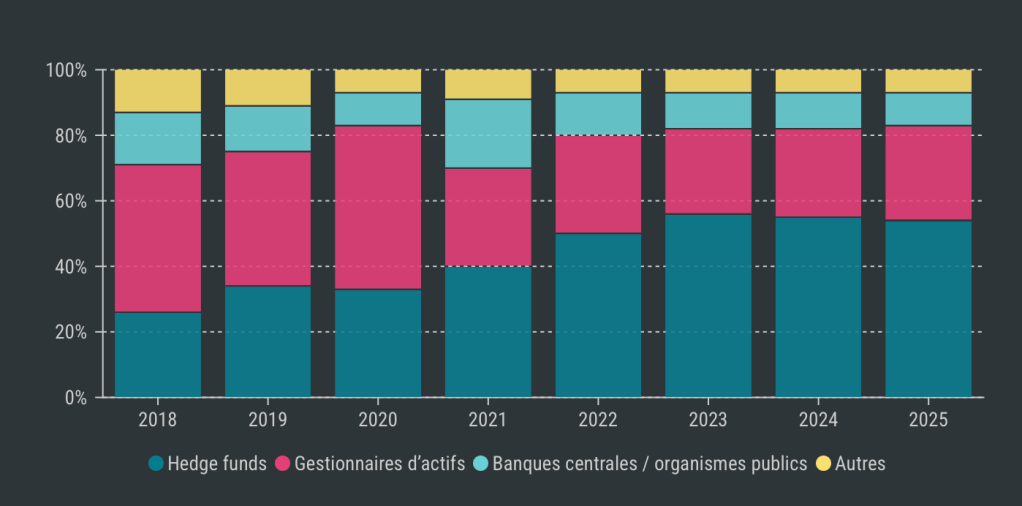
Ces hausses brutales, qui échappent aux pouvoirs publics, pourraient se répéter. Car, en Europe, ces fonds réalisent désormais plus de la moitié des échanges de dette publique, contre environ 30 % en 2020, selon la BCE.
Les hedge funds sont derrière la moitié des transactions sur le marché de la dette européenne
Répartition en volume d’échanges d’obligations, en %
Source : Tradeweb
© Alternatives Economiques
Qui dit taux plus élevés, dit addition plus salée. La charge de la dette, soit les intérêts versés aux créanciers, devrait atteindre 59 milliards d’euros en 2026, près de 11 % de plus en un an, puis approcher les 100 milliards vers 2030, selon un rapport4 du Sénat.
Pris tel quel, ce chiffre fait peur. Mais il devient moins menaçant remis dans le contexte historique : en 2026, les intérêts sur la dette représentent 5 % des recettes budgétaires, contre plus de 7 % il y a trente ans.
Le coût de la dette remonte, mais reste loin des niveaux d’il y a vingt ans
Taux d’intérêt apparent de la dette de l’Etat, en %, et charge d’intérêts, en % du PIB (axe de droite), ratio d’endettement, en % du PIB (axe de gauche), 1995-2025
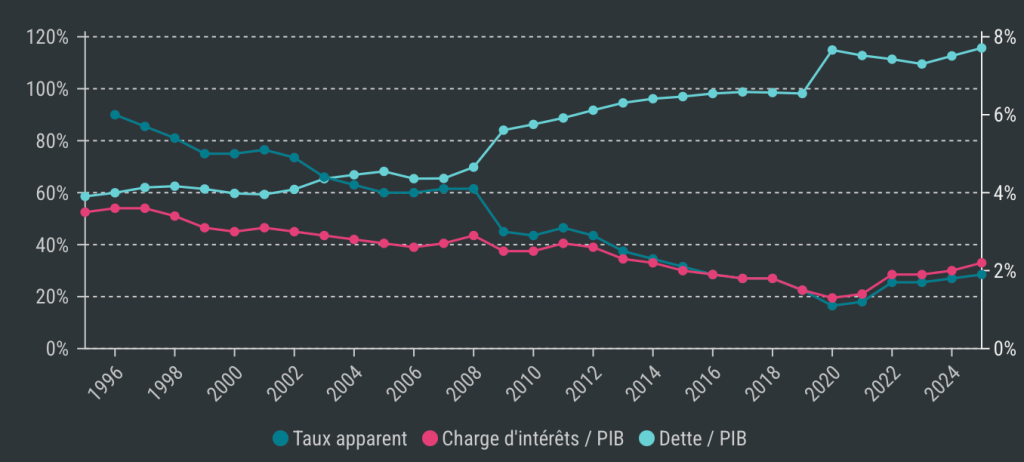
Note : le taux apparent est le taux d’intérêt moyen effectivement payé sur l’ensemble de la dette existante, et pas seulement le taux auquel l’Etat emprunte aujourd’hui.
Source : Eurostat, calculs Alternatives Economiques
© Alternatives Economiques
Quand bien même les taux d’intérêt continuent d’augmenter (et d’alourdir la facture), ces taux à plus de 4 % ne concernent que la part des obligations qui arrivent à échéance cette année, soit environ 6 %5 du stock de dette totale.
Pour juger si cette charge est soutenable, mieux vaut regarder le taux moyen payé sur l’ensemble de la dette. A 1,2 % au sortir du Covid, il devrait dépasser 2 % en 2026 à mesure que les anciens titres à très bas taux sont refinancés. La Banque de France le voit approcher 3 % en 2029, encore loin du taux à 6 % des années 1990. Et surtout, l’économie croît plus vite que le coût de la dette : la croissance nominale, qui combine croissance de la production et inflation, est attendue à 2,7 % cette année et devrait accélérer à partir de 2027 selon le FMI. Tant que cet écart tient, les intérêts ne suffisent pas, à eux seuls, à faire augmenter le poids de la dette dans le PIB.
Et pourtant, le spectre grec revient hanter les discours alarmistes. Desmond Lachman, ancien directeur adjoint au FMI, estime que la France pourrait provoquer « un choc du même type, mais à plus grande échelle ». Avec une dette élevée, un déficit supérieur à 5 % du PIB et une croissance faible, la France partage quelques points communs avec la Grèce. Mais la comparaison s’arrête là.
Le FMI explique ainsi que le risque de tensions sur la dette française est faible, grâce à un marché obligataire « profond et liquide » et à une base d’investisseurs « large et diversifiée »6. Autrement dit, tous les voyants sont au vert pour aiguiser l’appétit des investisseurs. Et, de fait, début octobre, ils demandent encore 2,3 fois plus d’OAT longues que l’Etat n’en met en vente. C’est moins que les 3,2 du début d’année, mais encore « confortable », selon la Banque de France.
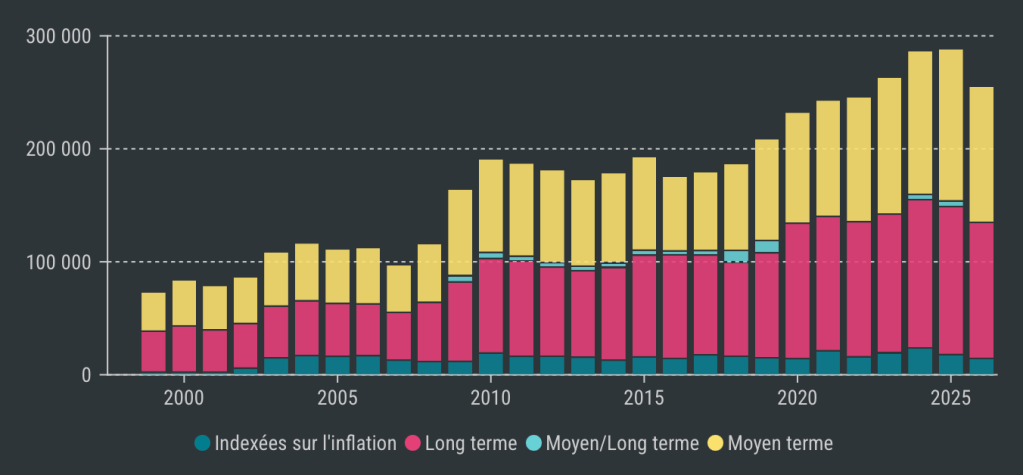
Autre signal positif : les obligations de long terme restent très demandées. En vingt-cinq ans, les montants placés chaque année sur ces maturités ont plus que triplé. Aujourd’hui encore, les investisseurs acceptent de prêter à la France jusqu’en 2046 ou 2057. Loin du profil d’un Etat au bord d’une crise de financement.
Les investisseurs sont toujours friands de dette française
Volumes d’obligations adjugées chaque année, en millions d’euros
Source : Agence France Trésor
© Alternatives Economiques
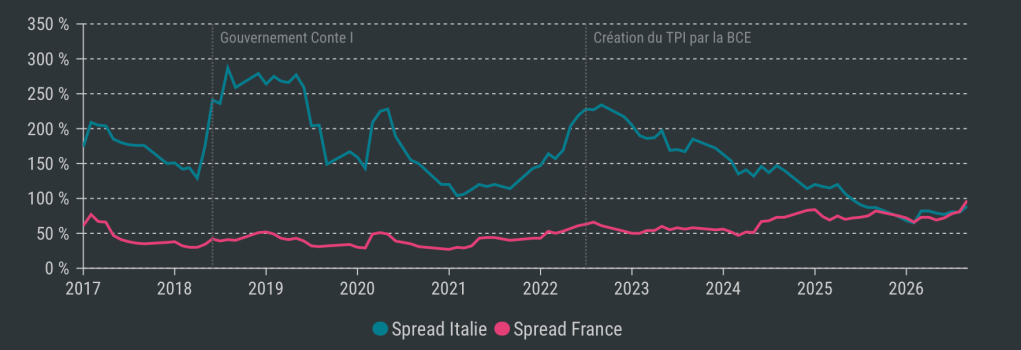
Reste une crainte : que la panique gagne les marchés obligataires des pays voisins. « [La hausse des taux] pourrait déclencher une nouvelle crise de la dette en Europe, et une contagion de la France aux autres pays de la zone euro », écrit fin septembre Lorenzo Codogno, ancien économiste en chef du Trésor italien. Bonne nouvelle : depuis la crise de la zone euro, la BCE sait qu’il suffit parfois de promettre d’intervenir pour calmer le jeu. L’Italie en a fait l’expérience à l’été 2022. Quatre ans plus tôt, quand le Mouvement 5 étoiles et la Ligue, deux partis populistes, arrivent aux portes du pouvoir, leurs projets budgétaires affolent les marchés et les taux bondissent. Puis, la BCE relève ses taux pour lutter contre l’inflation, et la prime de risque italienne s’enflamme.
Tous les spreads mènent à Rome ? La dette française sur le chemin de la dette italienne
Ecart de taux à dix ans de la France et de l’Italie avec l’Allemagne, en points de base, 2017-2026
Source : BCE
© Alternatives Economiques
Pour éviter l’emballement, Francfort crée en juillet 2022 l’instrument de protection de la transmission (IPT), qui lui permet de racheter la dette « de seconde main », car déjà sur les marchés, d’un pays victime d’une envolée injustifiée de ses taux. Pour l’Italie, même pas besoin de sortir le chéquier : le spread, qui frôlait 250 points de base, finit par refluer à la seule annonce de l’intervention de la BCE.
Si les taux montaient en France, de tels filets de sécurité, inexistants au début de la crise grecque, pourraient empêcher l’escalade des taux. Les leviers existent pour corriger la trajectoire budgétaire comme pour enrayer la défiance des marchés. Une crise de la dette serait donc moins une fatalité comptable qu’un échec à les utiliser.

Article écrit par
Non, la charge d’intérêts de la dette n’est pas le premier poste de dépenses publiques en France
CONTRE-VÉRITÉSÉRIE 3/10
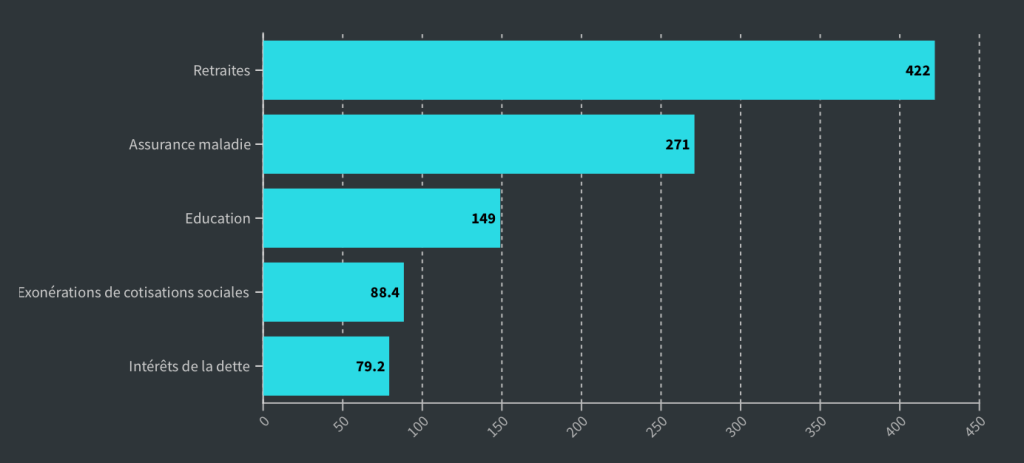
La charge de la dette publique coûtera 79,2 milliards d’euros en 2026, ce qui est loin d’être le plus gros budget de l’Etat. Néanmoins, la hausse des taux place la France au seuil de vigilance des agences de notation.
Christian Chavagneux, le 19 octobre 2026

A la fin du deuxième trimestre de cette année, la dette publique française s’établissait selon l’Insee à 3 600 milliards d’euros, soit l’équivalent de 119 % du PIB. Selon les données fournies récemment par le ministère des Finances dans le cadre de la présentation du projet de budget pour 2027, cette dette devrait nous coûter, toutes administrations publiques confondues, 79,2 milliards d’euros de charge d’intérêts en 2026.
Afin de montrer combien ce montant est d’ampleur, on entend souvent dire que ce coût de la dette est ou devient le premier poste de dépense. « C’est aujourd’hui le premier budget de l’Etat, supérieur à celui de l’éducation ou encore de la défense »expliquait ainsi Roland Lescure, ministre de l’Economie et des Finances le mois dernier. Qu’en est-il vraiment ?
Pour des raisons pédagogiques, on distingue généralement le budget de l’Etat de celui de la Sécurité sociale, celui des retraites de celui de la santé, les cotisations sociales des impôts, etc., toutes choses utiles à analyser. Il n’en reste pas moins que, sur le plan macroéconomique, l’action des autorités publiques se compose de prélèvements et de dépenses, quelle que soit leur nature.
Prendre un peu de hauteur permet par exemple de s’interroger, au strict plan financier, sur la place prise par le débat sur les retraites : selon les calculs du Conseil d’orientation des retraites, le déficit des pensions devrait cette année représenter l’équivalent de 0,2 % du PIB pour un déficit prévu désormais à 5,4 % du PIB. Prétendre résoudre le second par une action forte sur le premier revient à penser que c’est la queue qui remue le chien.
40 % des dépenses publiques en 1926
Adopter le même angle large permet aussi de relativiser le poids de la charge des intérêts de la dette. La France dépense bien plus pour ses retraites, pour l’assurance maladie, pour le total des dépenses d’éducation des administrations publiques que pour payer ses charges d’endettement. Elle dépense également plus en exonérations de cotisations sociales (88,4 milliards cette année).
La charge d’intérêts sur la dette publique n’est pas le plus gros budget
Dépenses publiques, en milliards d’euros, en 2026
Source : COR, Insee, PLFSS
© Alternatives Economiques
Une autre façon de relativiser les données actuelles consiste à prendre du recul historique comme l’a fait une étude publiée l’an dernier. Elle montre que des années 1820 à 1920, la charge des intérêts de la dette représentait entre 20 et 35 % des dépenses publiques, pour monter à plus de 40 %, son pic historique, en 1926, au moment de la grosse crise sur le franc.
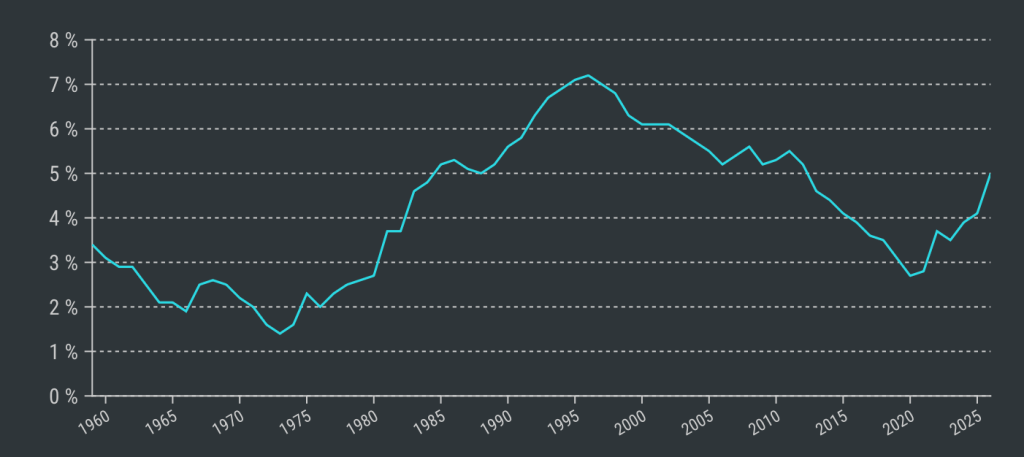
Après la Seconde Guerre mondiale, avec le développement de l’Etat providence, les dépenses publiques ont fortement progressé si bien que le ratio est tombé un peu au-dessus de 1 % au début des années 1970. Un regard plus ciblé sur le dernier demi-siècle montre que le ratio a atteint un pic à 6,7 % au milieu des années 1990 avant de redescendre à 2,3 % en 2020. L’accumulation de déficits budgétaires des dernières années a fait grimper le stock de la dette et on peut estimer que la charge d’intérêts devrait représenter de l’ordre de 4,6 % des 1 700 milliards de dépenses publiques cette année.
Un risque de politique d’austérité forte
Encore une autre façon de voir les choses, privilégiée par les agences de notation qui cherchent à mesurer la capacité de paiement des pays, consiste à rapporter la charge d’intérêts à l’ensemble des recettes publiques, reflet des ressources propres que peut récolter un Etat. La règle implicite est que lorsque le ratio dépasse les 5 %, il faut regarder de près ce qui se passe. Or, sur la base des informations disponibles, on peut estimer que la France devrait se situer à ce seuil cette année.
Les intérêts sur la dette publique pèsent 5 % des recettes budgétaires
Charges d’intérêts sur la dette publique ramenées aux recettes budgétaires, en %
Source : Insee
© Alternatives Economiques
Avec un stock de dette publique croissant rapidement, des taux d’intérêt qui se tendent fortement et un début de spéculation, le coût des emprunts augmente vite. La France a les capacités financières de payer ses créanciers, ils continuent d’ailleurs à nous prêter. Mais à un niveau de taux d’intérêt qui commence à faire craindre la possibilité d’un effet boule de neige ce qui risque de nous entraîner dans une politique d’austérité forte et sur plusieurs années, dont notre pays ressortirait dans un état social plus que malmené.
100% lu
Article écrit par

Article écrit par
Editorialiste
Non, il n’y a pas d’effet « boule de neige » de la dette française
CONTRE-VÉRITÉ SÉRIE 2/10
Le coût de l’endettement public français progresse, faisant craindre un effet boule de neige par lequel le pays est étranglé par son remboursement. Si la situation se tend incontestablement, elle est encore sous contrôle.
Christian Chavagneux, le 14 octobre 2026

Si vous suivez régulièrement les débats actuels sur la dette française, vous avez sûrement entendu que notre situation budgétaire est rendue d’autant plus difficile que nous sommes victimes d’un « effet boule de neige ». De quoi s’agit-il ?
La France emprunte auprès des marchés financiers de quoi financer sa dette publique. Ces crédits ont bien sûr un coût, que l’on appelle la « charge des intérêts de la dette ». On peut mesurer le solde budgétaire de deux façons : soit on observe la différence entre les dépenses et les recettes, soit on se focalise sur la différence entre les dépenses hors charge de la dette et les recettes. C’est ce que les économistes baptisent le « solde primaire », et il reflète mieux la situation économique de l’année.
Lorsqu’un gouvernement souhaite réduire son déficit budgétaire, il engage une politique d’austérité en réduisant les dépenses et/ou en augmentant les prélèvements obligatoires. Cela lui permet de réduire son déficit primaire.
Mais si, dans le même temps, à cause d’un stock de dette important et de taux d’intérêt élevés, la charge de la dette augmente plus vite que la politique d’austérité ne réduit le solde primaire, alors le déficit total ne diminue pas. Cela oblige à renforcer l’austérité, ce qui casse la croissance, réduit les recettes fiscales, creuse le déficit et donc la dette. De quoi augmenter encore les charges d’intérêt. Ce cercle vicieux, c’est l’effet boule de neige, et il peut aboutir à une avalanche.
A quelles conditions ce scénario peut-il apparaître ? Il faut que le taux d’intérêt de la dette devienne supérieur au taux de croissance de l’économie, et ce de manière durable. Si on observe la situation française actuelle, il y a a priori de quoi s’inquiéter : l’Hexagone emprunte en ce moment, sur les emprunts à 10 ans, à un taux d’intérêt proche de 5 %.
Dans le même temps, la croissance nominale (c’est-à-dire la somme de la croissance en volume et de l’inflation) devrait se situer cette année autour de 2,7 % (0,4 % de croissance en volume et 2,3 % de hausse des prix). En théorie, donc, l’effet boule de neige est déjà bel et bien là.
L’effet boule de neige n’est pas (encore) là
En réalité, il n’est pas encore là. Car pour avoir une juste vision de la situation, il faut comparer le taux de croissance nominal de l’année, non pas avec le taux d’emprunt actuel, mais avec celui de l’ensemble de notre dette. Or, celle-ci a une maturité de l’ordre de huit ans et demi.
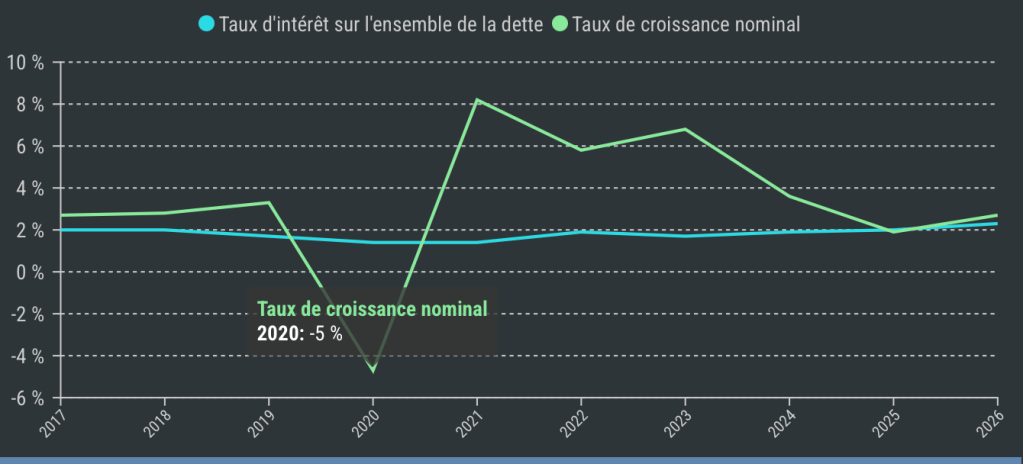
Cela signifie que dans notre stock de dette actuelle, certains crédits ont été obtenus il y a plusieurs années à des taux bien inférieurs à ceux d’aujourd’hui. Si l’on compare ce taux sur l’ensemble de la dette avec la croissance nominale sur les dix dernières années, on s’aperçoit que le taux de croissance a toujours été supérieur au taux d’intérêt, sauf en 2020, année rendue très particulière par la pandémie de Covid-19.
Le taux d’intérêt reste plus faible que le taux de croissance nominal
Taux d’intérêt apparent sur la dette publique et taux de croissance nominale du PIB, en %
Source : Insee
© Alternatives Economiques
Cette situation devrait se vérifier de nouveau en 2026 : selon les documents budgétaires du projet de loi de finances pour 2027, le taux d’intérêt sur l’ensemble de notre dette devrait se situer autour de 2,3 %. Soit encore en dessous des 2,7 % de croissance nominale.
Certes, les taux d’intérêt grimpent plus vite qu’anticipé en cette fin d’année. Il est probable que le 2,3 % soit d’ores et déjà un peu sous-estimé. Mais l’Agence France Trésor, qui gère la dette française, a déjà réalisé fin septembre 85 % de son programme d’emprunt pour 2026.
Il n’y a donc pas (encore) d’effet boule de neige en France. Mais le taux d’emprunt sur l’ensemble de notre dette s’approche désormais du taux de croissance nominal. Avec une croissance qui faiblit et des taux d’emprunt qui montent, le début de sa mise en route est plausible.
100% lu
EnregistrerOffrir
Article écrit par
Editorialiste
Voir aussi:
https://environnementsantepolitique.fr/2026/09/07/effacer-le-dette-baisser-les-cotisations-sociales/

