Santé : un reste à charge moyen de 150 euros par an, mais de plus de 900 euros pour 10% de la population
Par Le Figaro avec AFP
Publié le 06/11/2026 à 09h15, mis à jour le 06/11/2026 à 09h32 https://www.lefigaro.fr/social/sante-un-reste-a-charge-moyen-de-150-euros-par-an-mais-de-plus-de-900-euros-pour-10-de-la-population-20261106?utm_source=CRM&utm_medium=email&utm_campaign=20261106_NL_ALERTESINFOS&een=8aa4833201a408e8a5d776ac0b844bbc&seen=2&m_i=%2B9RYUmebMfXZJT9MJGCDhYTJtJQWQ4hbANhdtG5_ElTLv%2BqbXd6Uo1yjJD9yqlv7kjLmlmiuAlKxIloVICtfGksq3xVJSOmH%2BS
Ce montant vient essentiellement des équipements médicaux (optique, dentaire, audioprothèse) et des dépassements d’honoraires, selon des données de la Drees.
En matière de santé, les Français supportent un reste à charge moyen annuel de 150 euros, essentiellement lié aux équipements médicaux (optique, dentaire, audioprothèse) et dépassements d’honoraires, mais ce montant atteint ou dépasse 910 euros pour 10% de la population, selon des données de la Drees publiées jeudi. Cette étude des services statistiques des ministères sociaux évalue les dépenses prises en charge, partiellement, par l’Assurance maladie, excluant donc certains types de soins (psychologues, pratiques non conventionnelles…) et les médicaments non prescrits.
La dépense de santé s’élève ainsi à 3 150 euros par habitant en 2023, prise en charge à 81% par l’Assurance maladie, et 15% par les complémentaires, pour un reste à charge de 150 euros par personne. Sur cette somme, 120 euros sont liés à «des équipements dont le prix dépasse les tarifs fixés par la Sécurité Sociale» et des dépassements d’honoraires des professionnels de santé. Environ 20 euros proviennent des franchises et participations forfaitaires.
Mais les inégalités sont importantes : le reste à charge représente 40 euros en moyenne pour 80% de la population, 580 euros pour 20% des Français et même 910 euros pour les 10% les plus exposés, précise l’étude.
Le montant croît en vieillissant
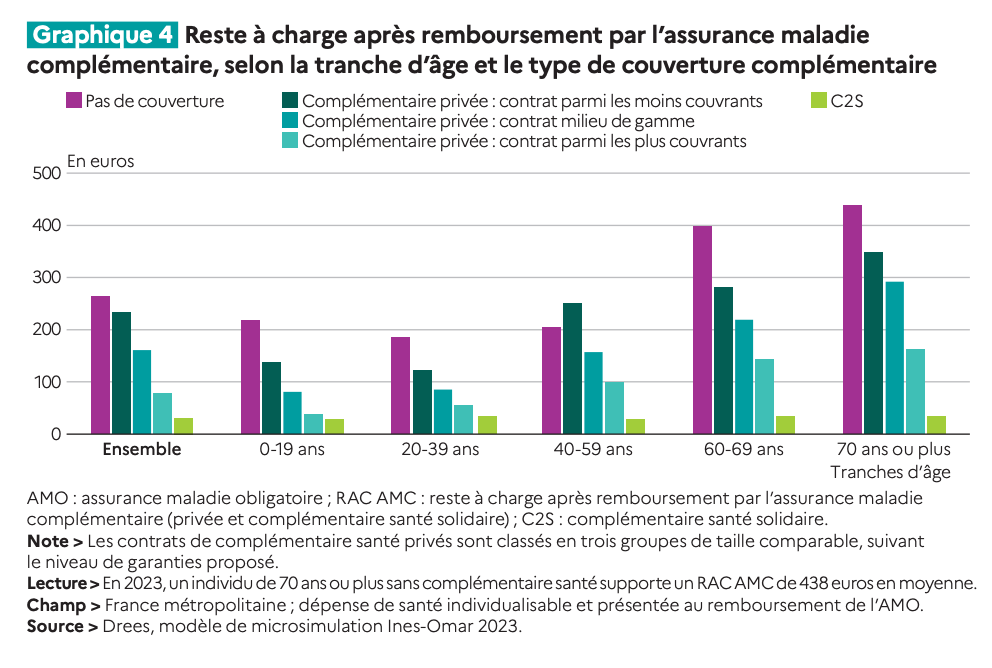
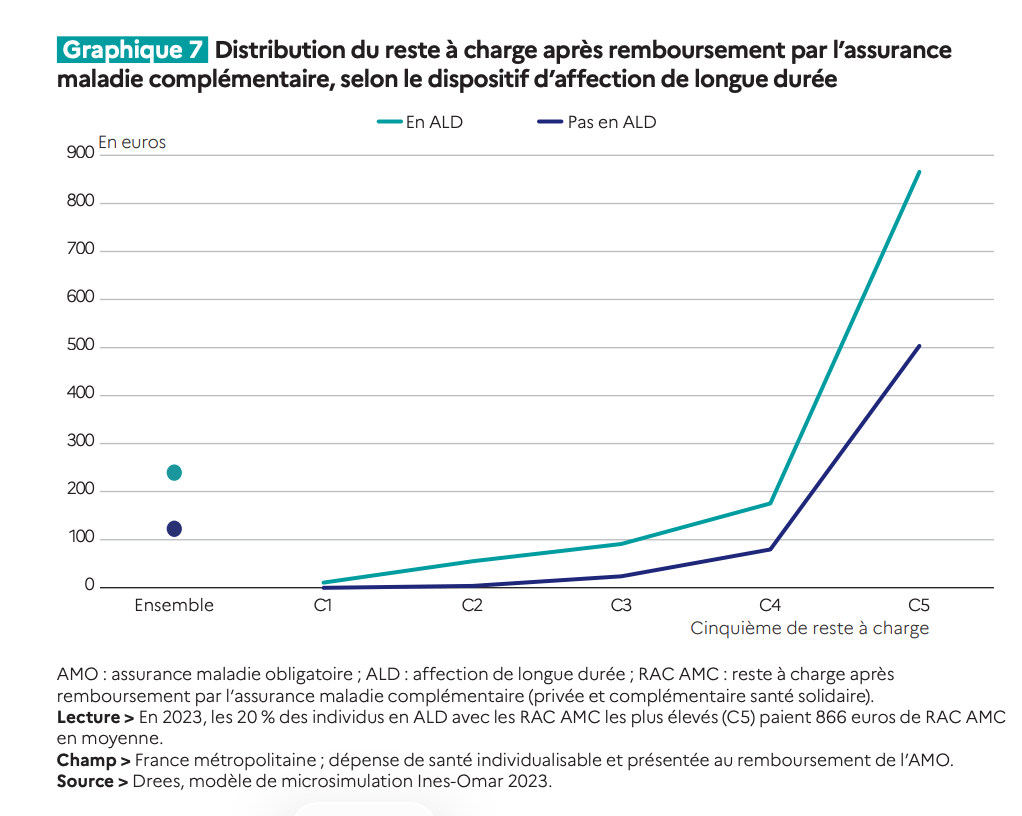
Globalement le montant croît en vieillissant : il est de 80 euros entre 20 et 39 ans, mais atteint 290 euros pour les 70 ans et plus qui ont une consommation de soins beaucoup plus importante et sont souvent couverts par des contrats de complémentaire santé individuels, généralement moins couvrants que les contrats collectifs. Un assuré disposant d’un contrat parmi les moins couvrants a un reste à charge trois fois supérieur, en moyenne, à celui d’un assuré bénéficiant d’un contrat parmi les plus couvrants, souligne l’étude. Les personnes en affection longue durée (ALD, maladies chroniques) sont remboursées à 100% par la Sécu sur les soins liés à leur maladie, hors dépassements d’honoraires. Pour autant, elles restent exposées aux dépassements et aux tarifs élevés des équipements, ont des dépenses de santé en moyenne sept fois plus élevées et déboursent donc 240 euros annuels.
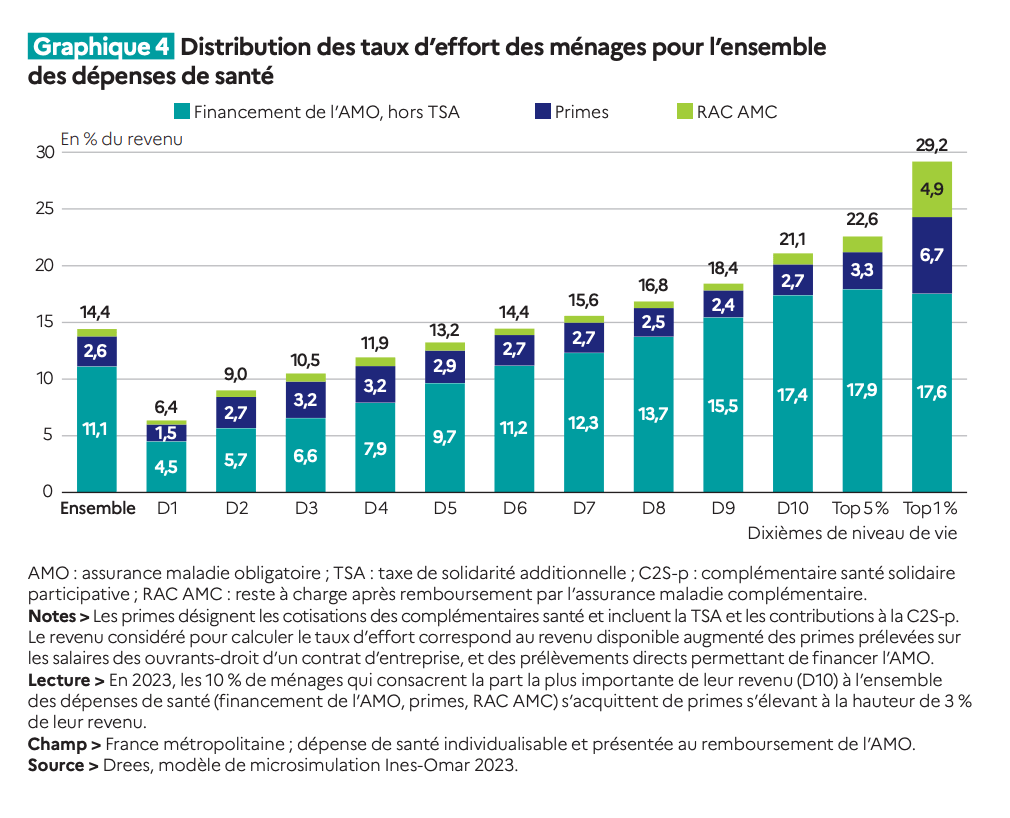
Le coût global individuel de la santé, incluant cotisations des complémentaires, prélèvements obligatoires finançant l’Assurance maladie et reste à charge, représente en moyenne 14% du revenu des ménages. Le taux d’effort est légèrement progressif : il représente une fraction croissante du revenu à mesure que le niveau de vie s’élève. Mais les taux d’effort les plus extrêmes (top 1%) sont acquittés essentiellement par des ménages modestes. En outre, l’addition des cotisations des complémentaires et des restes à charge représente 4 à 5% du revenu des ménages les plus modestes, contre 2% pour les plus aisés.
Le rapport de la DREES: la complémentaire santé, coût pour les patients et inégalités
Panoramas de la Drees Paru le 05/11/2026
Alexandre Fauchon
Le reste à charge après remboursement des complémentaires santé demeure important pour certains patients, y compris en affection de longue durée. Le poids global de la santé dans le budget des ménages de plus de 65 ans est inférieur à celui des moins de 65 ans, malgré des dépenses de santé plus élevées. L’assurance maladie obligatoire réduit les inégalités de niveau de vie, contrairement aux complémentaires privées.
Ces résultats proviennent de l’édition 2023 du modèle de microsimulation Ines-Omar, dont la méthodologie détaillée et les programmes sont publiés ce jour. Le modèle couvre la seule dépense individualisable et présentée au remboursement de l’assurance maladie obligatoire, hors rémunérations forfaitaires des médecins et soins non remboursés (médicaments à service médical rendu insuffisant, non prescrits, chambre particulière à l’hôpital, etc.).
Un reste à charge principalement composé de liberté tarifaire et de dépassements d’honoraires
La dépense de santé s’élève à 3 150 euros par habitant en 2023. Ce montant est en grande partie pris en charge par l’assurance maladie obligatoire (à hauteur de 81 %) et par les complémentaires santé, couramment appelées « mutuelles » (15 %). Après ces remboursements, en moyenne, les patients supportent directement un « reste à charge » de 150 euros. Ce reste à charge provient principalement de la liberté tarifaire (120 euros) des équipements dont le prix dépasse les tarifs fixés par la Sécurité Sociale (aides audiologiques, prothèses dentaires, lunettes) et des dépassements d’honoraires des professionnels de santé. Dans une moindre mesure, il est également lié aux franchises et participations forfaitaires (20 euros).
Pour les plus modestes, des restes à charge globalement limités
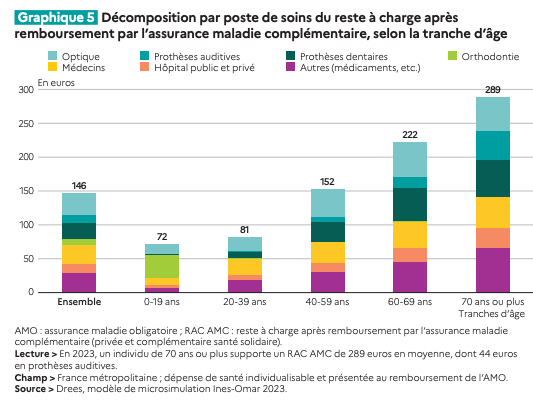
Parmi les 10 % de patients les plus modestes, le reste à charge moyen s’élève à 80 euros, soit près de deux fois moins que l’ensemble de la population. Derrière cette moyenne, coexistent plusieurs situations. D’un côté, les bénéficiaires de la complémentaire solidaire (C2S) sont exonérés des franchises médicales et sont protégés contre les dépassements d’honoraires. De l’autre, des patients modestes ne recourant pas à la C2S ou n’y étant pas éligibles peuvent être confrontés aux franchises et à des dépassements.
Malgré le dispositif d’affection longue durée, des restes à charge parfois élevés pour ses bénéficiaires
Les patients de 70 ans ou plus ont une consommation de soins beaucoup plus importante que l’ensemble de la population. Ils bénéficient en moyenne d’un meilleur remboursement par l’assurance maladie obligatoire, notamment grâce au dispositif des affections de longue durée (ALD), mais sont généralement couverts par des contrats de complémentaire santé individuels, moins protecteurs que les contrats collectifs pour les postes avec liberté tarifaire (médecins avec dépassements d’honoraires, prothèses dentaires et auditives, optique). Leur reste à charge s’élève en moyenne à 290 euros (graphique).
Les patients en ALD ont des dépenses de santé en moyenne sept fois plus élevées que les autres patients. S’ils bénéficient de remboursements accrus de l’assurance maladie obligatoire pour les soins en lien avec leur affection, ils doivent toutefois s’acquitter des franchises et dépassements éventuels, et sont soumis aux règles de droit commun pour leurs autres soins. Leur reste à charge s’élève à 240 euros en moyenne et atteint même 870 euros pour 20 % d’entre eux.
Graphique – Reste à charge par poste de soins, selon la tranche d’âge
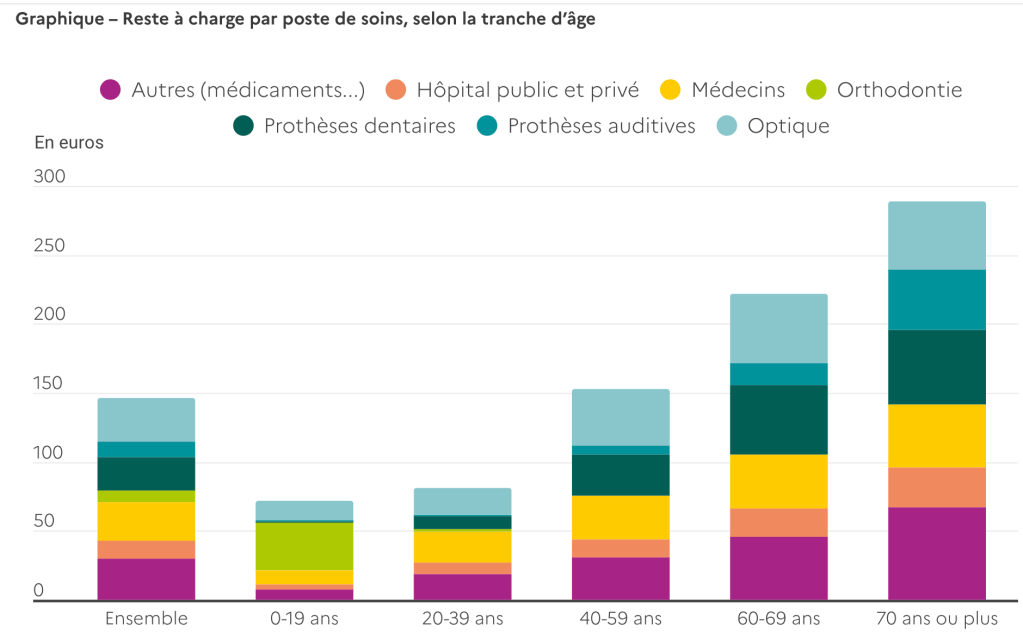
Lecture > En 2023, un individu de 70 ans ou plus supporte un reste à charge après remboursement des complémentaires santé de 289 euros en moyenne.
Champ > France métropolitaine ; dépense de santé individualisable et présentée au remboursement de l’assurance maladie obligatoire.
Source > Drees, modèle de microsimulation Ines-Omar 2023.
Les primes d’assurance pour souscrire à une complémentaire santé représentent 7 % du revenu des ménages modestes âgés
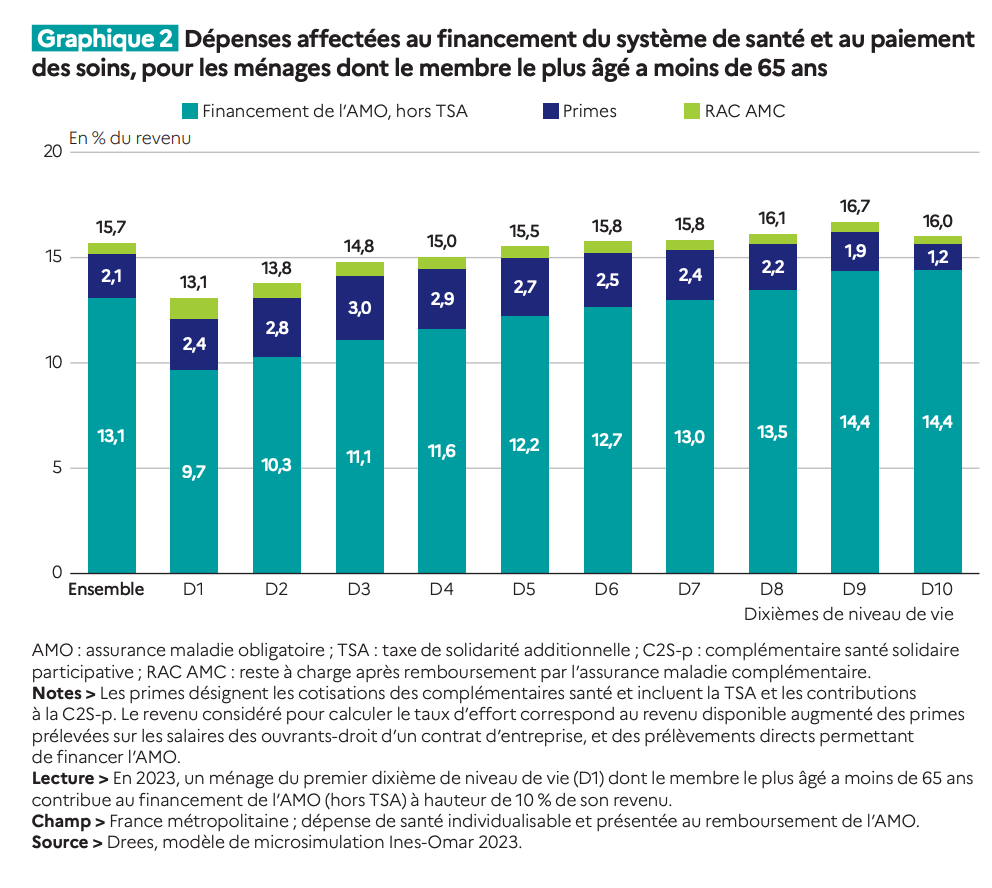
Le coût de la santé pour les ménages prend la forme de restes à charge, de primes d’assurance pour souscrire à une complémentaire santé, et de divers prélèvements obligatoires. Les ménages de moins de 65 ans contribuent ainsi de façon globale au financement de la santé à la hauteur de 16 % de leur revenu, pour moitié via les cotisations sociales maladie et la contribution sociale généralisée (CSG). Ce taux d’effort progresse légèrement avec le revenu des ménages de moins de 65 ans : de 13 % parmi les ménages les plus modestes à 16 % parmi les plus aisés.
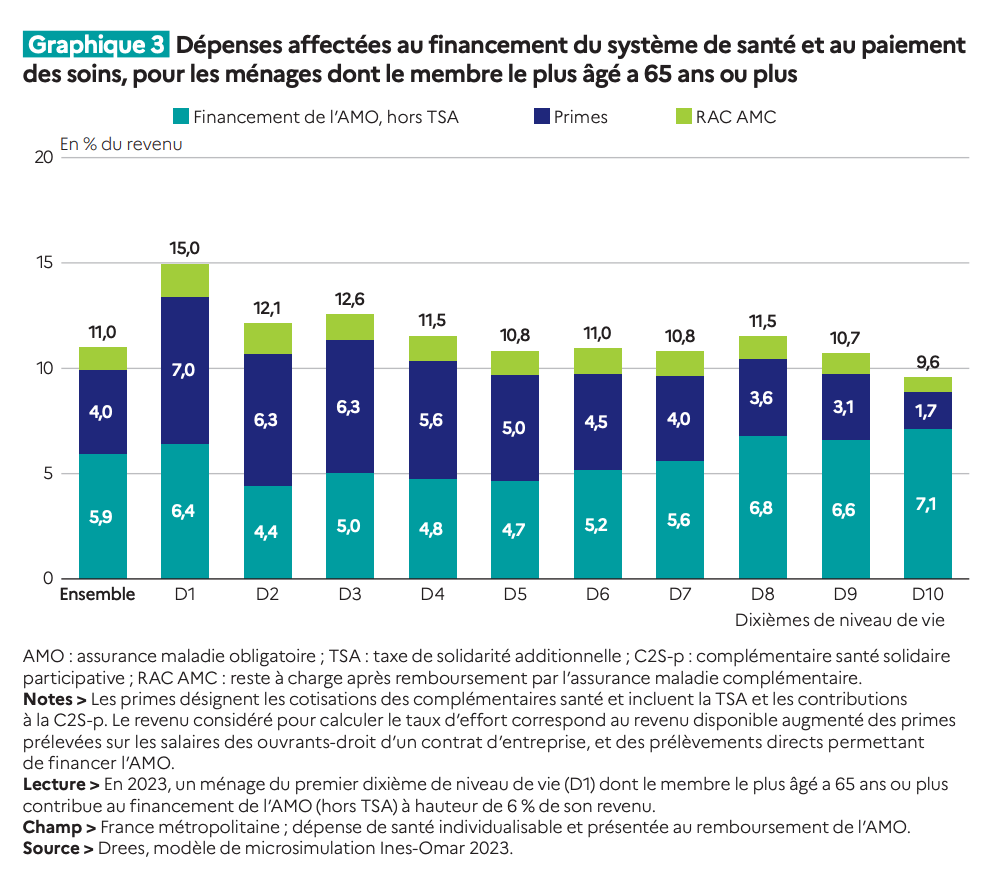
Les ménages de 65 ans ou plus, qui sont moins mis à contribution par les cotisations maladie et la CSG, contribuent à hauteur de 11 % de leur revenu. Ils doivent en revanche s’acquitter de restes à charge et de primes d’assurance auprès des complémentaires santé, qui peuvent peser lourdement dans le revenu des plus modestes. Les complémentaires santé augmentent généralement leurs tarifs avec l’âge des patients (pour financer les remboursements accrus dont ceux-ci bénéficient) et pratiquent rarement une tarification croissante avec le revenu. Peu de ménages âgés bénéficient en outre de la complémentaire santé solidaire (4 %). Le taux d’effort est ainsi de 15 % pour les ménages âgés les plus modestes, dont 7 % au titre des cotisations à une complémentaire santé, contre 10 % pour les ménages âgés les plus aisés.
À la différence de l’assurance maladie obligatoire, les complémentaires santé réduisent peu les inégalités
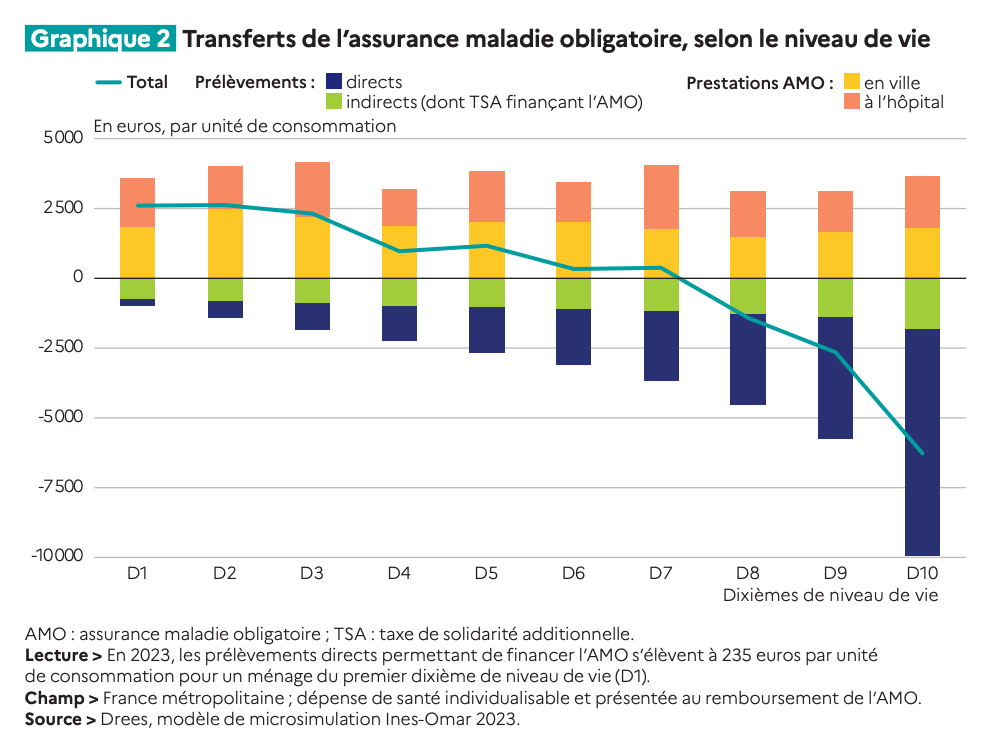
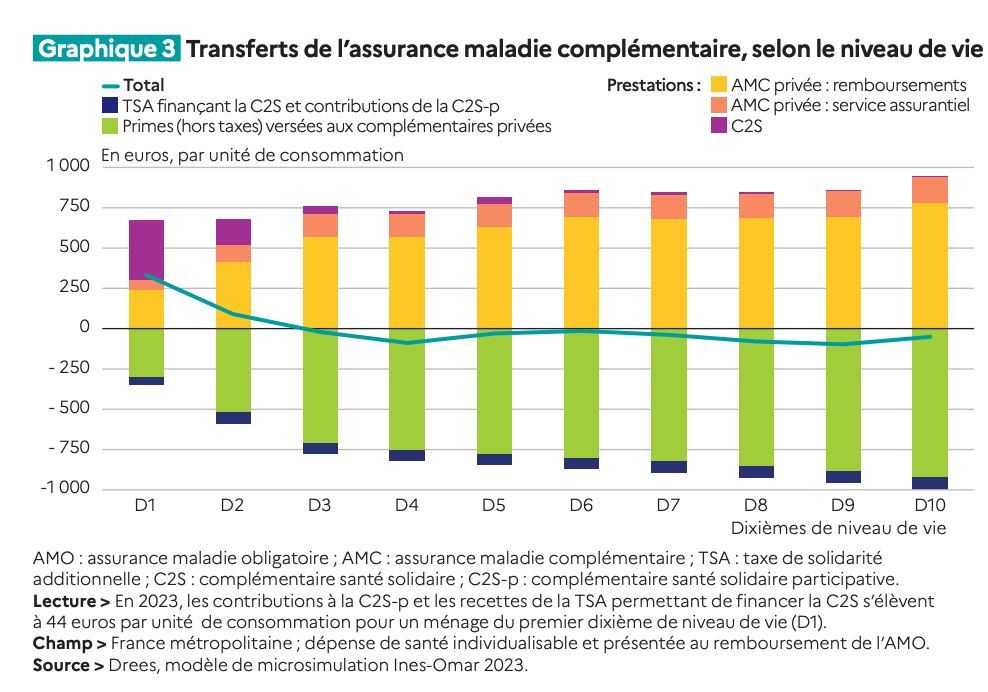
Le système d’assurance maladie obligatoire opère des transferts importants entre les personnes selon leur niveau de vie. D’une part, son financement est progressif, c’est-à-dire que son poids dans le revenu des ménages est supérieur pour les ménages aisés. D’autre part, les prestations versées varient peu en fonction du revenu, et représentent donc pour les ménages modestes des montants conséquents au regard de leurs autres ressources. Ainsi, l’assurance maladie obligatoire réduit les écarts de niveau de vie, par rapport à une situation où chaque ménage devrait assumer intégralement ses frais de santé. À l’inverse, l’assurance maladie complémentaire induit peu de transferts entre niveaux de vie, à l’exception de ceux opérés par la complémentaire santé solidaire (C2S).
Le reste à charge des personnes
après remboursement par l’assurance
maladie complémentaire
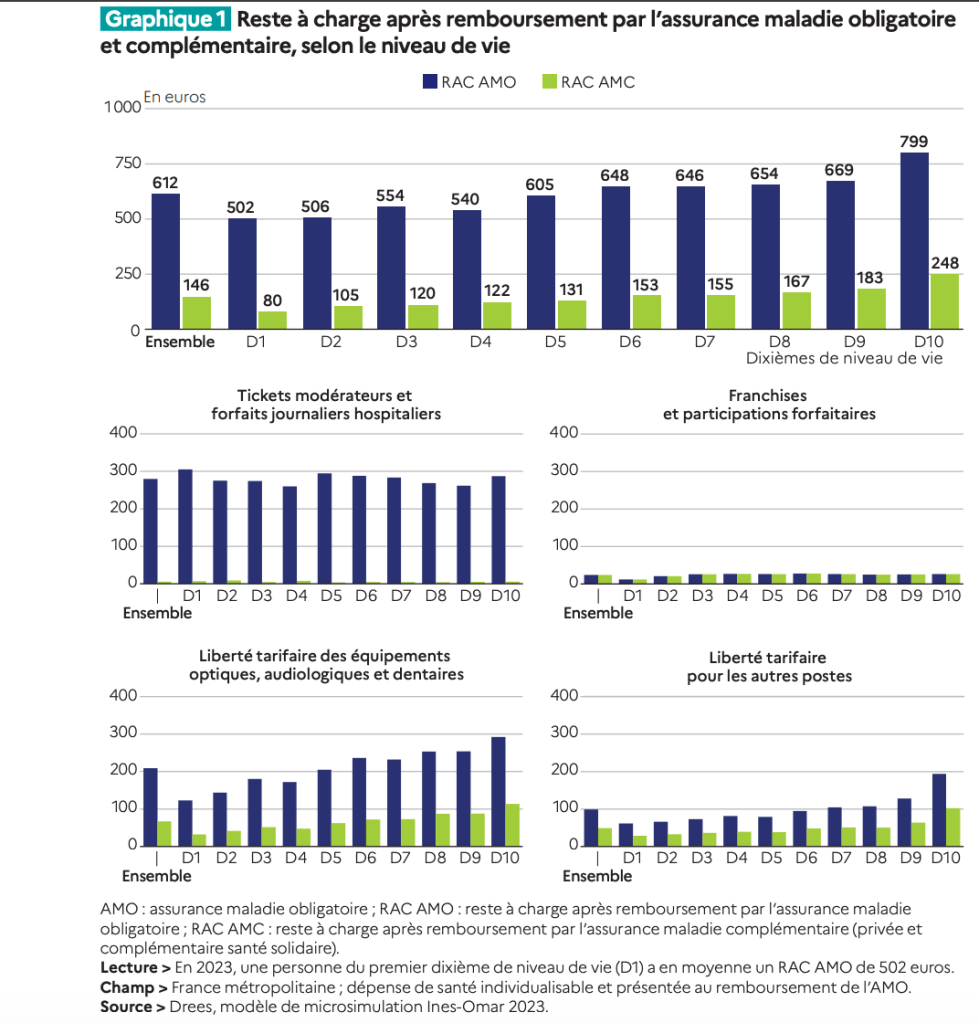
Sur le champ des dépenses individualisables et présentées au remboursement de l’assurance maladie obligatoire (AMO), le reste à charge après remboursement par l’assurance maladie obligatoire (RAC AMO) est de 610 euros par personne en 2023,
selon le modèle de microsimulation Ines-Omar. Le RAC AMO agrège plusieurs formes de participations (ticket modérateur, franchises, liberté tarifaire, etc.) inégalement
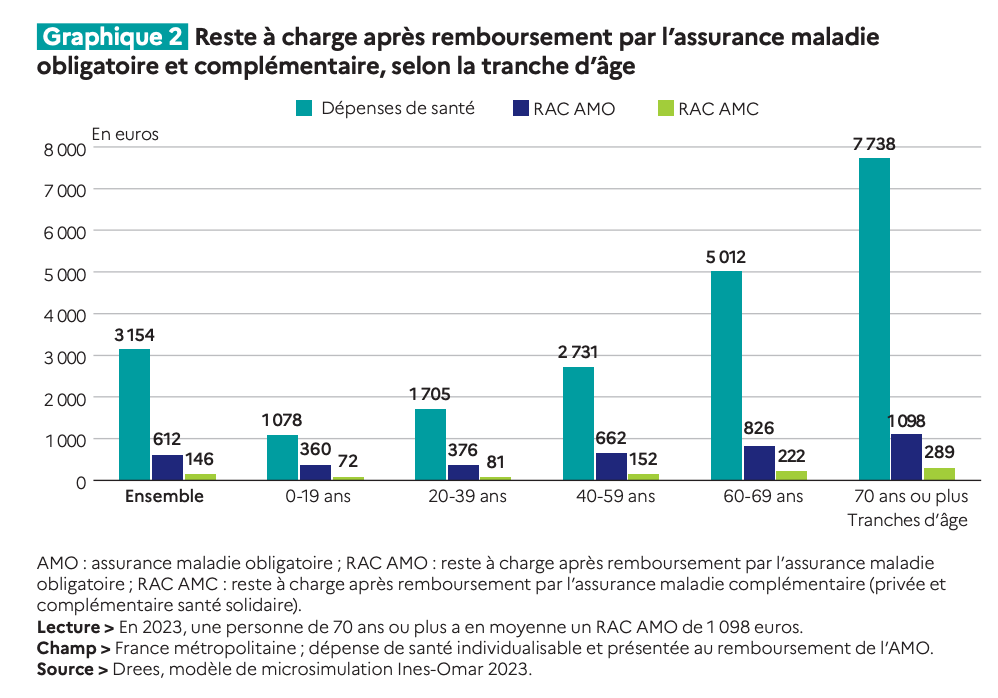
couvertes par les complémentaires. Le reste à charge après remboursement par l’assurance maladie complémentaire (RAC AMC) est de 150 euros en moyenne par personne, dont 120 euros de liberté tarifaire et 20 euros de franchises et participations forfaitaires. Malgré la réforme du 100 % santé, les équipements dentaires, optiques et audiologiques représentent toujours près de la moitié du RAC AMC. Pour ces postes, le RAC AMC augmente fortement avec le niveau de vie et l’âge.
Le reste à charge après remboursement par l’assurance maladie complémentaire est de 290 euros après 70 ans
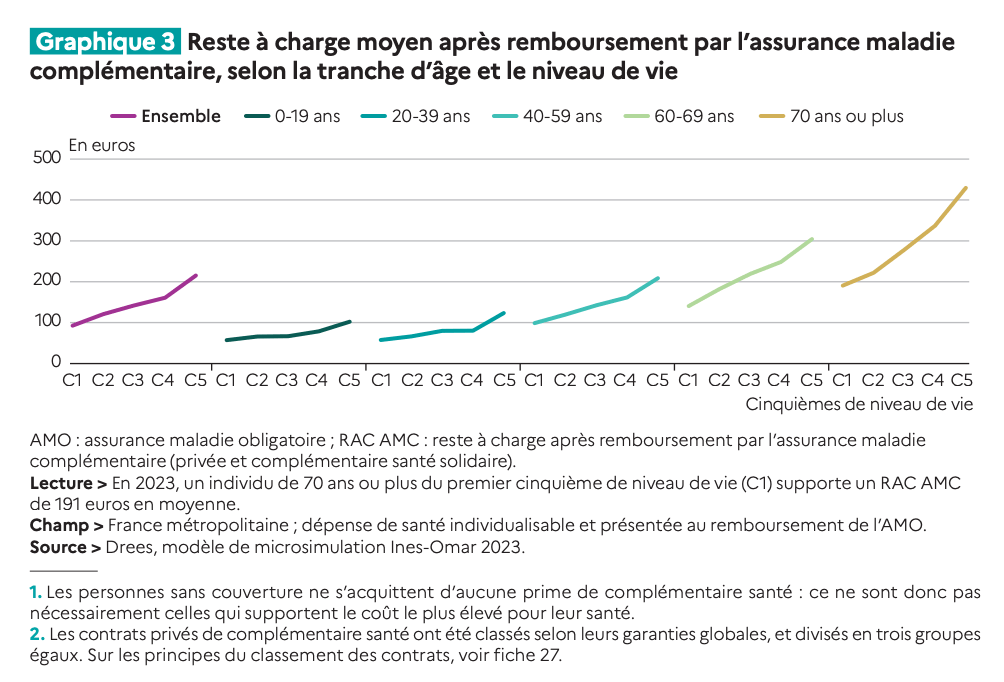
Un reste à charge plus faible en cas de complémentaire santé très couvrante
Malgré la réforme du 100 % santé, la moitié du reste à charge provient
des équipements dentaires, audiologiques et optiques
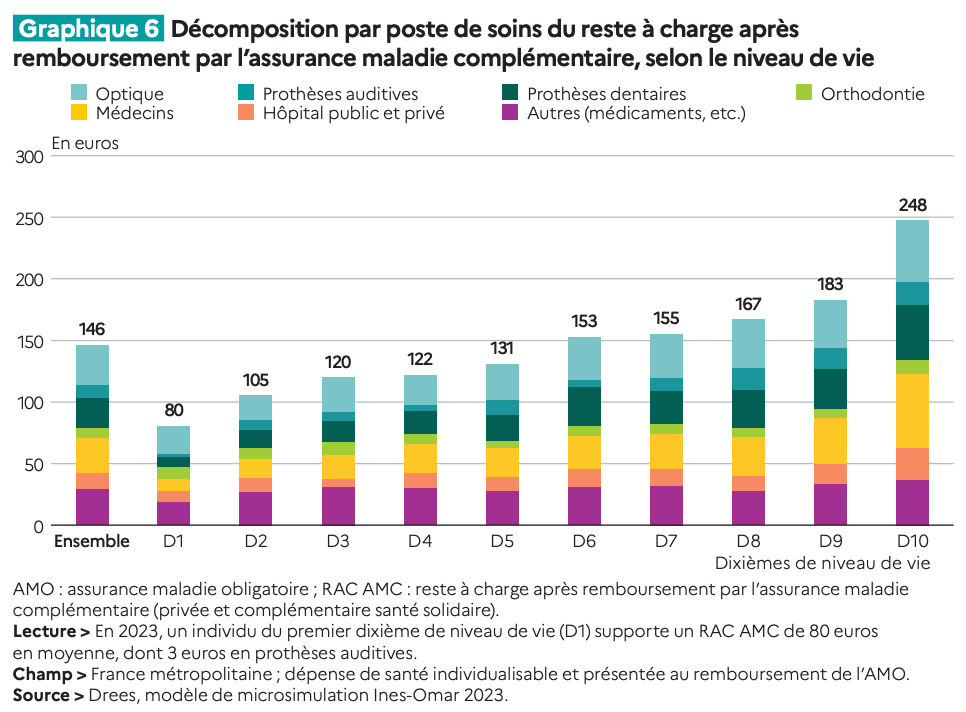
Le poids de la santé dans le revenu 15 des ménages
En 2023, les dépenses des ménages pour leur santé, comprenant le reste à charge
après remboursement par l’assurance maladie obligatoire (AMO) et complémentaire
(AMC), les primes versées aux complémentaires santé, mais aussi les prélèvements
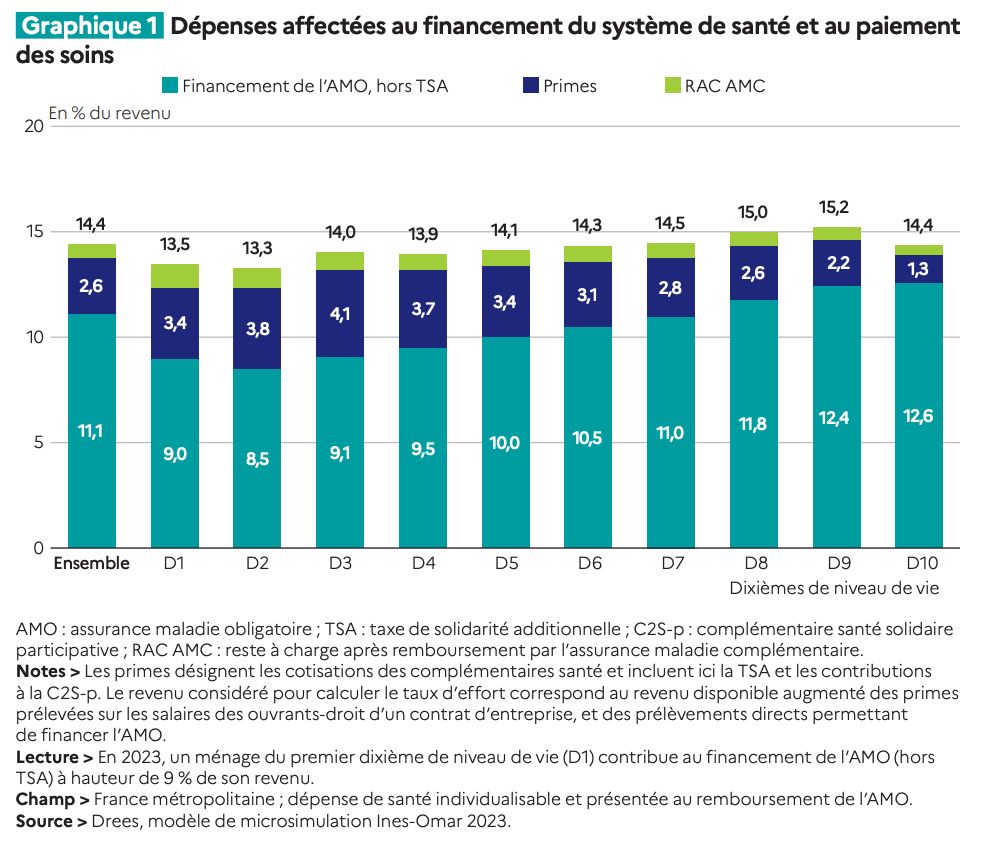
finançant l’AMO, représentent en moyenne 14 % de leur revenu, d’après le modèle
de microsimulation Ines-Omar. Ce taux d’effort est sensiblement plus élevé pour
les ménages de moins de 65 ans, en raison du poids des cotisations maladie dans
le financement de l’AMO. Il augmente légèrement avec le niveau de vie pour les moins
de 65 ans, alors que la relation s’inverse chez les plus de 65 ans.
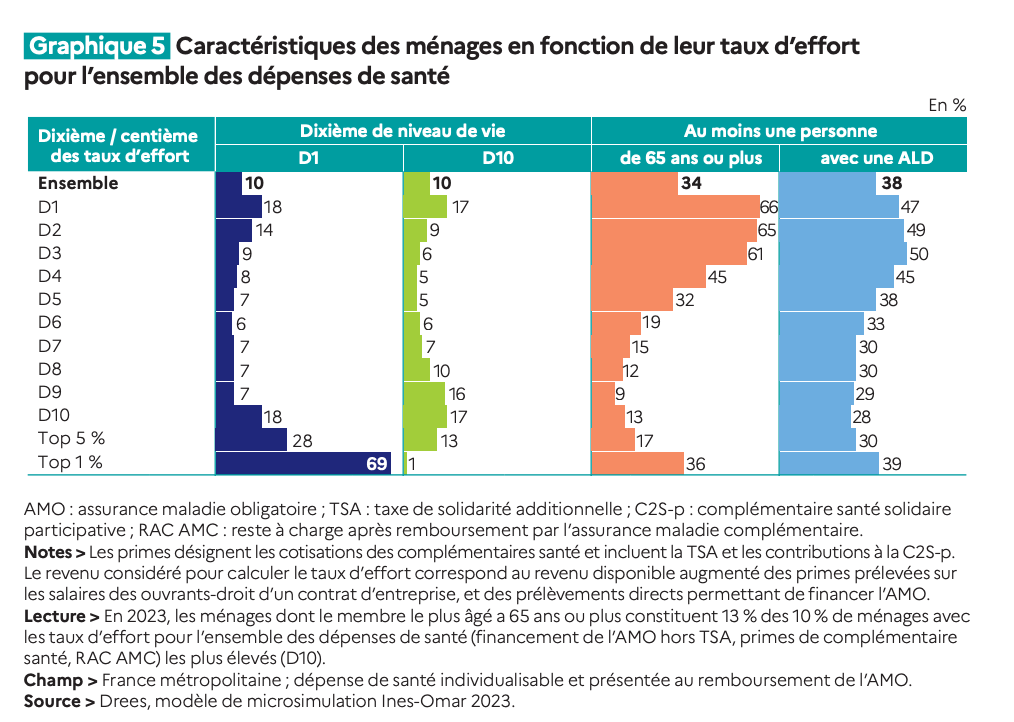
Les ménages soumis aux taux d’effort les plus élevés appartiennent majoritairement aux 10 % les moins aisés.
Le financement des dépenses de santé est légèrement progressif
avec le revenu
Les primes et restes à charge représentent 4 à 5 % du revenu des ménages les plus modestes, contre 2 % pour les plus aisés
Des actifs fortement mis à contribution pour financer l’assurance maladie
obligatoire
Le financement de la dépense est régressif parmi les ménages de 65 ans ou plus
Des ménages modestes surreprésentés parmi les taux d’effort extrêmes La dépense de santé représente en moyenne 14 % du revenu. Ce « taux d’effort » varie sensiblement selon les ménages : 6 % pour les 10 % de ménages pour lesquels la santé pèse le moins dans le revenu, 21 % pour les 10 % de ménages pour lesquels elle pèse le plus (« top 10 % »), et même 29 % pour 1 % des ménages (« top 1 % ») [graphique 4].
Les effets redistributifs
de l’assurance maladie obligatoire
et complémentaire
Le système d’assurance maladie obligatoire (AMO) opère des transferts importants
entre les personnes selon leur niveau de vie. D’une part, le financement de l’AMO
est progressif, c’est-à-dire que son poids dans le revenu des ménages est supérieur
pour les ménages aisés. D’autre part, les prestations versées par l’AMO varient
peu en fonction du revenu, et représentent donc pour les ménages modestes
des montants conséquents au regard de leurs autres ressources. Ainsi, l’AMO
réduit les écarts de niveau de vie, par rapport à une situation où chaque ménage
devrait assumer intégralement ses frais de santé. À l’inverse, l’assurance maladie
complémentaire (AMC) induit peu de transferts entre niveaux de vie, qui tiennent
exclusivement au fonctionnement de la complémentaire santé solidaire (C2S).
L’assurance maladie obligatoire opère d’importants transferts entre hauts
et bas revenus
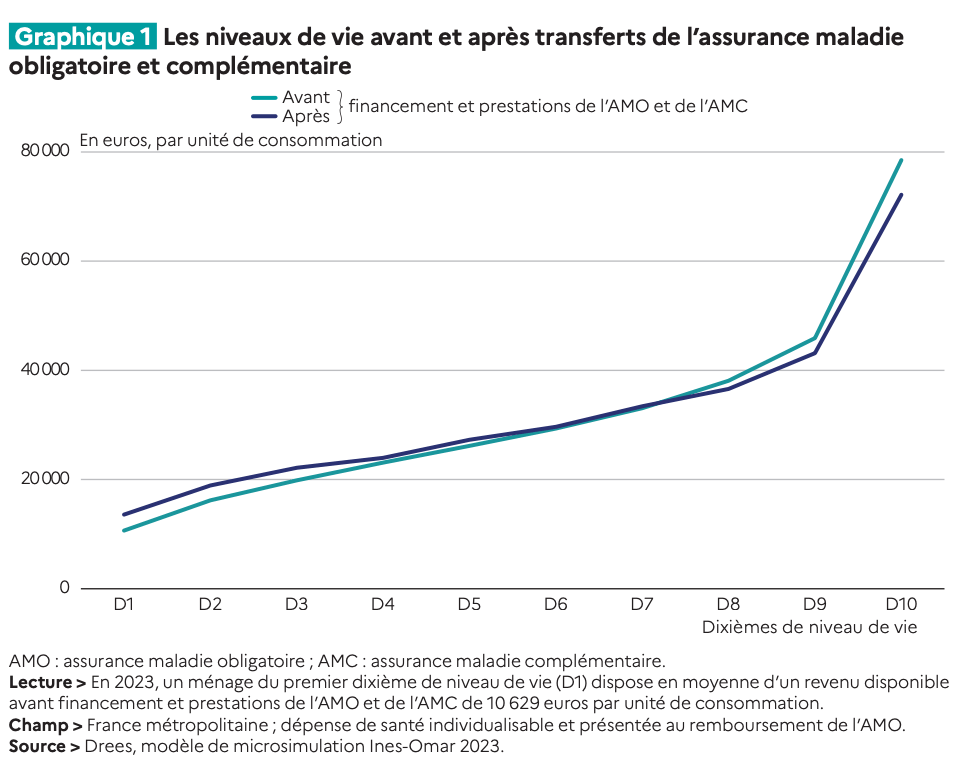
L’assurance maladie complémentaire n’a pratiquement aucun effet redistributif
entre ménages de niveaux de vie différents
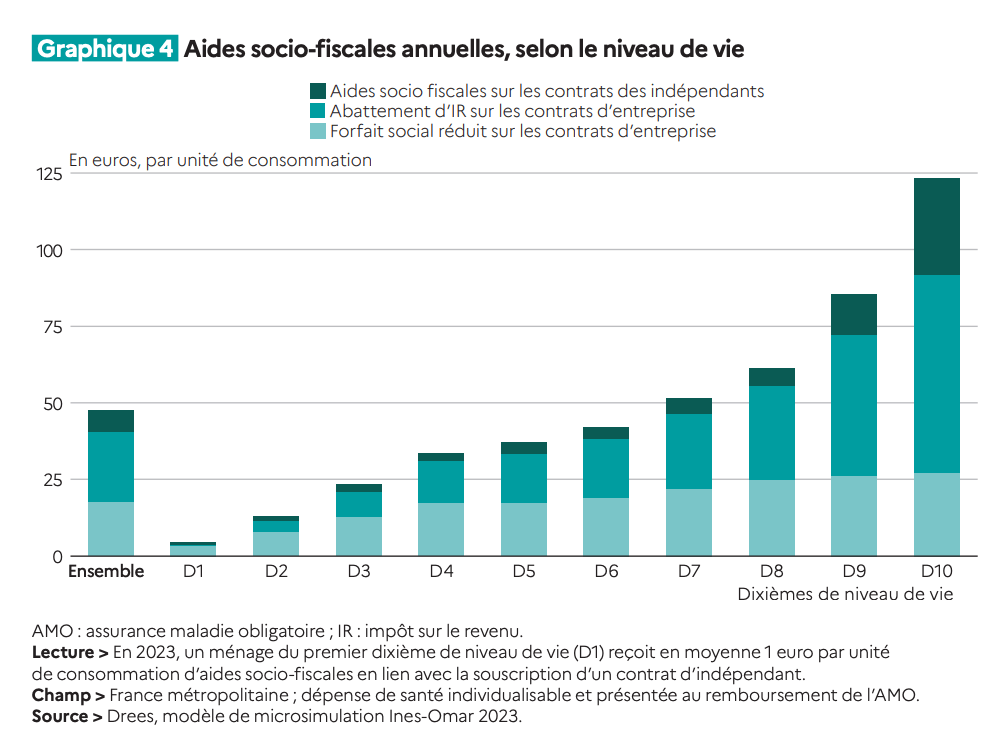
Les aides socio fiscales bénéficient surtout aux plus aisés
Il existe de nombreuses aides socio fiscales favorisant la souscription d’une complémentaire santé privée (Fouquet, Pollak, 2022) 6. D’une part, la participation obligatoire de l’employeur à un contrat d’entreprise Accords ANI (voir fiche 13), fortement croissante avec le niveau de vie, et qui peut être assimilée à un surcroît de rémunération, se voit appliquer un forfait social à un taux dérogatoire avantageux (exonération pour les très petites entreprises et 8 % pour les autres, contre 20 % usuellement). D’autre part, la cotisation de complémentaire santé, directement acquittée par les salariés et les indépendants, est retirée de leur assiette d’impôt sur le revenu (IR). Les ménages du dernier dixième de niveau de vie perçoivent en moyenne 120 euros par unité de consommation d’aides socio fiscales,
soit deux fois plus que l’ensemble de la population (graphique 4). Au-delà de ces inégalités entre niveaux de vie, la situation favorable des personnes en emploi dans le secteur privé contraste avec celle des personnes retraitées, lesquelles – lorsqu’elles ne sont pas éligibles à la C2S – doivent s’acquitter des cotisations
de complémentaire santé élevées, tandis qu’aucun dispositif d’aide ne leur est dédié.
Voir aussi:
Actualité et dossier en santé publique n° 102
Reste à charge et santé Haut Conseil de la Santé Publique
file:///Users/jeanscheffer/Downloads/adsp-102.pdf
Reste à charge : entre souhaitable et possible (Mars 2018)
Laure Com-Ruelle
Pierre Czernichow
Membres du HCSP
file:///Users/jeanscheffer/Downloads/ad1020202%20(1).pdf
Définir un niveau de « reste à charge» pour les soins sur l’échiquier de notre système de santé, c’est positionner aujourd’hui en parallèle de multiples curseurs.
● Un curseur financier public : fixer la part supportée par la collectivité au titre de l’assurancemaladie obligatoire par rapport au reste des financements; c’est l’affaire du Parlement avec la loi annuelle de financement de la Sécurité sociale (LFSS).
● Un curseur financier privé : arbitrer entre ce que les usagers, ou futurs patients, vont prévoir de financer par une assurance maladie complémentaire et ce qu’ils paieront plus tard lors des soins dont ils auront besoin; c’est ce que chaque usager est amené à décider, généralement à un moment de sa vie où il n’est pas encore confronté à des problèmes de santé importants.
● Un curseur sanitaire : distinguer les problèmes de santé trop lourds (générant mortalité, morbidité, fardeau…) pour être portés par les seules victimes, et ceux, plus légers (confort, gêne, douleurs modérées, mal-être…), qu’il incombe à chacun de supporter… comme il le peut; l’arbitrage est le fait de la loi et des règlements.
● Un curseur technique : discerner les soins plus ou moins efficaces, mais plus ou moins coûteux, plus ou moins efficients, plus ou moins sûrs, qui conditionnent (plus ou moins!) le niveau de l’engagement financier de la collectivité sur chacun de ces soins; c’est d’abord une affaire d’expertise, portée notamment par la Haute Autorité de santé (HAS), avant d’être une décision réglementaire.
● Un curseur social, enfin : nous prenons enfin conscience de la fracture sanitaire qui traverse la population vivant en France, avec de fortes inégalités qui la touchent au regard de critères sociaux (éducation, revenus, catégories socioprofessionnelles) et territoriaux (région de résidence et origine géographique), et de non moins fortes inégalités d’accès aux soins sur ces mêmes critères; la réponse à cette situation relève des principes, de la solidarité, de ce qui fait société, c’est-à-dire du droit et de son application, mais aussi de l’attention portée à la santé des autres.
Cette énumération, pour réductrice et rudimentaire qu’elle soit, permet de pointer à la fois la multiplicité des arbitrages opérés au titre du reste à charge pour les soins, mais également la diversité des acteurs impliqués
dans ces arbitrages. Et les lieux d’échange et de confrontation entre ces acteurs sur cette question ne sont pas si nombreux.
Ce constat permet de saisir les impressions parfois contradictoires qui caractérisent les principaux acteurs du champ de la santé et des soins dans notre pays sur cette question du reste à charge :
● impression que l’effort collectif consenti en France est l’un des plus marqués au monde, comme le suggèrent les comparaisons internationales;
● impression au contraire qu’il y a dans la population des laissés pour compte de la santé et des soins;
● impression que le poids des maladies chroniques, en particulier celles reconnues comme affections de longue durée, telles qu’elles sont prises en charge actuellement, menacent l’avenir de notre système de
protection sociale;
● impression que la responsabilité croissante des usagers dans leurs choix de soins accroît leur incertitude, voire leur inquiétude, confrontés qu’ils sont à des offres plus ou moins lisibles de la part des organismes d’assurance maladie complémentaires, répondant plus ou moins à leurs aspirations, compte tenu des difficultés à anticiper les besoins futurs;
● impression que les choix techniques de prise en charge des soins, par la multiplicité et la complexité des critères pris en compte, échappent à la transparence, et prennent mal en compte le point de vue des usagers et les attentes d’une démocratie sanitaire plus active…
Ces multiples questionnements sont abordés dans ce dossier d’Adsp, avec à la fois l’expertise de chercheurs, en particulier du champ de l’économie de la santé, dont de multiples contributions apportées par l’Irdes (Institut de recherche et documentation en économie de la santé), le témoignage des responsables institutionnels,
mais aussi des acteurs de terrain, professionnels, associatifs ou représentants des usagers.
Ils devraient permettre au lecteur un nouveau regard sur l’actualité sanitaire, en particulier sur la recherche d’un « risque à charge zéro» pour certains soins, mais aussi sur celle d’un nouvel équilibre entre le souhaitable et le possible, que beaucoup attendent de la nouvelle Stratégie nationale de santé dans notre pays.

