Le commerce extérieur de l’Allemagne 2026
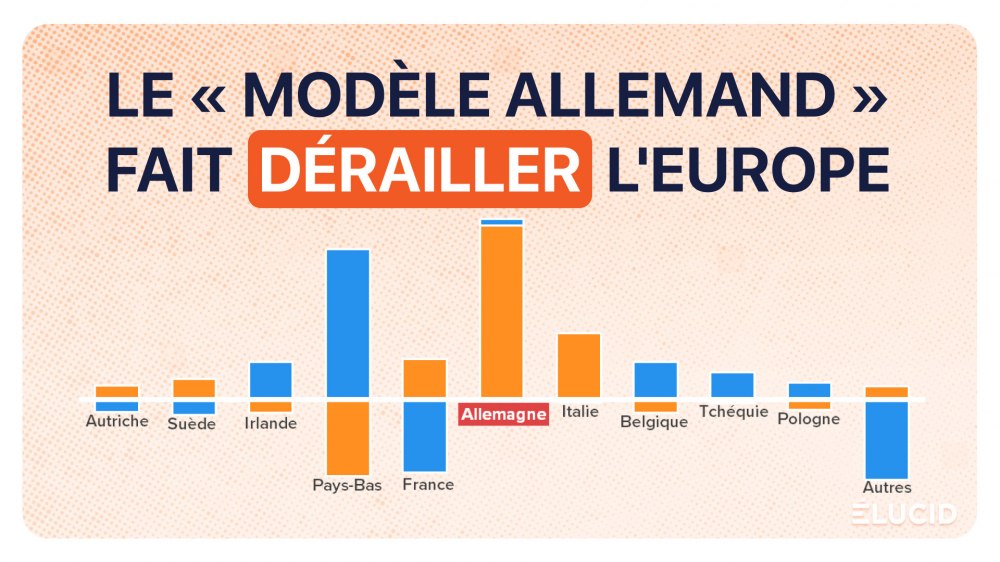
L’Allemagne accumule les excédents commerciaux et se classe au deuxième rang mondial, loin derrière la seule Chine. Une bonne nouvelle ? Pas si sûr. Parce qu’elle a bâti sa compétitivité contre ses voisins plutôt qu’avec eux, l’Allemagne leur fait payer ses performances : en 2025, son excédent a reculé partout, sauf en Europe. Derrière le vernis du succès, désindustrialisation des voisins, chômage exporté et déséquilibres inquiétants. Enquête sur l’envers du miracle économique allemand.
publié le 01/10/2026 , série initiée le 01/04/2022 https://elucid.media/analyse-graphique/commerce-exterieur-allemagne
Par Olivier Berruyer
1- Plus de 240 milliards d’excédent commercial
2- Zone euro : 1er partenaire commercial
3- États-Unis : 1re source du bénéfice commercial allemand
4- Un excédent commercial au niveau d’avant-crise
5- La France : le tiers de l’excédent allemand en zone €
6- Des excédents accumulés gigantesques
7- En finir avec la course aux excédents
Ce qu’il faut retenir
Cette analyse graphique originale d’Olivier Berruyer pour Élucid est une mise à jour de notre suivi régulier et actualisé des grands indicateurs économiques.
Le commerce international de biens est le reflet de la santé d’une économie. Le solde commercial (la différence entre les exportations et les importations de biens physiques) met en lumière les forces et faiblesses d’une économie ainsi que les choix stratégiques d’un gouvernement. Un solde trop déficitaire indique que le pays finira par connaître de sérieux problèmes financiers. Un solde trop excédentaire montre au contraire une économie très déséquilibrée et une rémunération des salariés trop basse, au détriment de ses partenaires. C’est l’équilibre à long terme de la balance commerciale qui prouve qu’une économie est saine. Et contrairement à la propagande incessante, l’Allemagne est bien loin d’être un modèle à suivre.
Plus de 200 milliards d’euros d’excédent commercial
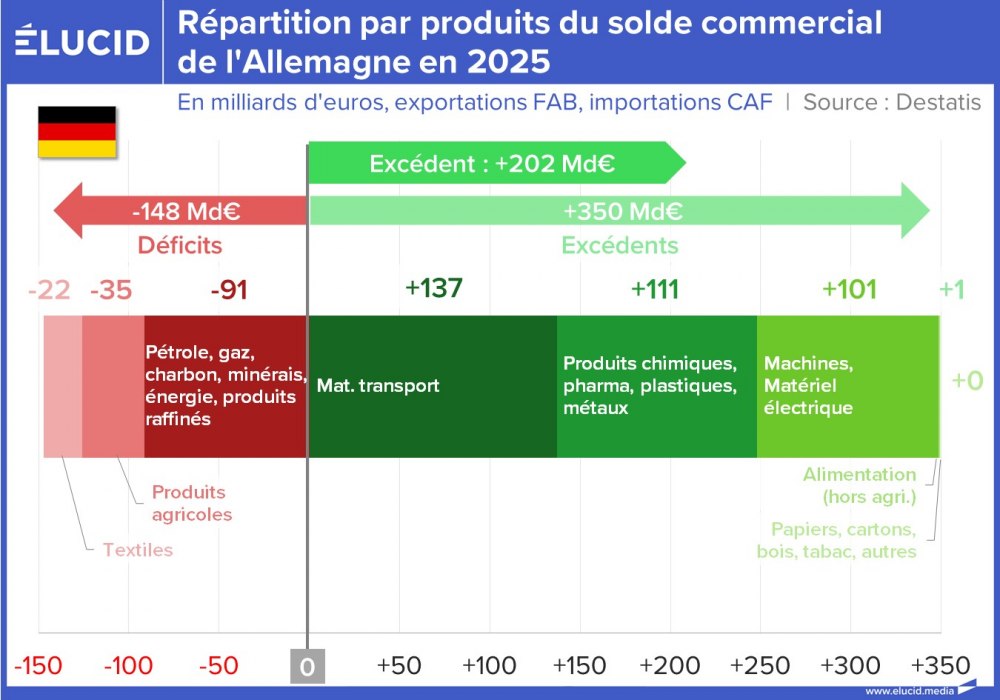
En 2025, l’Allemagne a affiché un excédent de +202 Md€ sur ses échanges de biens, contre +243 Md€ l’année précédente. Cela représente environ 4,5 % de son PIB.
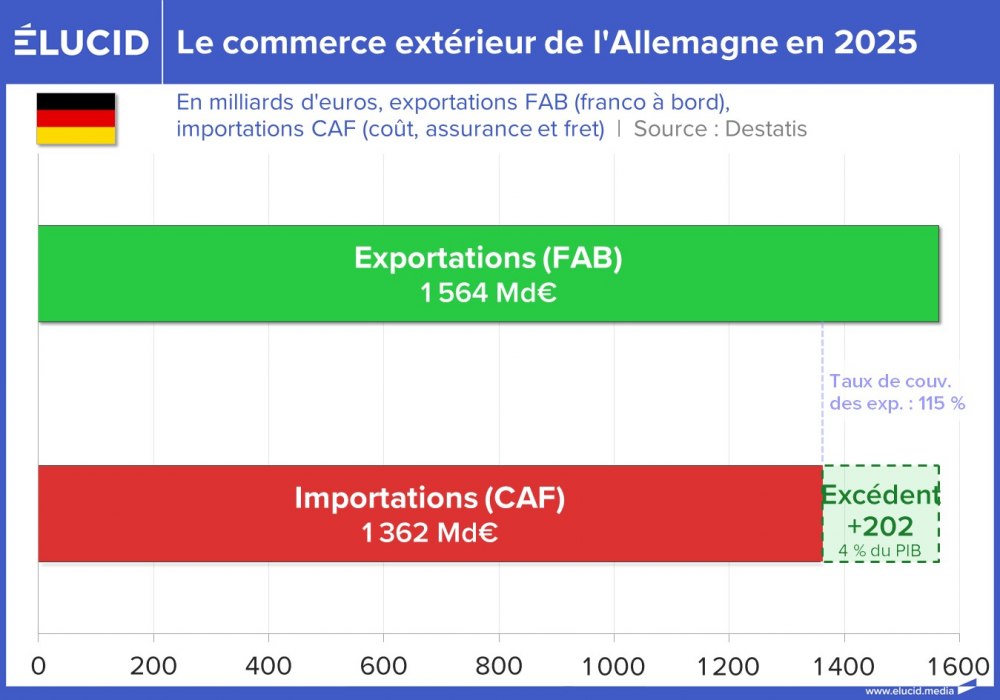
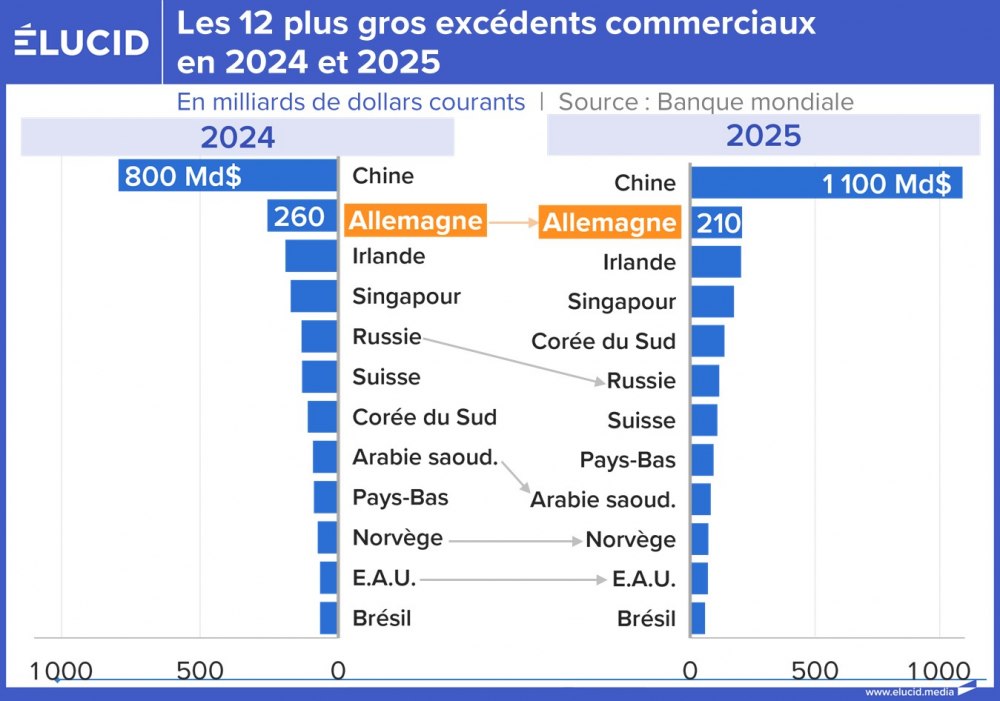
Les exportations allemandes couvrent plus de 115 % des importations – une situation très confortable pour une économie. L’excédent commercial allemand a été le deuxième plus élevé du monde en 2025, évidemment loin derrière le colosse chinois.
Sans surprise, la facture énergétique pèse toujours lourdement sur le solde commercial allemand. Le poste des matières premières énergétiques reste à des niveaux très élevés, générant un déficit de plus de 80 Md€. Rappelons qu’il n’était « que » de 40 Md€ en 2019.
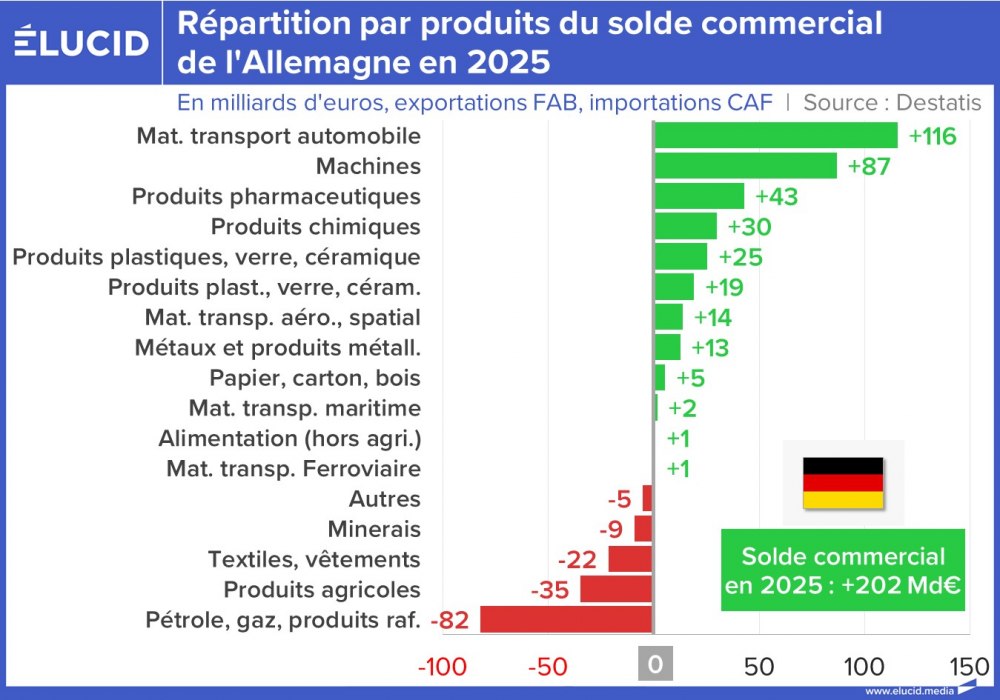
Avec un excédent hors énergie de +285 Md€, l’Allemagne reste une impressionnante puissance industrielle – alors que la France affiche quant à elle un lourd déficit. Les points forts de l’économie allemande sont bien connus : l’automobile (près de 140 Md€ d’excédent), les machines (100 Md€), les produits pharmaceutiques, la chimie et les matières plastiques (110 Md€). En revanche, elle est déficitaire en produits agricoles (-35 Md€).
La zone euro, premier partenaire commercial
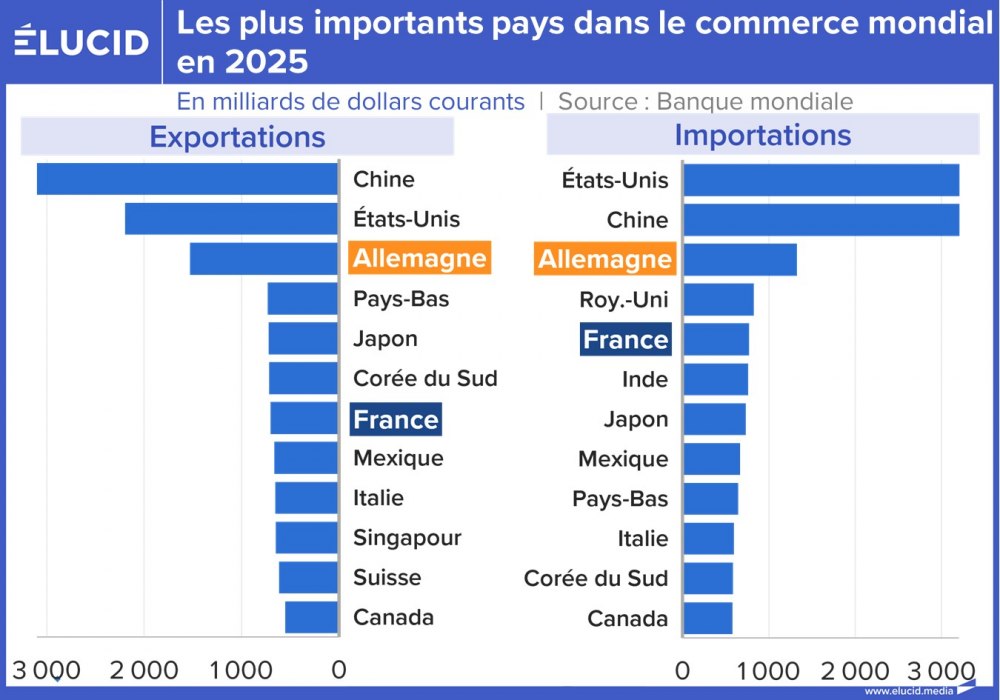
L’Allemagne a été le troisième exportateur mondial de biens en 2025, après la Chine et les États-Unis, et compte plus de 300 000 entreprises exportatrices, deux fois plus qu’en France.
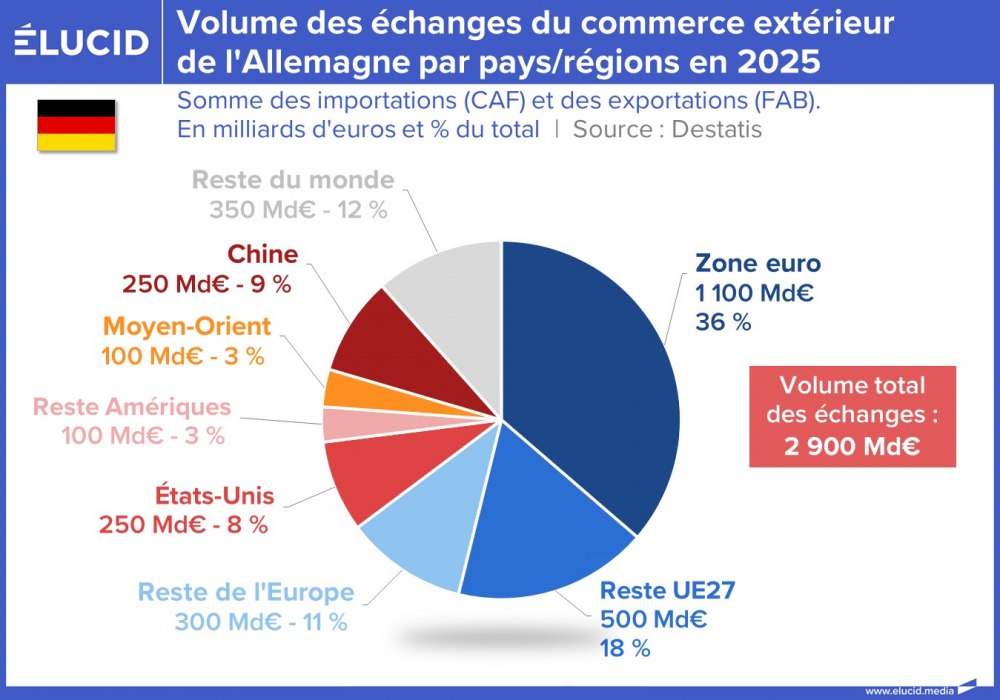
Par ailleurs, les autres pays européens – plus spécifiquement ceux de la zone euro – sont de loin les premiers partenaires commerciaux de l’Allemagne. Plus de 60 % de ses échanges commerciaux se font avec des partenaires européens, dont 36 % avec les pays de la zone euro.
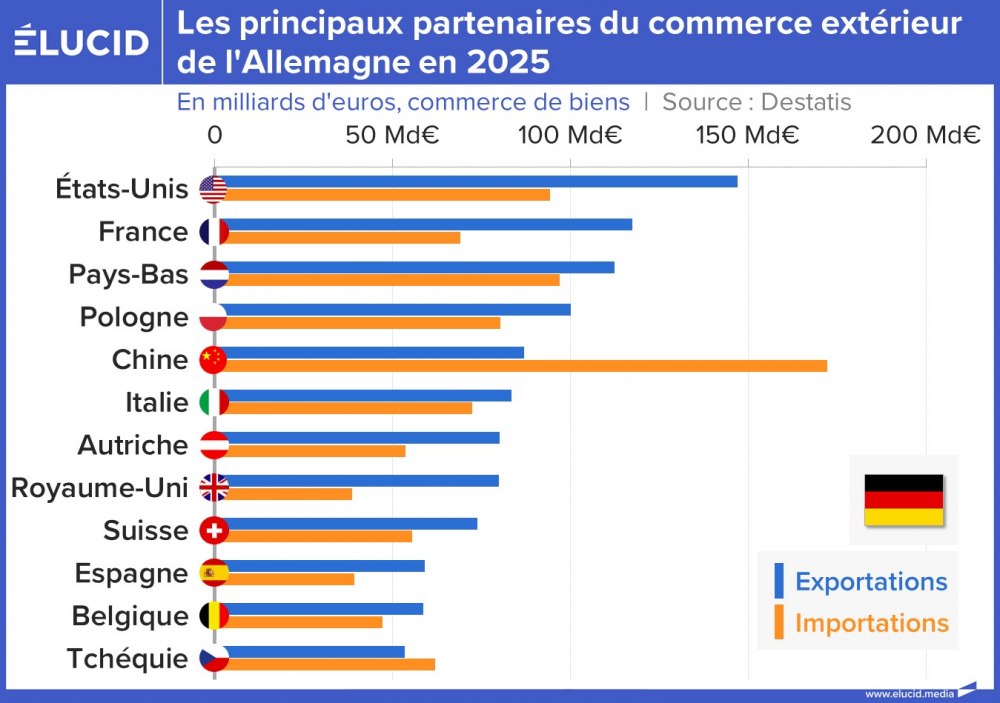
Les États-Unis sont le principal client de l’Allemagne, avec près de 150 Md€ d’exportations annuelles. Parmi les sept clients suivants, six sont des pays européens voisins : la France (qui représente à elle seule 6 % des échanges allemands), les Pays-Bas, la Pologne, le Royaume-Uni, l’Autriche et l’Italie – la Chine étant l’unique pays non européen dans ce classement.
Les États-Unis, première source du bénéfice commercial allemand
Les États-Unis représentent également le premier excédent commercial de l’Allemagne, avec plus de 53 Md€ (contre 70 Md€ en 2024). Cela explique la réaction américaine féroce de ces dernières années, matérialisée par les droits de douane mis en place par Donald Trump, dont les premiers effets se sont fait sentir, mais ils restent limités.
La France arrive en deuxième position avec 48 Md€ d’excédent en faveur de l’Allemagne, soit presque le niveau de l’excédent américain ; ceci, au vu de la taille de l’économie française par rapport à celle des États-Unis, illustre la profondeur du problème français. Le Royaume-Uni et l’Autriche suivent avec respectivement 41 Md€ et 26 Md€ d’excédent au profit de l’Allemagne. Ce sont là les principales victimes de la puissance industrielle d’outre-Rhin.
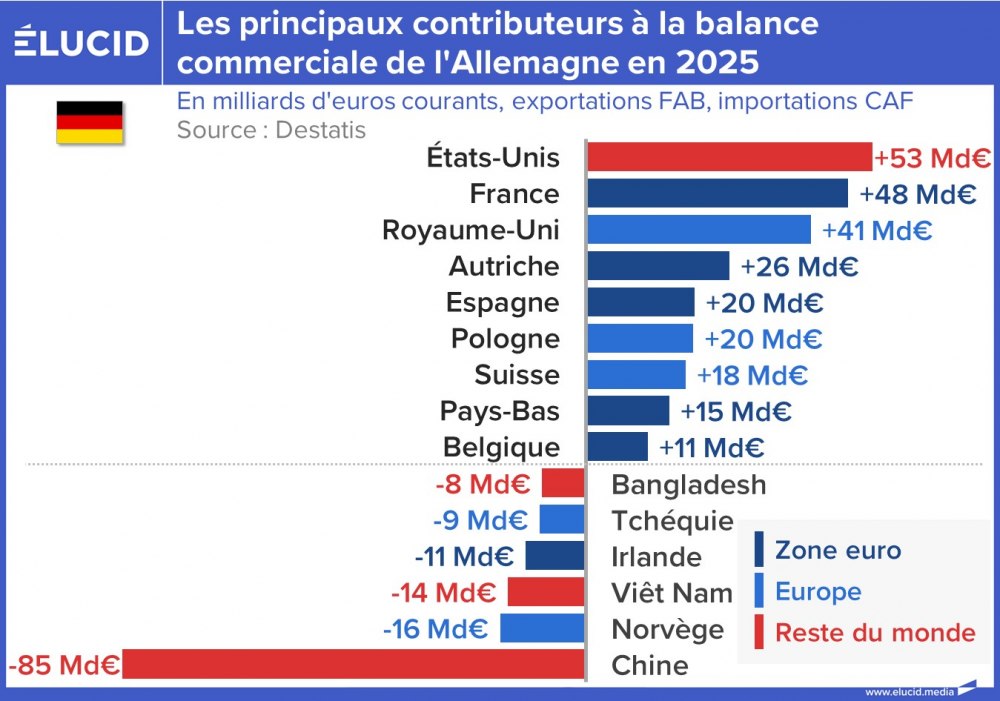
À l’inverse, du côté des déficits commerciaux allemands, la Chine arrive très loin devant avec 85 Md€ de solde négatif pour l’Allemagne. Ce pays exporte désormais en Allemagne des produits de plus en plus sophistiqués dans des secteurs comme l’électronique, les machines-outils, la pharmacie ou l’automobile. Le géant asiatique est suivi par la Norvège (16 Md€), le Viêt Nam (14 Md€) et l’Irlande (11 Md€, en raison du dumping fiscal pratiqué par Dublin).
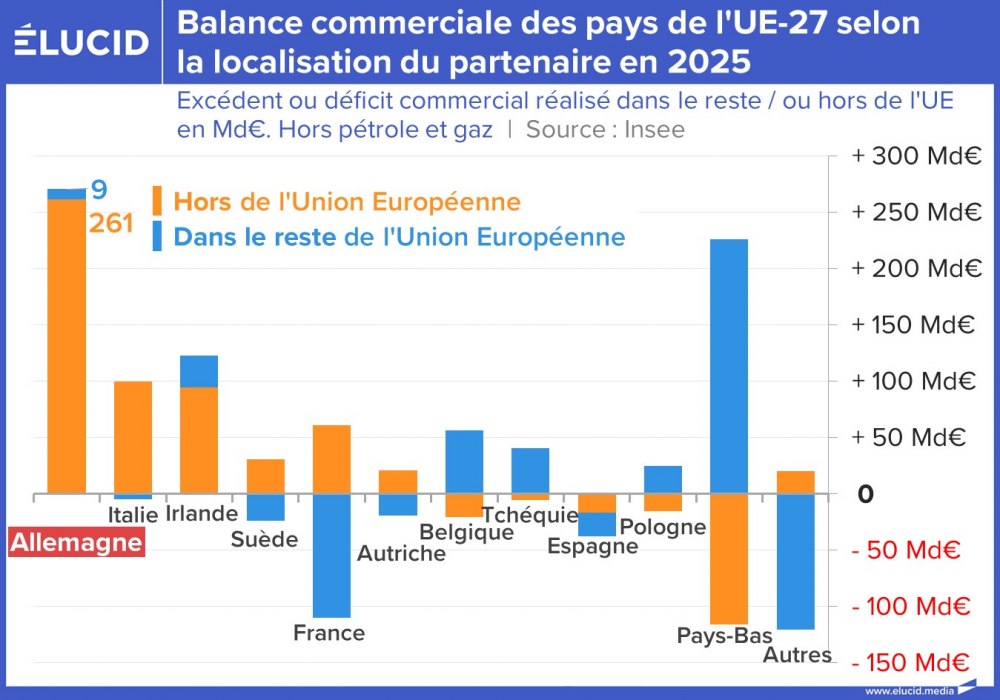
La situation exceptionnelle du commerce extérieur allemand saute aux yeux lorsque l’on compare, pour chaque pays européen, le solde commercial réalisé avec les 26 autres membres de l’UE et celui avec les pays extérieurs à l’UE. L’excédent allemand (hors pétrole et gaz) atteint 261 Md€ vis-à-vis du reste du monde – un niveau absolument sans équivalent. L’Allemagne produit des voitures et des machines pour la planète entière. Pour parvenir à un tel résultat, son industrie a délocalisé une partie de sa production en Europe centrale et orientale, si bien que l’Allemagne n’est que légèrement excédentaire au sein même de l’Union européenne – elle était même légèrement déficitaire en 2024.
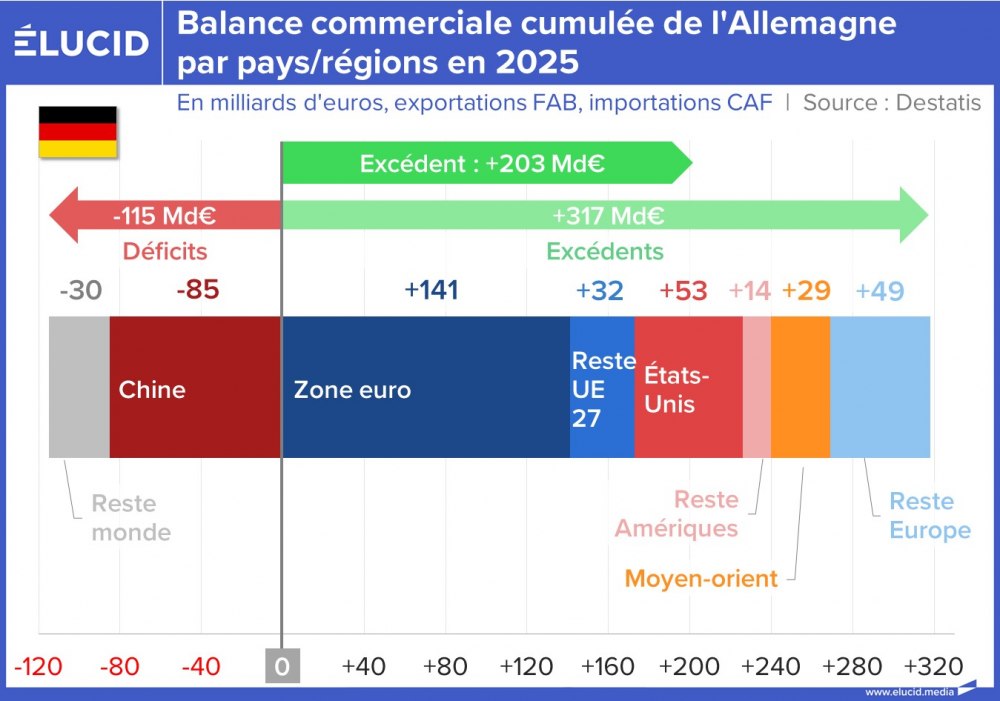
Si l’on regarde par grande région, l’Allemagne dégage un excédent avec presque toutes les zones du monde – à l’exception notable de l’Asie.
Allemagne : un excédent commercial qui a retrouvé son niveau d’avant-crise
L’Allemagne a largement bénéficié de la mondialisation et son économie très exportatrice a été nettement soutenue par l’adoption de l’euro. Ce dernier a empêché la monnaie nationale allemande de s’apprécier fortement au fil des années, ce qui aurait contribué à rééquilibrer au moins partiellement la balance commerciale.
Surtout, l’Allemagne a fait le choix de politiques non coopératives de compétitivité, mises en place par le chancelier social-démocrate Schröder. Elle a réformé son marché du travail en comprimant « le coût » de la main-d’œuvre et redimensionné son État social. La fin du bloc de l’Est a offert à son industrie des délocalisations de proximité, permettant une nouvelle fois de comprimer les coûts de production. Les exportations de voitures de luxe et de machines-outils se sont alors envolées, d’autant que ces spécialités germaniques correspondaient exactement aux besoins d’une Chine qui « s’éveillait ».
En conséquence, une fois absorbés les effets négatifs de la réunification, les exportations et importations allemandes ont fortement augmenté, les secondes moins que les premières, ce qui a fait exploser les excédents commerciaux. Ses partenaires n’ont alors étrangement pas réagi pour demander une diminution de compétitivité (en augmentant les salaires allemands par exemple) ni pour demander un partage de ces excédents (en contribuant à des programmes sociaux européens par exemple, pour compenser les effets négatifs de l’euro).
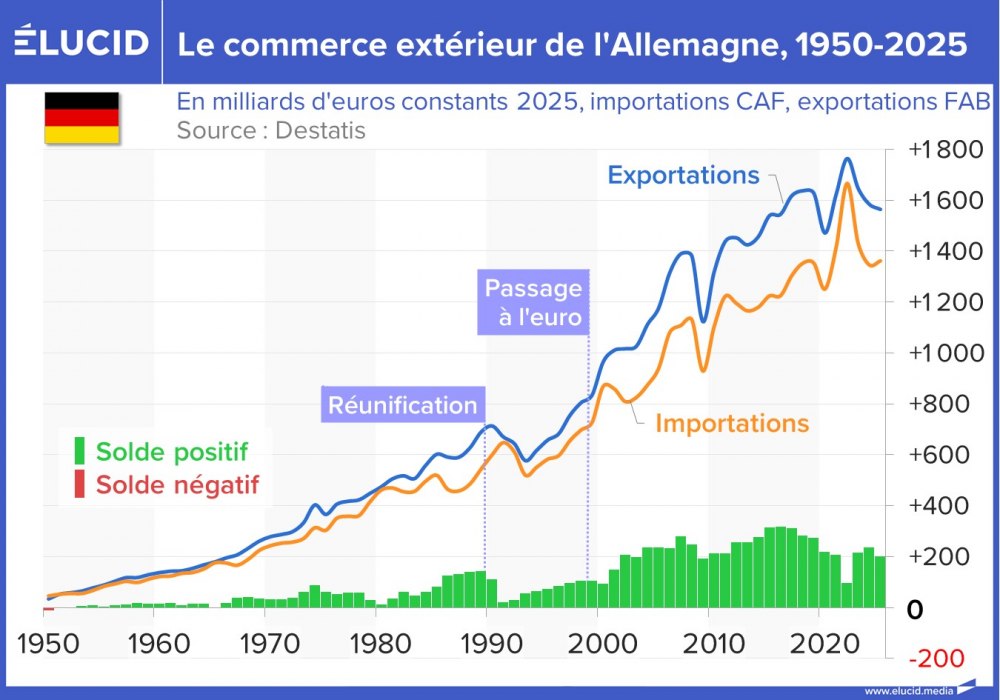
En conséquence, pratiquement chaque année depuis le début des années 2000, l’Allemagne enregistre des excédents commerciaux très importants de plus de 150 Md€, bien supérieurs à ceux qu’elle enregistrait durant toute la seconde moitié du XXe siècle.
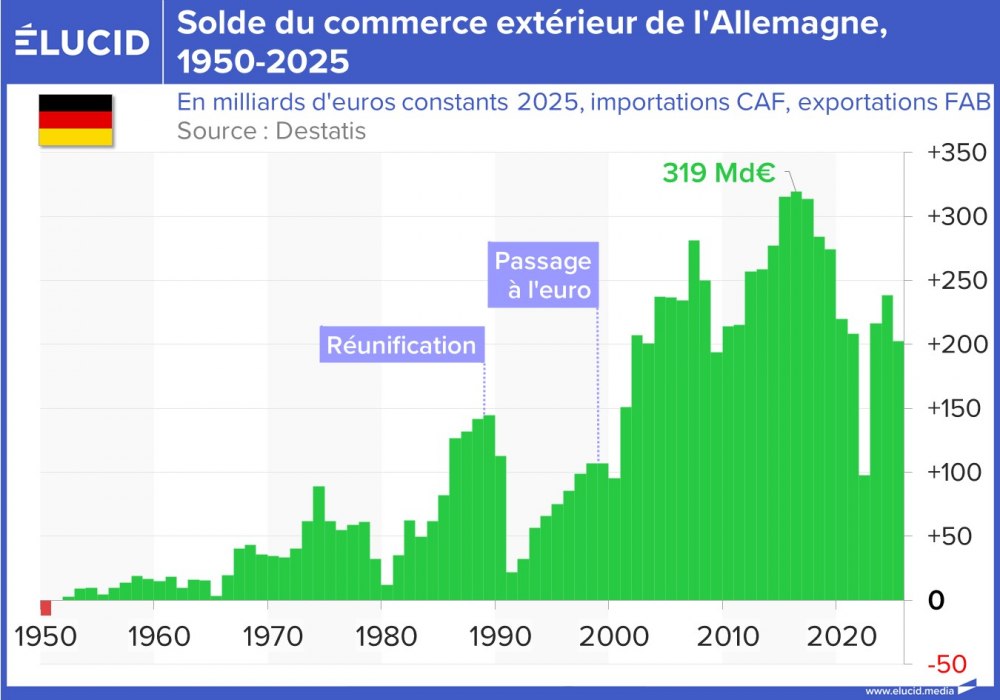
Le solde commercial allemand baisse tendanciellement depuis son pic historique de 2016 à plus de 300 Md€ en euros constants. La crise du Covid et la guerre en Ukraine ont évidemment eu leur part, mais l’économie allemande semble ne plus être aussi compétitive que par le passé. Combien de temps de tels déséquilibres vont-ils pouvoir durer, surtout au détriment des partenaires commerciaux voisins ?
La zone euro, première source de l’excédent allemand
Depuis 1990, les pays de la zone euro constituent la première source de l’énorme excédent commercial allemand. Celui-ci s’établissait autour de 35 Md€ durant la majeure partie des années 1990, et oscille depuis une quinzaine d’années aux environs de 100 Md€ – mais il a atteint 140 Md€ en 2025.
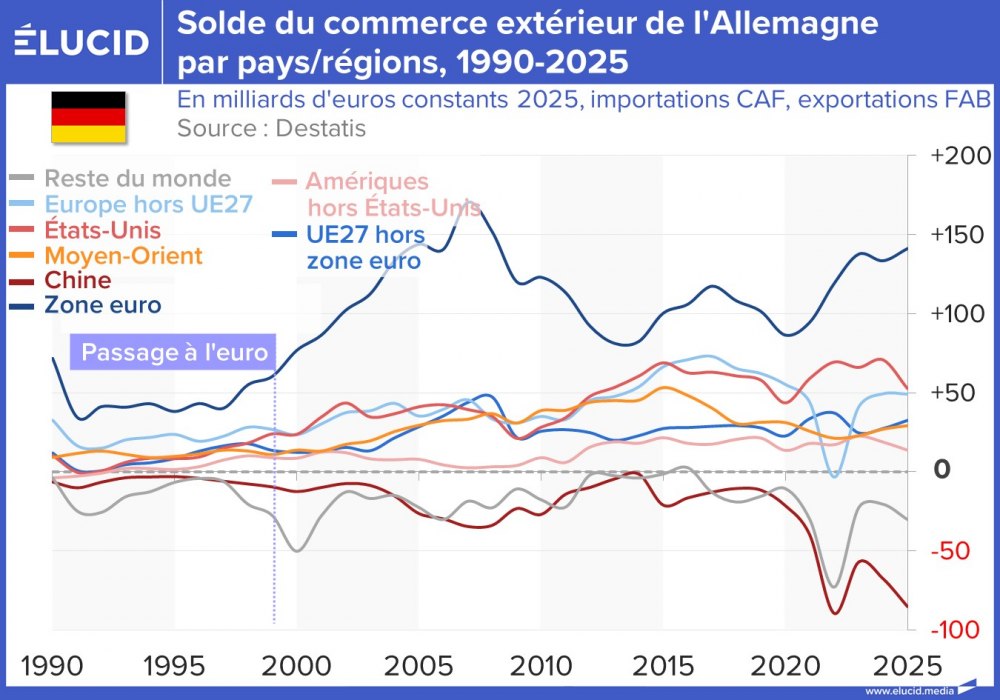
Depuis quelques années, l’Allemagne enregistre un fort déficit commercial vis-à-vis de la Chine ; ce gouffre s’est toutefois légèrement résorbé depuis le creux historique de 2022.
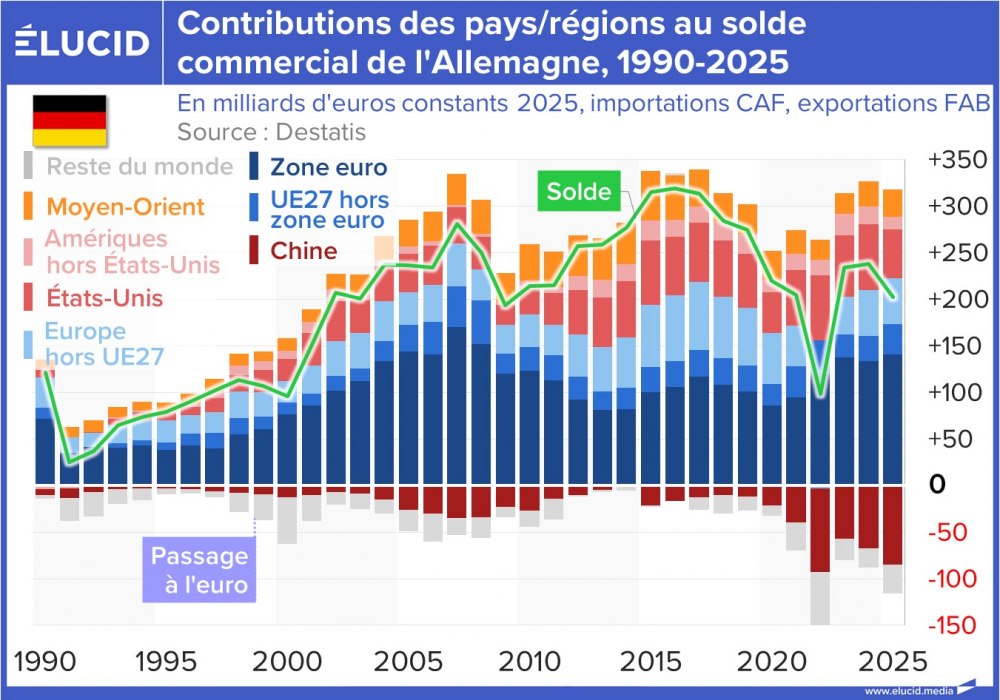
L’Europe et les États-Unis représentent l’essentiel de l’excédent allemand : l’économie d’outre-Rhin dépend donc très fortement du reste de l’Occident, qui a fait de l’Allemagne son usine principale.
La France : le tiers de l’excédent allemand en zone euro
Le détail du solde commercial allemand au sein de la zone euro met en évidence le statut de la France comme première source de l’excédent allemand dans la zone depuis 1999. Cet excédent n’a pratiquement jamais cessé de croître depuis lors. Avec presque 50 Md€, la France représente environ le tiers de l’excédent commercial allemand vis-à-vis de l’ensemble de la zone euro – conséquence de la désindustrialisation avancée de notre pays.
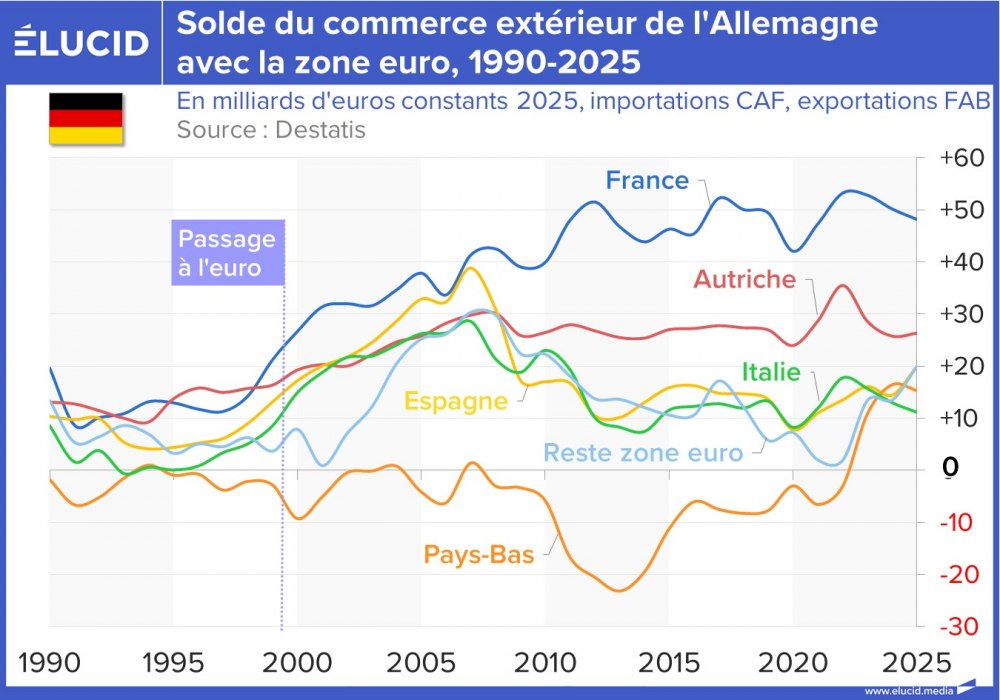
L’Autriche est la deuxième source d’excédent pour l’Allemagne dans la zone euro. Quant aux excédents réalisés aux dépens de l’Espagne et de l’Italie, ils ont suivi une trajectoire comparable : ils se sont fortement réduits depuis la crise de 2008. Ces deux pays, qui représentaient ensemble 40 % de l’excédent allemand sur la zone euro en 2007, n’en constituent plus que 25 % en 2025.
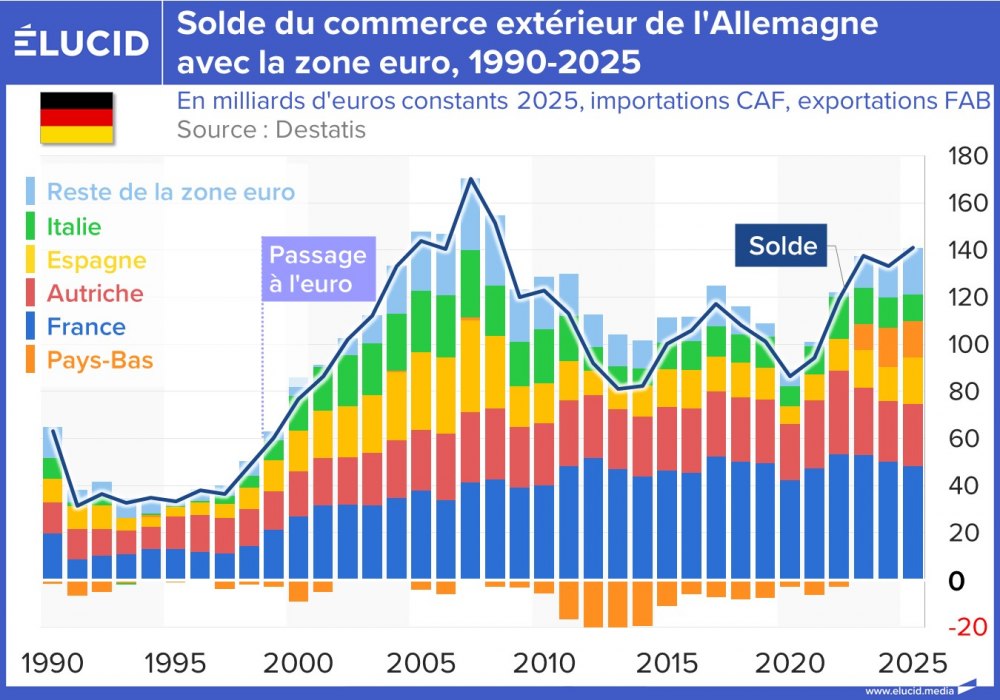
Le drame de la disparition de l’industrie française apparaît ainsi dans toute sa gravité, mais aussi dans sa singularité. Les autres pays, bien qu’eux aussi malmenés par l’euro, ont fini par réagir pour enrayer leur désindustrialisation. Mais pas la France…
La France, seul pays dont les exportations vers l’Allemagne baissent
L’observation de l’évolution des exportations allemandes vers la zone euro montre que ces dernières ont été relativement stables depuis 2010, oscillant à un niveau d’environ 550 Md€ chaque année. Les importations ont oscillé autour de 450 Md€ depuis cette même date, ce qui explique la persistance de l’excédent d’environ 100 Md€.
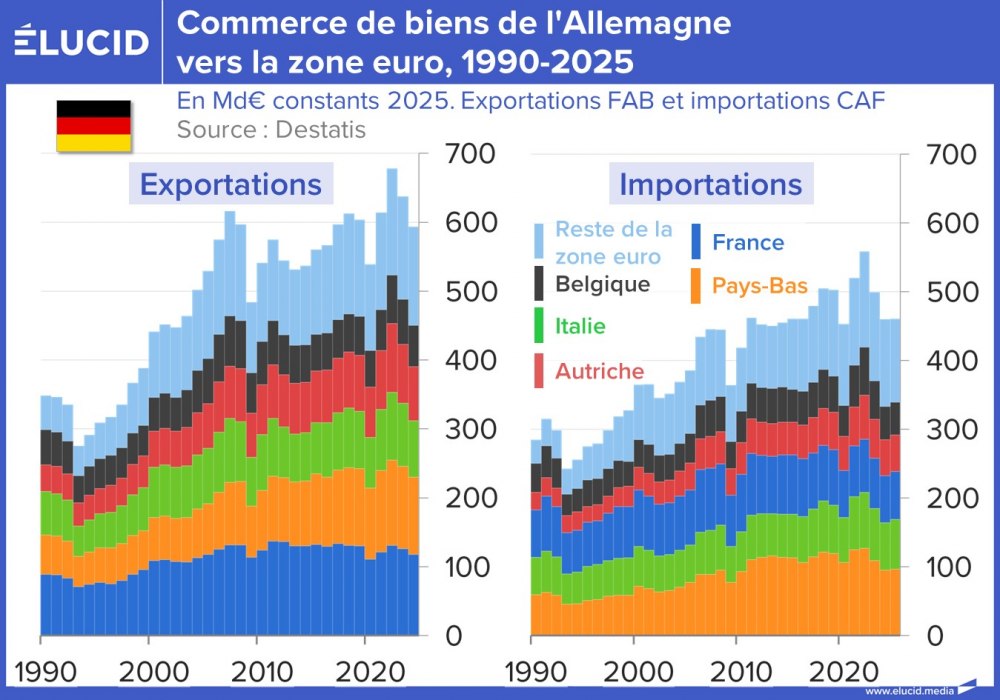
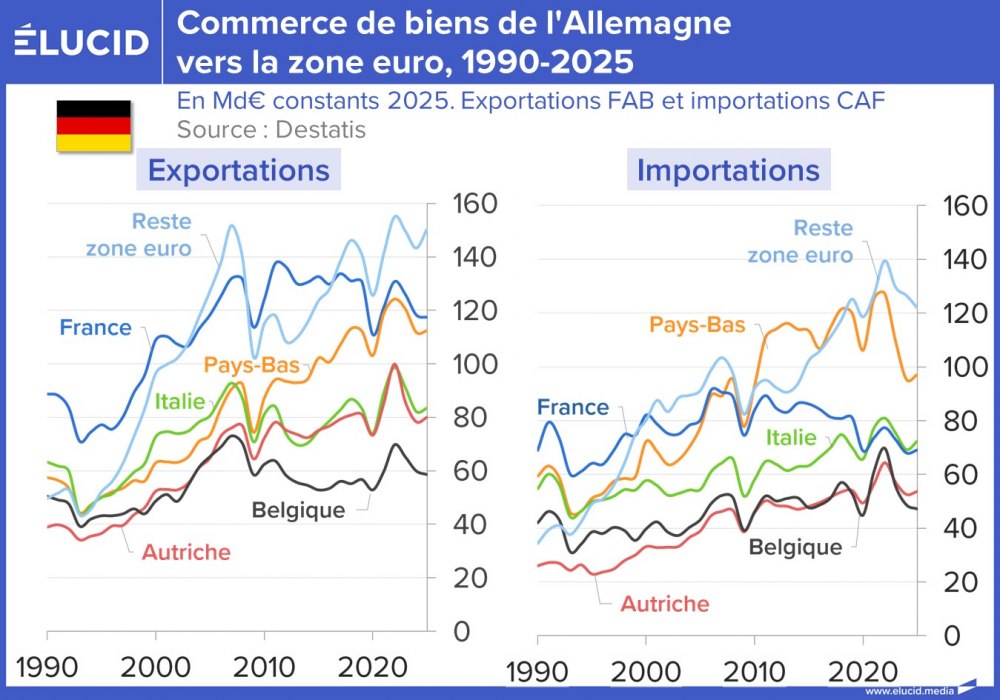
Dans le détail, la France a connu une évolution singulière : c’est pratiquement le seul grand pays de la zone euro pour lequel les importations allemandes sont en 2025 au même niveau qu’en 2010. Cela illustre une nouvelle fois notre cruelle désindustrialisation.
Des excédents accumulés gigantesques
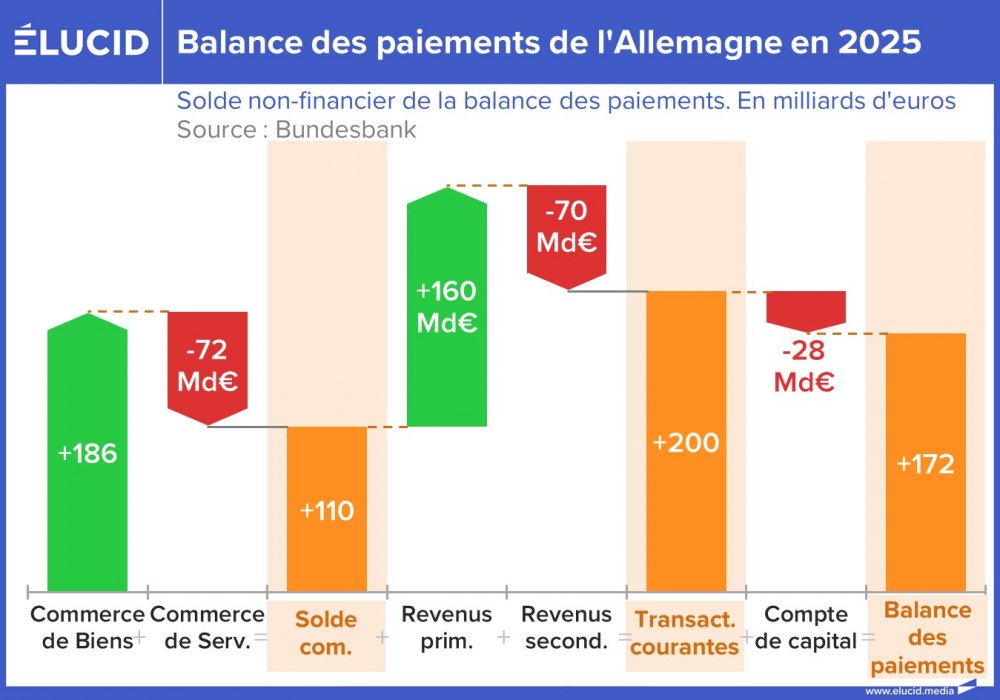
Dans un article précédent, nous avons analysé en détail la balance des paiements de la France, afin de comprendre les conséquences financières des soldes commerciaux. Nous nous contenterons ici de trois graphiques pour examiner la balance des paiements de l’Allemagne.
Le solde du commerce de biens est amoindri par le déficit des services (essentiellement à cause d’un déficit du tourisme de -76 Md€, contrairement à la France), mais il est renforcé par les 160 Md€ de revenus perçus de l’étranger (dividendes, intérêts, etc.). Au final, la balance des paiements de l’Allemagne affiche un excédent de +170 Md€ (contre un quasi-équilibre pour la France).
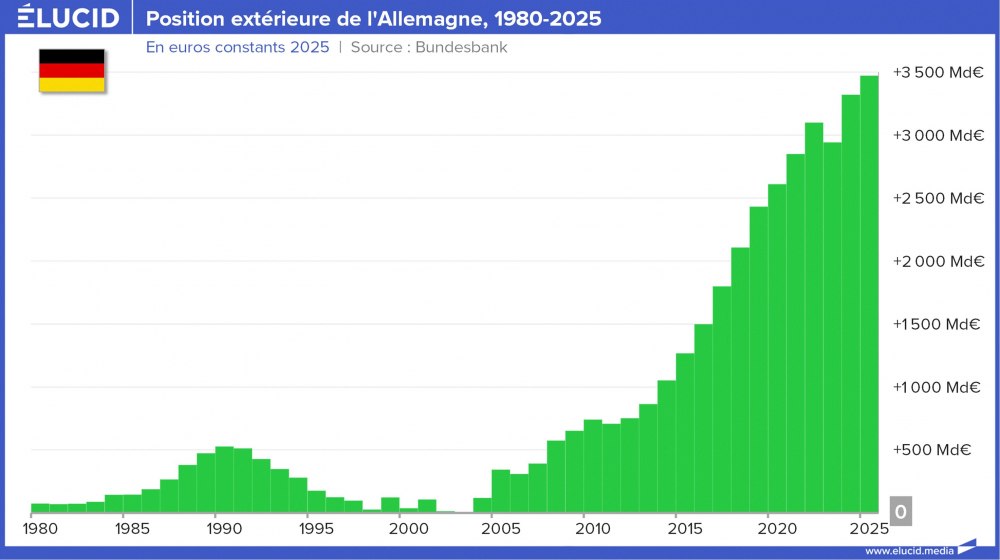
Le stock financier extérieur (mesuré par la position extérieure nette) se rapproche d’une position positive de +3 500 Md€, investis en net à l’étranger (contre -700 Md€ pour la France). La dette publique extérieure de l’Allemagne est elle aussi positive, ce qui signifie que les Allemands détiennent plus de dette publique étrangère que l’étranger ne détient de dette publique allemande.
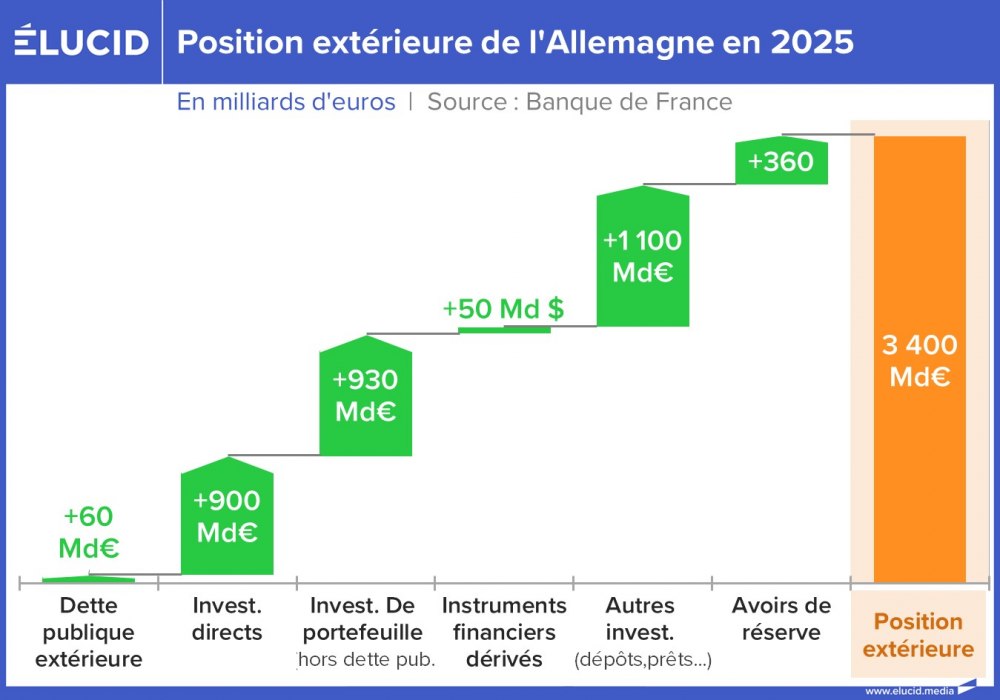
La progression fulgurante de la position extérieure allemande depuis 2010 illustre l’incroyable passivité des pouvoirs publics allemands – mais surtout européens – face à ces déséquilibres potentiellement très déstabilisants en cas de crise, qu’ils n’ont pas cherché à combattre.
En finir avec la course aux excédents
La doxa médiatique encense régulièrement les excédents de certaines nations, en particulier ceux de notre voisin d’outre-Rhin – l’historique « problème allemand » s’étant étrangement mué en un « modèle allemand ». Il s’agit pourtant d’une idée reçue qu’il est urgent de déconstruire.
Tout d’abord, rappelons que le commerce est toujours, in fine, un échange de biens (ou de services) contre d’autres biens (ou services). La monnaie n’est qu’un intermédiaire temporaire et commode. Au vu des énormes excédents qui s’accumulent, il apparaît en réalité que l’Allemagne s’appauvrit en biens physiques (lorsqu’elle vend des voitures ou des machines, par exemple) en échange de monnaie – de simples bouts de papier, ou plutôt des lignes de code informatique. Que penserait-on d’un individu qui se serrerait la ceinture toute sa vie pour mourir avec un énorme compte en banque dont il n’aurait jamais rien retiré ? Des excédents ne sont utiles que s’ils servent ensuite à acheter d’autres biens, c’est-à-dire en acceptant alors de passer en déficit commercial.
Le cas le plus grotesque est sans doute celui des États-Unis : ils vivent à crédit, et le reste du monde leur envoie des produits en échange de monnaie… à ceci près qu’il s’agit de leur monnaie, qu’ils impriment à volonté, et dont la valeur finira tôt ou tard par chuter.
Cette vision positive des excédents commerciaux remonte au mercantilisme du XVIIIe siècle, à l’époque où l’on commerçait en or, vecteur de richesse et symbole de puissance. Si l’on exclut les découvertes d’or, le commerce international était alors un jeu à somme nulle : les succès des uns se faisaient au détriment des autres. Un pays excédentaire disposait ainsi d’une véritable contrepartie concrète et pérenne aux produits qu’il vendait, et un pays déficitaire ne pouvait le rester indéfiniment : tôt ou tard, il devait réagir pour équilibrer sa balance, au risque de ne plus avoir assez d’or pour continuer à commercer.
La fin de l’étalon-or puis de l’étalon change-or (le système de Bretton Woods), et enfin la mise en place de l’euro ont rendu possible en Europe le « miracle » des déficits commerciaux permanents. À l’Allemagne le rôle de l’usine européenne ; aux autres pays celui de débiteurs permanents – la BCE se chargeant de fournir les liquidités nécessaires à ces déficits.
Pourtant, « l’argent magique n’existe pas ». Dès les années 1940, dans un contexte bien moins périlleux qu’aujourd’hui, l’économiste John Maynard Keynes, dans son projet de Bancor visant à refondre le système monétaire international après la Seconde Guerre mondiale, refusait de demander aux pays déséquilibrés de pratiquer des politiques déflationnistes pour rétablir l’équilibre de leur balance commerciale.
Pour Keynes, l’effort de rééquilibrage devait d’abord être fourni par les pays excédentaires, ce qui est logique. Si le déficit commercial est un mal, alors l’excédent commercial en est un également, puisque l’un ne va pas sans l’autre. On ne demande jamais aux adorateurs de la compétitivité allemande si le but est d’avoir en Europe 27 pays tous excédentaires entre eux – ce qui est évidemment impossible.
De plus, il est évident que pour de multiples raisons (historiques, économiques, sociologiques), l’Allemagne se révèle très efficace industriellement et donc structurellement excédentaire. Cela comporte aussi des effets négatifs : par exemple, les salaires y sont trop faibles. Mais surtout, comment espérer que la France se hisse un jour à son niveau ? D’ailleurs, plus on augmentera la compétitivité française, moins l’Allemagne sera compétitive – et plus Berlin s’empressera de regagner la compétitivité perdue, en comprimant à nouveau ses salaires comme au début des années 2000. C’est une course sans fin, où gagne celui qui maltraite le plus ses travailleurs, avec à la clé une dangereuse tendance à la déflation, néfaste pour tout le monde.
Dit autrement, demander à tous les autres pays de « faire des efforts » pour rattraper Usain Bolt au 100 mètres n’a aucun sens. Si l’objectif est que tout le monde finisse la course ensemble, il est bien plus simple de demander à Usain Bolt de ralentir – c’est exactement la philosophie du Bancor de Keynes.
Des excédents commerciaux allemands aussi élevés posent un sérieux problème à l’ensemble de l’Union européenne. Acquis au prix de politiques de déflation sociale au début des années 2000, ils ont freiné l’activité économique dans les pays partenaires. Il faut bien comprendre que ce modèle allemand fondé sur l’exportation est une véritable anomalie mondiale – sans équivalent dans les pays comparables – et qu’il ne pourra certainement pas se maintenir à moyen terme.
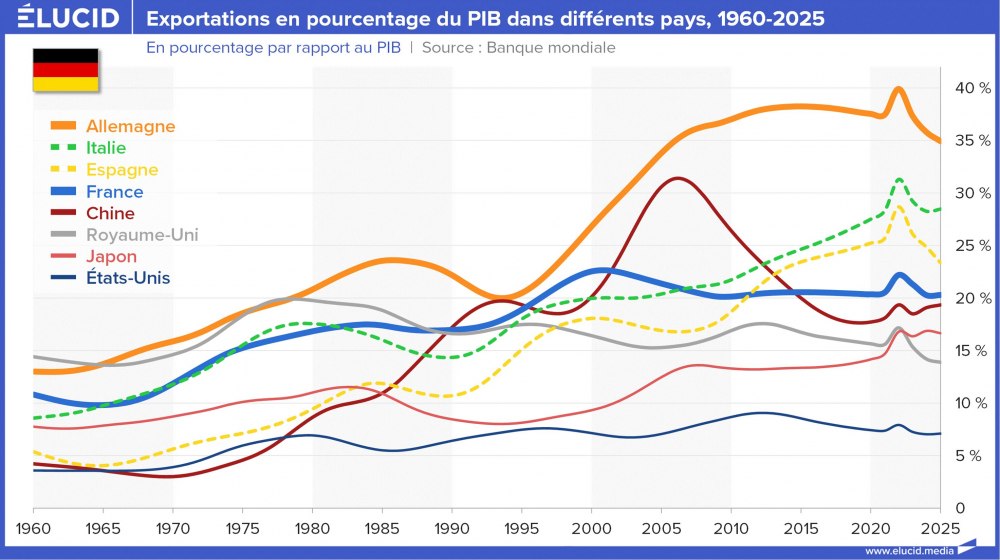
En attendant, ces politiques ont entraîné – et entraînent encore – une hausse du chômage dans de nombreux pays, alors que l’Allemagne a frôlé le plein-emploi. L’Allemagne n’exporte pas que des Mercedes, elle exporte aussi son chômage…
Ces politiques ont également engendré de lourds problèmes de financement des balances des paiements, dont nous avons pu mesurer toute la nocivité lors de la crise des dettes souveraines de 2011-2013. Une forte reprise de la demande intérieure allemande aurait pourtant pu stimuler les autres économies. Au final, tout cela n’a fait qu’accélérer la désindustrialisation dans les pays du Sud, en particulier en France.
En jouant cavalier seul dans la guerre de tous contre tous, l’Allemagne n’a pas respecté l’esprit de la monnaie unique. Avec des excédents faramineux dépassant 8 % du PIB, ce pays a même enfreint les règles européennes qui plafonnent normalement ces excédents à 4,5 % du PIB. Cela n’a eu aucune conséquence pour elle – rassurez-vous ! – car les règles européennes ne sont apparemment faites que pour les pays « faibles » comme la Grèce. Le cas de la Grèce a d’ailleurs été tristement emblématique puisque, dans l’incapacité de dévaluer une monnaie nationale qui n’existait plus, c’est au prix d’une violente dévaluation interne – c’est-à-dire par la compression de la consommation et de l’investissement – qu’elle a dû rééquilibrer sa situation commerciale.
En somme, l’Allemagne, par sa course obsessionnelle aux excédents, a très largement contribué aux déséquilibres du continent et porte une part de responsabilité dans la crise des dettes souveraines et les politiques d’austérité qui ont suivi. La politique commerciale non coopérative de Berlin montre une fois de plus combien, depuis la création du marché unique et le lancement de l’euro, l’espace européen est en proie à des déséquilibres internes préoccupants.
Plus préoccupante encore est l’absence totale de réponse politique face à ce passager clandestin de l’euro. Bien entendu, on peut mener des politiques commerciales non coopératives – c’est même plutôt la règle dans la mondialisation. Et l’on peut adhérer à une monnaie commune, c’est-à-dire à un haut degré de coopération. Mais on ne peut pas faire les deux « en même temps » : il faut choisir. On ne peut pas vivre comme un couple le matin et comme de féroces rivaux l’après-midi.
Pourquoi les autres gouvernements européens, et en particulier celui de la France, se laissent-ils faire ainsi, sans qu’aucun journaliste ne leur pose jamais la question directement ?
Quel avenir économique pour l’Allemagne ?
Cependant, au vu de la très faible préoccupation de nos dirigeants pour nos intérêts nationaux – eux que l’« esprit européen » semble envoûter – il est possible que le simple cours des choses finisse par résoudre le problème commercial allemand avant qu’une quelconque décision européenne ne soit même envisagée.
L’Allemagne est en effet frappée par un vieillissement démographique avancé et par une hausse durable de ses coûts d’approvisionnement en énergie (son industrie ayant longtemps profité du bas prix de l’énergie grâce au gaz russe – prix de l’énergie que le gouvernement allemand vient de décider de subventionner, ce qui est une violente distorsion de concurrence). D’autre part, les produits sur lesquels elle a bâti sa puissance risquent de souffrir à moyen terme d’une sévère obsolescence non programmée, en raison de la concurrence de pays émergents dont les économies montent en gamme.
Au final, on peut donc se demander si l’Allemagne pourra rester longtemps compétitive face aux futurs avions, voitures électriques, machines-outils et équipements chinois – et demain indiens ?
Ce qu’il faut retenir
L’Allemagne est historiquement un pays très exportateur. Cette tendance s’est fortement accélérée au début des années 2000 sous l’effet conjugué de la mondialisation, de l’essor de la Chine, de la mise en place de l’euro et du choix de Berlin de politiques de compétitivité féroces et non coopératives. L’économie allemande a dès lors généré des excédents gigantesques, qui ont eu des effets néfastes dans la zone euro. Les autres gouvernements ont cependant laissé faire.
Contrairement à ce qu’affirme la doxa néolibérale, des excédents qui témoignent d’une « sur-compétitivité » sont loin d’être une excellente nouvelle. D’abord pour les Allemands, car ils impliquent des salaires trop bas. Ensuite pour les autres pays, car ils se traduisent nécessairement par des déficits chez les partenaires commerciaux – avec à la clé du chômage, des problèmes financiers et une casse sociale pour tenter de regagner en compétitivité. Pour éviter ces écueils, c’est donc l’équilibre des échanges commerciaux que les États devraient viser.
L’excédent allemand recule (202 Md€ en 2025, contre 243 Md€ en 2024), sous le coup des droits de douane américains et de la concurrence chinoise. Mais le déséquilibre européen, lui, ne recule pas : l’excédent réalisé dans la zone euro a atteint un nouveau sommet, environ 145 Md€, dont le tiers aux dépens de la seule France. L’Allemagne perd du terrain dans le monde, et en gagne chez ses voisins.
La grande question est de savoir si ces excédents pourront se maintenir encore longtemps, au vu des handicaps qui s’accumulent pour ce pays : vieillissement de la population, coûts énergétiques en hausse et montée en gamme de la concurrence. L’issue aura de lourdes conséquences pour l’Allemagne, mais aussi pour l’ensemble de ses voisins européens, à commencer par la France.

