Fiscalité : le grand vertige de la non-imposition des hauts patrimoines
Un rapport sénatorial dénonce la profonde méconnaissance des plus hauts patrimoines par l’administration fiscale en France, ce qui laisse libre cours à l’inventivité des ménages les plus aisés pour éviter de se soumettre à l’impôt. Et les pertes de recettes pour l’État sont potentiellement énormes.
18 juin 2026 à 19h26 https://www.mediapart.fr/journal/economie-et-social/180626/fiscalite-le-grand-vertige-de-la-non-imposition-des-hauts-patrimoines?utm_source=quotidienne-20260618-191420&utm_medium=email&utm_campaign=QUOTIDIENNE&utm_content=&utm_term=&xtor=EREC-83-[QUOTIDIENNE]-quotidienne-20260618-191420&M_BT=115359655566
« Parmi les personnes les plus fortunées, des milliers ont un revenu fiscal de référence de zéro. Ils ne paient aucun impôt sur le revenu ! » Cette déclaration de l’ancien ministre de l’économie et des finances Éric Lombard, faite dans un entretien à Libération en janvier 2026, pourrait in fine permettre de lever un lièvre.
En effet deux sénateurs, Claude Raynal (PS) et Jean-François Husson (LR), respectivement président et rapporteur de la commission des finances de la chambre haute du Parlement, ont creusé pour savoir ce qui se cachait derrière les propos de l’ancien ministre. Propos démentis, rappelons-le, par la ministre des comptes publics de l’époque, Amélie de Montchalin, désormais première présidente de la Cour des comptes.
Dans une note d’étape résumant des documents confidentiels que Bercy leur avait fournis, les deux sénateurs avaient déjà révélé en février que 13 324 contribuables assujettis à l’impôt sur la fortune immobilière (IFI) n’avaient pas payé d’impôt sur le revenu (IR) en 2024. Mais leur rapport publié le 17 juin intitulé « Boîte noire des hauts patrimoines : pourquoi la France ne sait plus qui sont ses riches ? »va plus loin.
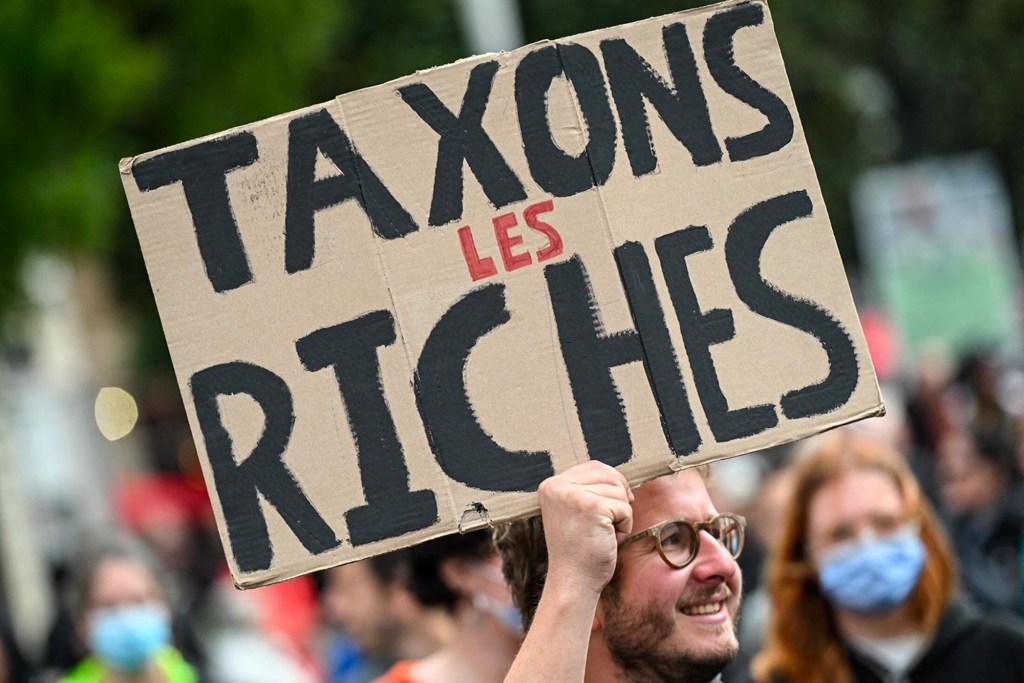
Un manifestant brandit une pancarte sur laquelle on peut lire « Taxons les riches » lors d’une manifestation à Nantes, le 13 septembre 2025. © Photo Sebastien Salom-Gomis / AFP
Envie de décrypter les rapports de force entre économie et social ?
On apprend d’abord que ce chiffre n’est que la partie émergée de l’iceberg. En effet, en menant avec les services de Bercy le même travail qu’en 2024, mais pour les années 2016 et 2017, époque où l’impôt de solidarité sur la fortune (ISF) existait encore – et dont l’assiette déclarative est beaucoup plus large que l’IFI, limité à l’immobilier –, les deux parlementaires ont trouvé un nombre de contribuables échappant à l’IR beaucoup plus élevé – 40 692 foyers. Preuve que plus on élargit le champ des contribuables aisés, plus l’on se rend compte que nombre d’entre eux ne paient pas d’impôts sur leur revenu.
Des riches ? Quels riches ?
Il faut bien avouer qu’à la lecture du rapport, on découvre avec stupeur l’incroyable méconnaissance du patrimoine des plus riches par l’administration fiscale.
Ce phénomène est à l’œuvre, selon les sénateurs, depuis l’arrêt de l’enquête sur les droits de la succession décidée en 2010 sous Nicolas Sarkozy et surtout depuis la suppression de l’impôt de solidarité sur la fortune par Emmanuel Macron en 2018, qui permettait de récolter des informations déclaratives sur le patrimoine immobilier et mobilier des ménages assujettis. « La donnée est à portée de main. Elle n’est simplement plus collectée ou traitée par l’État », regrettent les sénateurs.
La conséquence première de cette méconnaissance du patrimoine des ultrariches est qu’ils ont développé hors des radars de nouvelles techniques d’optimisation fiscale pour échapper à l’impôt. C’est autant de recettes fiscales en moins alors que sont actées, chaque année, des coupes dans les services publics et le modèle social pour réduire les déficits.
À LIRE AUSSI Peut-on encore taxer les riches en France ? 21 novembre 2025
Les sénateurs ont tout de même réussi à collecter quelques informations pour éclairer les débats budgétaires à venir. Par exemple, depuis la publication de leur note provisoire en février, de nombreuses voix critiques, ne voulant pas croire à l’échec du système d’impôt progressif en France, avançaient que les contribuables assujettis à l’IFI et non imposés étaient en majorité des retraités aux revenus faibles, mais qui en même temps étaient propriétaires d’immobilier dont la valeur avait nettement grimpé.
Mais, dans leur rapport du 17 juin, les deux sénateurs ont écarté cette éventualité : « La direction générale des finances publiques identifie seulement “quelques ménages” dont la situation correspondrait à celle de la “veuve de l’île de Ré”, soit la combinaison de faibles revenus et d’un patrimoine immobilier proche du seuil de l’IFI. »
Certes, le rapport explique que la plupart des ménages assujettis à l’IFI qui ne pas payaient pas l’IR en 2024 – soit les deux tiers environ – ont eu en fait recours à des dispositifs de réduction et de crédit d’impôt totalement légaux, tels les emplois à domicile, l’aide à la dépendance, les frais de garde des jeunes enfants, l’investissement locatif dans le neuf, la rénovation d’immeubles classés monuments historiques, etc.
Mais ces crédits d’impôt sont pour la plupart plafonnés et, somme toute, ils ne peuvent objectivement pas permettre seuls à des ultrariches d’échapper à l’impôt sur le revenu.
C’est pourquoi les sénateurs pensent que le phénomène réel d’évitement de l’impôt des plus aisés est plus pernicieux : « Même quand l’impôt a été effacé par les crédits d’impôt, il n’est pas exclu que les revenus imposés aient, préalablement, été réduits par des déductions, exonérations ou par de la thésaurisation dans des véhicules fiscalement distincts du contribuable. »
En d’autres termes, « une part significative de ces ménages pourrait avoir recours à d’autres mécanismes permettant encore d’exclure les revenus du calcul de l’IR dans une logique d’optimisation fiscale ».
Recours aux holdings
Pour réduire massivement leurs revenus imposés, les ménages très aisés appliquent plusieurs méthodes distinctes : petits chefs d’entreprise et professions libérales ont notamment recours aux frais professionnels pour financer leurs dépenses courantes et s’éviter d’avoir à déclarer des revenus, quand les plus aisés sollicitent des crédits lombards auprès de leur banque, en apportant en garantie des titres de sociétés.
En ce qui concerne « la thésaurisation de leur revenu économique dans des véhicules fiscalement distincts du contribuable », que beaucoup utilisent, les sénateurs entendent par là soit « des contrats d’assurance-vie », qui sont fiscalement très avantageux, « soit des sociétés contrôlées par le contribuable (comme des sociétés dites holdings ou des sociétés civiles immobilières) », auxquelles sont adossés de nombreux mécanismes d’optimisation fiscale.
À LIRE AUSSILe pacte Dutreil : un dispositif coûteux pour l’État qui favorise la rente des ultrariches 18 novembre 2025
Les services du contrôle fiscal identifient plusieurs mécanismes d’optimisation agressive qui se développent actuellement via les sociétés holdings.
D’abord, la détention d’actifs immobiliers au sein d’une holding afin de minorer l’IFI. Mais surtout, « le recours au régime de l’apport-cession », qui consiste pour des actionnaires à apporter leurs titres dans une holding dans le but de les céder, ce qui « permet de reporter, parfois indéfiniment, l’imposition des plus-values mobilières et d’effacer des plus-values placées en report d’imposition au moment de la succession ».
Ce dispositif connaît un succès fou chez les ultrariches : le Conseil des prélèvements obligatoires (CPO) a relevé « la croissance exponentielle du volume des plus-values nouvellement placées en report d’imposition : de 1 milliard d’euros en 2012, il est passé à 16 milliards d’euros en 2018 puis à 34 milliards d’euros en 2023 », écrivent les deux sénateurs dans leur rapport.
Au total, depuis 2012, le stock de plus-values placées en report d’imposition s’élève à… 127 milliards d’euros. Ce dispositif est particulièrement concentré sur les ménages les plus riches : « Il bénéficiait en 2023 à 8 400 foyers dont le revenu déclaré moyen hors plus-values était de 700 000 euros annuels, soit les 0,1 % les plus aisés. »
Or ce régime de l’apport-cession va au-delà d’un décalage dans le temps de l’imposition des plus-values, puisqu’il permet, dans une certaine mesure, « d’éviter définitivement l’imposition de certaines sommes », déplorent les sénateurs.
Par exemple, « en cas de transmission entre vifs, le report d’imposition de cette plus-value est transféré sur la tête du donataire, dans la proportion des titres transmis. Hormis le cas où le donataire cède, apporte, rembourse ou annule ces titres dans un délai de cinq ans, l’exonération est définitive ». Par ailleurs, « en cas de transmission au décès de l’apporteur, le report d’imposition sur la plus-value est définitif, l’impôt n’étant pas transmissible aux héritiers ».
Le rapport parle avec mesure d’un « levier d’optimisation important ». Mais au vu des montants énormes des plus-values placées en report d’imposition, il y a fort à parier que les pertes pour l’administration fiscale se chiffrent en milliards.
Le dispositif Dutreil et le phénomène Airbnb en question
Outre ce dispositif, les titres logés dans les holdings peuvent aussi échapper au fisc dans le cadre de transmission par le biais du dispositif Dutreil, qui permet à un ou une héritière de bénéficier d’un abattement de 75 % sur la valeur de la société transmise en cas de conservation des titres durant au moins six ans après la donation parentale. Ce qui fait passer le taux d’imposition effectif de l’héritage de 34 à 8 %. Pas un mince avantage !
Un rapport de la Cour des comptes pointait récemment le coût énorme de ce dispositif pour les finances publiques : 5,5 milliards d’euros en 2024 après 3,3 milliards en 2023. Alors même que les évaluations au doigt mouillé sur lesquelles s’appuyaient jusqu’ici les parlementaires pour voter les budgets tablaient sur un coût entre 500 et 800 millions d’euros par an…
Enfin, dernier phénomène expliquant que l’IR soit nul chez nombre d’assujettis à l’IFI : le recours massif par des multipropriétaires à Airbnb et autres plateformes de location de logements meublés.
La direction de la législation fiscale, dans ses réponses écrites à Claude Raynal et Jean-François Husson, estime que le recours à grande échelle à la location meublée « permet, par l’amortissement de la valeur du bien loué (qui ne correspond à aucune dépense effectivement décaissée ni à une authentique dévalorisation du bien découlant de son usure), d’effacer l’imposition des revenus locatifs ».
De même, des avocats fiscalistes entendus par les deux sénateurs ont « cité les amortissements et déficits fonciers comme des mécanismes courants de minoration des revenus imposables ». Cet avantage fiscal constitue un levier puissant de minoration du revenu : « En 2024, le rapport de la députée Annaïg Le Meur a estimé que 68 % des contribuables loueurs en meublé ne déclarent aucun revenu », disent les deux sénateurs.
Ils ajoutent enfin que « les amortissements associés à la location meublée n’apparaissent pas sur les déclarations de revenu lorsque la location meublée s’effectue au travers d’une SCI, les contribuables ayant la faculté de recourir à une société soumise à l’impôt sur les sociétés en matière immobilière ». Bref, l’optimisation fiscale est devenue un sport national.
La France ne sait plus qui sont ses riches » : le Sénat appelle l’Etat à rouvrir la « boîte noire » sur le patrimoine des plus aisés
Près d’un quart des millionnaires en matière de patrimoine immobilier paient peu ou pas d’impôt sur le revenu. Dans un rapport publié mercredi, la commission des finances du Sénat constate le manque criant de données sur la fortune des contribuables les plus aisés et demande à l’exécutif d’agir pour y voir plus clair.
Par Denis Cosnard
Le 17 juin 2026 à 16h37, modifié hier à 01h41 https://www.lemonde.fr/politique/article/2026/06/17/patrimoine-des-francais-les-plus-riches-le-senat-appelle-l-etat-a-rouvrir-la-boite-noire_6704251_823448.html
Lecture 3 min
Le constat tient en neuf mots : « La France ne sait plus qui sont ses riches ». La principale conclusion des sénateurs qui viennent d’enquêter sur l’imposition des grandes fortunes peut paraître décevante. Malgré des mois de travail, les deux têtes de la commission des finances, Claude Raynal (Parti socialiste) et Jean-François Husson (Les Républicains), ne sont pas parvenues à obtenir les données qu’elles espéraient sur le patrimoine des Français les plus riches : « Une boîte noire s’est refermée depuis vingt ans sur le patrimoine. » Plutôt que d’éventuelles actions pour mieux taxer les riches, le rapport, dévoilé mercredi 17 juin, appelle donc le gouvernement à prendre une série de mesures pour mettre fin à cette opacité.
Lire aussi En France, le grand écart des patrimoines mis en évidence par l’Insee
« On connaît beaucoup mieux la situation des ménages pauvres que celle des plus aisés, s’agace Jean-François Husson. Si l’on veut réparer les fractures, il faut commencer par la base : connaître. Connaître les patrimoines. Il revient donc au gouvernement de mener un travail d’expertise et de chiffrage, pour pouvoir ensuite modifier éventuellement la fiscalité. »
Tout a commencé par une petite phrase, glissée par l’ancien ministre de l’économie Eric Lombard dans Libération, le 11 janvier : « Parmi les personnes les plus fortunées, des milliers ont un revenu fiscal de référence de zéro. Ils ne paient aucun impôt sur le revenu ! » Stupéfaits par ce chiffrage inédit et contesté par le gouvernement, les sénateurs ont voulu y voir plus clair. Sous pression, Bercy a fini par lâcher quelques données, confirmant les propos de l’ancien ministre : 13 324 foyers assujettis à l’impôt sur la fortune immobilière (IFI), donc disposant d’un patrimoine immobilier supérieur à 1,3 million d’euros, se sont acquittés d’un impôt sur le revenu nul ou négatif en 2024.
Divers cas de figure
Au fil des investigations, les sénateurs ont glané quelques informations supplémentaires. En élargissant le regard au-delà de ceux qui ne paient aucun impôt sur le revenu, 56 657 foyers imposés à l’IFI, donc millionnaires, ont été soumis à un taux moyen d’imposition inférieur à 10 %. En retirant de cette population les non-résidents, les personnes décédées et les fonctionnaires internationaux, 43 845 foyers demeurent dans cette situation. Ce qui signifie que 23 % des millionnaires en matière de patrimoine immobilier paient peu ou pas d’impôt sur le revenu.
Comment cela est-il possible ? Bien des explications sont évoquées. Il peut s’agir de particuliers dont les biens immobiliers ont pris beaucoup de valeur, sans que leurs revenus soient élevés pour autant – cas de figure que l’on ramène souvent à un sobriquet archétypal : « la veuve de l’île de Ré ». Ou encore de ménages aisés qui utilisent à fond les multiples niches fiscales existantes. Mais « l’application des réductions et crédits d’impôt n’explique que marginalement l’imposition nulle ou négative des revenus », assurent les sénateurs. L’essentiel relève de l’optimisation, la « suroptimisation » ou la fraude fiscale. Les contrôles effectués entre 2023 et 2025 sur 2 910 foyers millionnaires ne payant pas d’impôt sur le revenu sont éloquents : 58 % des contribuables visés ont été « rectifiés » par le fisc.
Lire aussi Lutte contre la fraude fiscale : des discours musclés, des résultats décevants
Pour approfondir l’analyse, les sénateurs se sont heurtés à un problème majeur : le manque de chiffres. Depuis la fin de l’impôt de solidarité sur la fortune, en 2017, les Français n’ont plus à déclarer leur patrimoine, en dehors des biens immobiliers. Donc, « tout s’est effondré en matière d’information, constate Claude Raynal. L’administration ne dispose plus que d’éléments épars, qu’elle doit croiser, recroiser… »
Evaluations peu fiables
Difficile d’avancer sérieusement dans ce brouillard. Impossible d’évaluer de façon fiable l’impact de possibles mesures fiscales. C’est la raison pour laquelle la commission des finances a retenu 11 recommandations, qui visent toutes à « rouvrir la boîte noire ». De façon transpartisane, les élus souhaitent que l’Institut national de la statistique et des études économiques réalise une enquête régulière sur le patrimoine des ménages, et que, sans attendre, une première « photographie complète » soit prise à partir des données disponibles au moment des successions, la dernière étude solide datant de 2010.
Ils suggèrent aussi d’accélérer la numérisation des déclarations de successions : aujourd’hui, les notaires disposent de documents numériques, qu’ils impriment pour les transmettre à l’administration. Un système « archaïque », juge-t-on aussi à l’Assemblée nationale. Les banques, les notaires et les prestataires de services en matière de cryptoactifs pourraient aussi être mis à contribution pour alimenter les bases de données qui manquent. De quoi sortir de l’« ignorance » actuelle concernant les plus hauts patrimoines, espèrent les sénateurs, pour s’assurer par la suite que « chacun contribue également aux charges publiques », le fondement même de la justice fiscale.

Denis Cosnard
Les riches contribuables font le ménage dans leurs holdings, mettant à l’abri lingots, maisons et voitures de sport
La nouvelle taxe de 20 % sur les actifs « somptuaires » placés dans des holdings personnelles incite leurs détenteurs à les en sortir au plus vite. Résultat : le dispositif risque de ne presque rien rapporter.
Par Denis Cosnard
Publié hier à 05h00, modifié hier à 09h05 https://infos.lemonde.fr/optiext/optiextension.dll?ID=-0F7-EbnnLza5JzbKiFNr2we3uyHq9FxY_I96bRwvOoRQttY7C3H9vF7GBM2XD60m9IXUKuiKyHyXGbr4U3hS5BcETSm-WiqvsGHmZ47
Temps de Lecture 3 min.Read in English

Appelons-les Pierre et Julien – ils ont requis l’anonymat. Deux entrepreneurs parmi des milliers. Une société holding ? Bien sûr qu’ils en possèdent chacun une, comme tant de leurs collègues. Ne serait-ce que pour organiser les participations qu’ils détiennent dans diverses sociétés. Jusqu’à ces derniers mois, c’est aussi dans ces structures qu’ils avaient placé un petit stock de pierres précieuses pour l’un, quelques voitures de sport et une résidence secondaire pour l’autre.
Mais, avec la taxe sur les holdings créée à l’occasion du budget 2026, Pierre comme Julien se sont empressés de retirer pareils actifs de ces entités. L’un et l’autre les ont rachetés à titre personnel, quitte à être taxés sur ces transactions. « C’était ça, ou payer 20 % dessus chaque année, raconte l’un d’eux. Le calcul était vite fait. »
Combien sont-ils à avoir, comme Pierre et Julien, rectifié les contours de leurs sociétés holdings depuis le début de l’année ? Impossible à dire. Aucune statistique n’est disponible. Mais l’administration et les professionnels interrogés le confirment : l’entrée en vigueur de la taxe a incité les riches contribuables à réexaminer le contenu de leurs holdings personnelles, et, parfois, à corriger ce qui devait l’être.
Lire aussi | Budget : le sidérant fiasco de la taxe sur les hauts revenus
« Appelons ça un ménage de printemps, une mise à niveau, pour s’assurer que tout est en règle, résume Isabelle Fauchon, ingénieure patrimoniale au sein de la banque Neuflize OBC. C’est un peu marginal, mais quelques clients ont par exemple décidé de racheter à titre personnel leur résidence principale ou secondaire, qui était logée dans leur holding. »
Tout est parti d’une disposition du budget 2026, ce texte adopté dans la douleur à la mi-février. Alors que la gauche réclame à cor et à cri l’instauration de la taxe Zucman sur le patrimoine des ultrariches, le gouvernement Lecornu propose à la place une mesure moins violente qui cible en partie les mêmes contribuables : une imposition des holdings. Selon Amélie de Montchalin, alors ministre des comptes publics, ces structures constituent en effet « un mécanisme désormais assez usité – disons-le franchement – d’évitement et parfois de contournement de l’impôt ».
« Une sorte d’épouvantail »
A l’issue des discussions, la « taxe sur les actifs non affectés à une activité opérationnelle des sociétés holdings patrimoniales » est adoptée. Mais dans une version qui la vide de sa substance. Elle exclut en effet les biens professionnels, qui constituent la grande majorité des actifs placés dans des holdings, et elle ne vise qu’une liste limitative de biens personnels dits « somptuaires », comme les bijoux et les métaux précieux, les yachts, les bateaux à voile, les chevaux de course, le matériel de chasse, les vins et alcools, ou encore les logements utilisés gratuitement. Son rendement attendu ? Zéro euro la première année, 100 millions d’euros en 2027. Au mieux.
Ce qui devait être une façon d’imposer davantage les riches pour renflouer les caisses publiques s’est, de fait, transformé en une mesure incitant les personnes concernées à modifier leur comportement.
« C’est une sorte d’épouvantail, pour pousser les contribuables à bouger », considère l’avocat Alain Jouan, qui supervise le pôle fiscal du cabinet Bersay. « Placer dans une holding un appartement qu’on occupe gratuitement posait déjà problème, complète son confrère Yoann Chemama, du cabinet Arsene. Disons qu’on empile les lois pour marteler le message. »
Le principe qui sous-tend cet article du budget est simple : les holdings patrimoniales sont des outils professionnels, elles n’ont pas vocation à rester des coffres-forts où les riches contribuables thésaurisent des actifs personnels à l’abri du fisc. En pratique, la mesure en vigueur depuis la mi-février prévoit de taxer à 20 % les actifs somptuaires, sous réserve que la valeur totale de la holding dépasse 5 millions d’euros. Un taux « astronomique », a jugé Charles de Courson, député centriste de la Marne, mardi 16 juin, lors d’une audition de la commission d’enquête sur les hauts patrimoines, dont il est le rapporteur.
Rendement maigrelet
« Avec un tel taux, le contribuable devrait, en cinq ans, payer en impôts l’équivalent de la valeur totale de son bien,constate l’avocat Gwendal Chatain, associé chez Taylor Wessing. Cela incite à retirer dès cette année les biens concernés, même si la taxation peut alors dépasser 20 %. Au moins, on ne l’acquitte qu’une fois, pas tous les ans. » Isabelle Fauchon, de Neuflize OBC, se montre tout aussi affirmative : « Les métaux précieux, notamment les lingots, il faut les retirer des holdings, c’est clair. »
Le cas le plus sensible concerne les logements occupés par l’actionnaire de la holding. « Ce montage, qui relève de l’optimisation sans être illégal, est assez répandu », a noté Laurent Martel, directeur de la législation fiscale à Bercy, devant les députés, le 8 avril. Pour les contribuables en cause, deux options : accepter de verser désormais un loyer à leur holding, au prix du marché, ou racheter en direct l’appartement ou la maison en cause, s’ils en ont les moyens.
Le taux de 20 % pousse donc les particuliers à « nettoyer » au plus vite leurs holdings des biens problématiques qui y demeuraient, pour couper à la taxe. Le résultat ? En 2027, première année d’application réelle du dispositif, celui-ci risque d’avoir un rendement maigrelet, inférieur même aux 100 millions d’euros affichés dans le budget. « Beaucoup d’entre nous pensent que si on fait [de] 20 millions à 30 millions, ce sera déjà très bien », a glissé, mardi, Charles de Courson. Une goutte d’eau pour les finances publiques.
Lire aussi l’éditorial du « Monde » (2025) | L’équité fiscale passe par la taxation des ultrarichesLire plus tard
« Au-delà, les débats parlementaires de l’hiver ont envoyé un très très mauvais signal, commente Anthony Calci, conseiller en gestion de patrimoine. Maintenant que les responsables politiques ont les holdings dans le collimateur, jusqu’où iront-ils ? » Après avoir ciblé les biens personnels somptuaires, une future loi pourrait taxer la trésorerie qui dort parfois dans ces entités. Anthony Calci a déjà prévenu tous ses clients : « Sortez tout de suite l’argent de vos holdings. Demain, la fiscalité sera encore pire ».
 Santé-Environnement-Politique
