Aux États-Unis, la santé financiarisée tue, ampute les salaires et ruine le contribuable
Et si les États-Unis montraient à la France non pas la voie à suivre, mais celle à éviter ? Depuis plusieurs décennies, fonds d’investissement, assureurs et grands groupes ont fait de la santé américaine un marché comme un autre. Un modèle dont les conséquences sont désormais mesurables – et qui mérite d’être regardé de près au moment où, en France, la réduction des dépenses publiques et l’ouverture croissante du soin aux capitaux privés sont présentées comme des remèdes aux difficultés de notre système de santé.
publié le 03/11/2026 https://elucid.media/analyse-graphique/aux-etats-unis-la-sante-financiarisee-tue-ampute-les-salaires-et-ruine-le-contribuable
Par Alexandra Buste, Xavier Lalbin
Aux États-Unis, la financiarisation de la santé tue davantage de patients, étrangle les salariés et fait payer le contribuable.
Gérer un hôpital « comme une entreprise » , privatiser des établissements publics « défaillants » au nom de prétendus « gains d’efficacité », ouvrir le financement hospitalier aux fonds privés via des « Health Impact Bonds »… Depuis trente ans, les think tanks libéraux exercent une pression continue pour que le système de santé français s’aligne sur la logique de marché qui prévaut en particulier outre-Atlantique. La promesse est que le privé soignera mieux, plus vite et moins cher que l’État. Pourtant, l’observation des États-Unis, où cette logique s’est déployée jusqu’au bout, montre que c’est tout l’inverse qui se produit.
Là où les fonds d’investissement rachètent les hôpitaux, la mortalité aux urgences bondit. Là où l’assurance santé est massivement financée par les employeurs, les primes augmentent et étranglent la croissance des salaires. Lorsque la couverture liée à l’emploi est absente, trop coûteuse ou insuffisante, les programmes publics prennent le relais pour les travailleurs et les familles qui y sont éligibles : au New Jersey, des centaines de milliers de salariés et de membres de leurs familles sont ainsi pris en charge en dernier recours par la sécurité sociale publique.
Et la prédation organisée de la santé par les intérêts privés s’aggrave sous la seconde administration Trump. Le « One Big Beautiful Bill Act », signé en juillet 2025, ampute Medicaid (2), la sécurité sociale américaine, et menace la couverture santé d’une dizaine de millions d’Américains. Le retrait de l’État du secteur de la santé ne profite ni aux malades, ni aux salariés, ni au contribuable… En revanche, il enrichit les détenteurs du capital.
Le modèle américain n’est pourtant pas le repoussoir lointain qu’il devrait être. C’est un avertissement pour la France, où certains think tanks et responsables politiques préconisent d’accroître la place des capitaux privés dans la santé.
Hôpitaux rachetés par les fonds d’investissement : la mortalité augmente
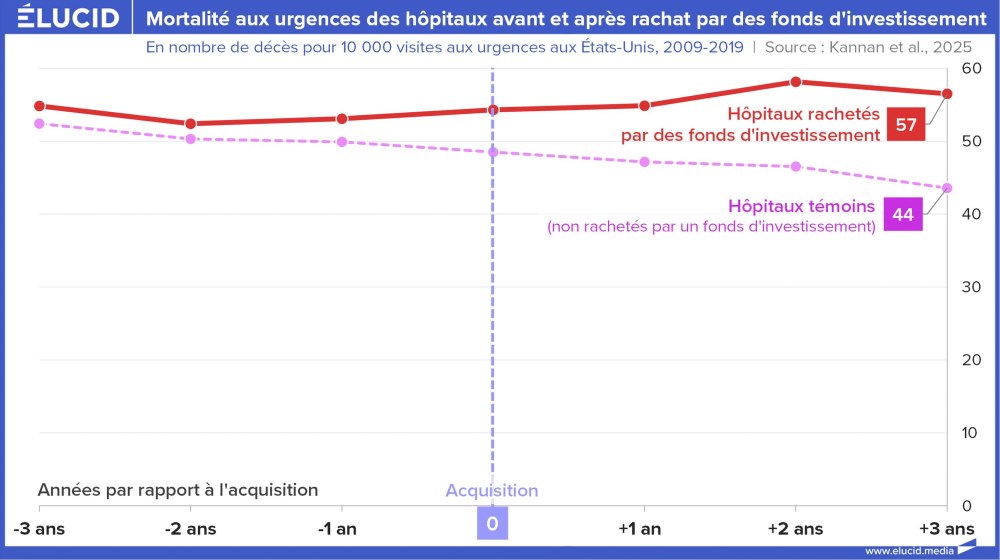
Les chiffres d’une étude récente de la Harvard medical school sont implacables. Les chercheurs ont comparé l’évolution de 49 hôpitaux américains rachetés par des fonds de capital-investissement à celle de 293 établissements comparables non rachetés par ces fonds. Plus de sept millions de passages aux urgences de bénéficiaires de Medicare ont été analysés sur la période 2009-2019.
Les performances médicales d’une cinquantaine d’hôpitaux américains rachetés par des fonds de capital-investissement sont évaluées avant et après rachat, ainsi qu’en comparaison avec des hôpitaux publics équivalents. Pour s’affranchir d’une éventuelle sélection des patients (dorénavant clients) par les hôpitaux, sept millions de passages aux urgences ont été épluchés. Verdict : après le rachat, l’évolution de la mortalité aux urgences est plus défavorable que dans les établissements témoins.
L’écart estimé représente 7 décès supplémentaires pour 10 000 passages, soit une hausse relative de 13,4 % rapportée au niveau initial. Cette hausse de la mortalité s’accompagne de l’augmentation des transferts de patients vers d’autres hôpitaux et, comme le notent les auteurs, « les patients qui restent dans les services seraient en moyenne moins à risque, ce qui rend la hausse de mortalité d’autant plus préoccupante ».
En réanimation, autre secteur où les possibilités de sélection des malades sont réduites, l’étude ne détecte pas de hausse statistiquement significative des décès. En revanche, les chercheurs constatent une augmentation de plus de 10 % des transferts vers d’autres hôpitaux et une réduction de la durée moyenne de séjour. Ces transferts peuvent traduire une réduction de la capacité à prendre en charge les patients sur place et compliquent l’interprétation de la mortalité mesurée dans l’établissement.
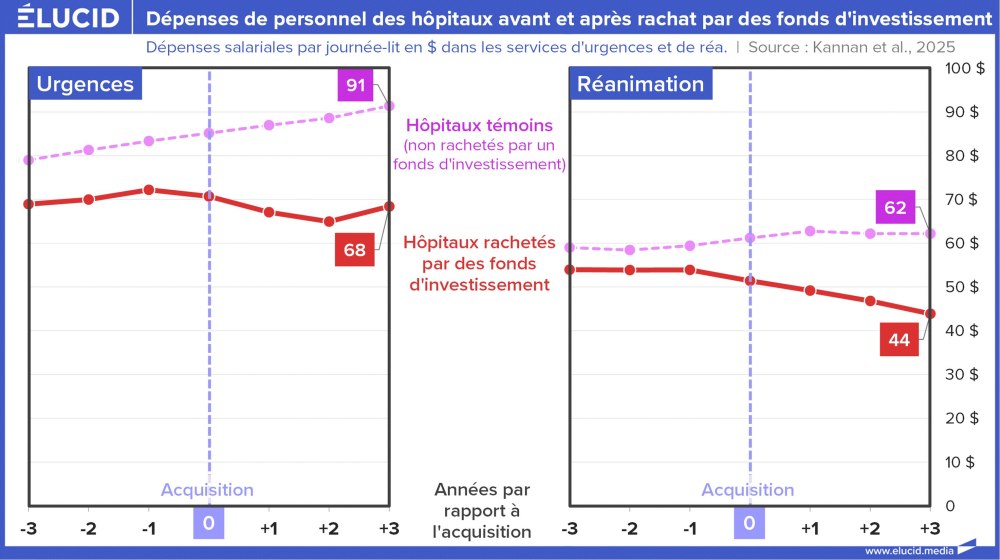
Les coupes dans les effectifs et la masse salariale constituent, selon les chercheurs, une explication probable de cette surmortalité. Par rapport à l’évolution observée chez les témoins, les dépenses salariales ont reculé de 18,2 % aux urgences et de 15,9 % en réanimation. À l’échelle de l’hôpital, la baisse relative des effectifs à temps plein atteint 11,6 %. Or, les services d’urgence reposent avant tout sur des interactions humaines au chevet du patient. Moins de soignants, c’est un risque accru d’attente, d’erreurs et de complications. Idem pour les services de réanimation, où les réductions de personnels entraînent une moindre disponibilité des lits et une tendance à raccourcir les séjours ou à intensifier les transferts vers l’extérieur.
Ces résultats ne documentent pas des cas isolés. Des travaux publiés en 2023 dans le Journal of the American Medical Association trouvaient déjà que l’acquisition d’hôpitaux par des fonds de capital-investissement était associée à une augmentation de 25,4 % des événements indésirables acquis à l’hôpital, par rapport aux établissements témoins, principalement dues à des chutes et à des infections sanguines liées aux cathéters veineux.
Comme écrit dans la Revue d’éthique de l’Association médicale américaine, les coupes dans les dépenses de ces hôpitaux nouvellement rachetés sont inhérentes au modèle mis en œuvre par les sociétés de capital-investissement. L’acquisition se fait généralement par le biais d’un rachat par endettement, le LBO (leveraged buyout, ou achat avec effet de levier), où l’hôpital lui-même sert de garantie et l’acquisition est financée par des emprunts. L’objectif du fonds est alors de maximiser le retour sur investissement et la génération de revenu en liquidant les actifs les plus précieux ou en coupant dans les dépenses de personnel. Pour la Revue d’éthique : « Cette priorité accordée au retour sur investissement est intrinsèquement incompatible avec l’engagement éthique fondamental des soins de santé envers la santé et le bien-être des patients. »
Le phénomène est massif. Selon le Comité économique conjoint du Sénat américain, 40 % des services d’urgence américains sont aujourd’hui gérés par des sociétés détenues par des fonds de capital-investissement, contre une part marginale il y a quinze ans. Près de 460 hôpitaux appartiennent à ces fonds, soit près d’un quart des hôpitaux à but lucratif du pays. Maisons de retraite, cabinets de radiologie, d’anesthésie, de dentisterie ou de santé mentale, aucun segment du soin n’échappe à la prédation financière outre-Atlantique. Le nombre de cabinets médicaux rachetés par les fonds a été multiplié par sept en moins d’une décennie.
Cette financiarisation ne sacrifie pas seulement les patients sur l’autel de la rentabilité. Elle asphyxie aussi ceux qui la financent en bout de chaîne : les salariés.
27 000 dollars par an : l’assurance santé dévore les salaires
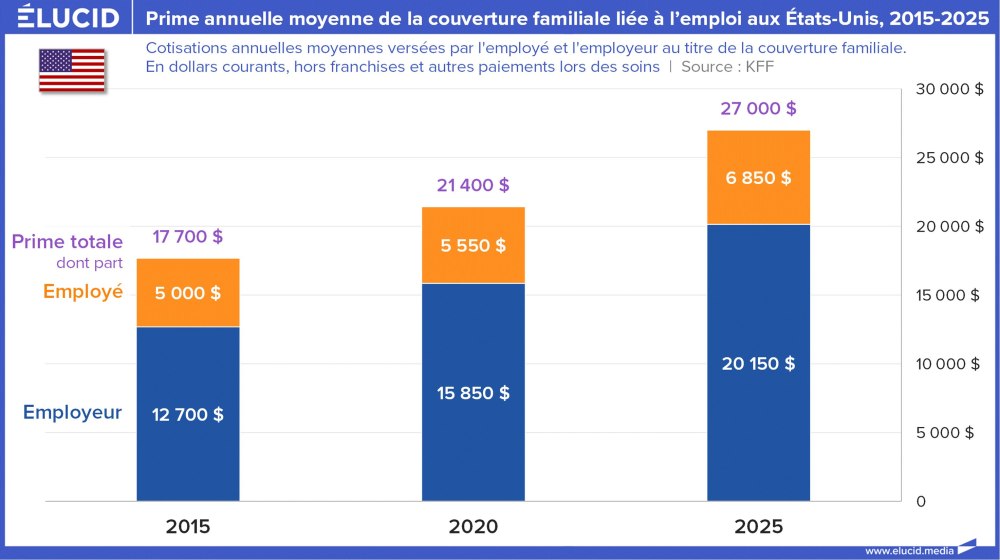
La logique financière ne s’arrête pas aux portes de l’hôpital. Elle irrigue toute la chaîne de financement du soin, à commencer par les primes d’assurance des assurances santé. Généralement prises en charge par les entreprises (1), elles ont bondi de près de 20 % en cinq ans aux États-Unis selon la Réserve fédérale de New York. La prime annuelle moyenne pour une couverture familiale atteint désormais près de 27 000 dollars en 2025, employeur et salarié confondus, dont environ 6 850 dollars directement à la charge du salarié, soit près d’une année de salaire brut d’un travailleur payé 15 dollars de l’heure.
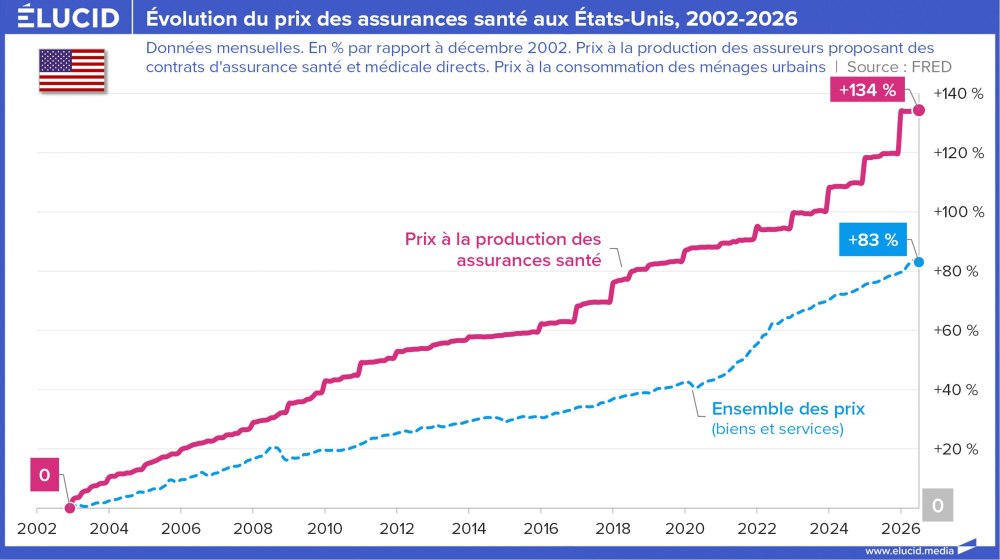
Une note de la Réserve fédérale de New York publiée en mars 2026 documente, à partir d’une enquête auprès d’entreprises de New York et du nord du New Jersey, la manière dont la hausse des coûts d’assurance pèse sur les décisions salariales. Les entreprises interrogées signalent une augmentation moyenne de plus de 13 % lors du renouvellement de leurs contrats d’assurance en 2026, tirée principalement par les coûts d’hospitalisation, de consultations et de médicaments.
Les entreprises dont les coûts d’assurance ont augmenté déclarent avoir relevé les salaires de 3,8 % en moyenne, contre 4,7 % si ces coûts étaient restés stables : un écart d’environ un point, soit près de 20 % de l’augmentation hypothétique. La Réserve fédérale se veut très claire : « La hausse des coûts de l’assurance maladie a freiné la croissance des salaires des employés de ces entreprises. »
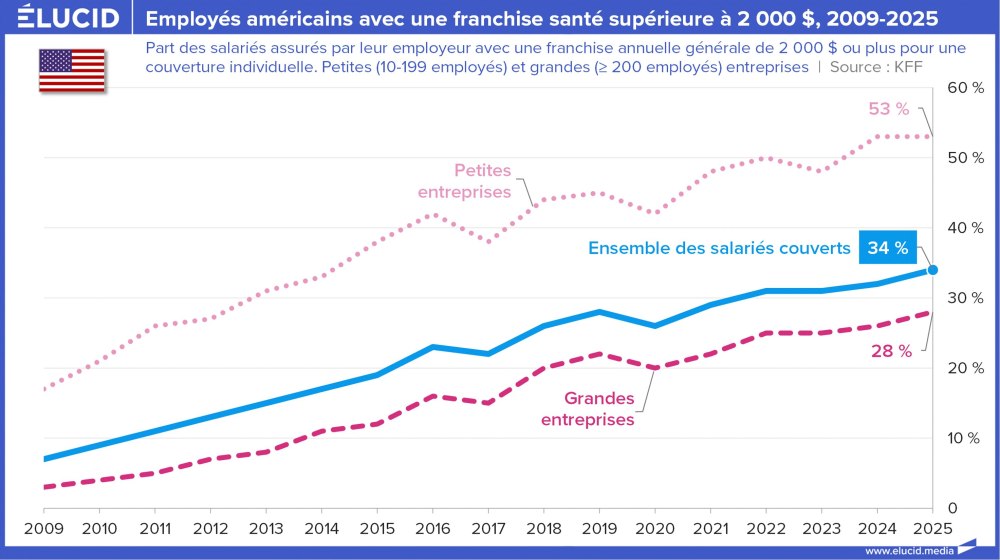
À cette hausse des primes s’ajoute un mécanisme de transfert de coût plus insidieux. En vingt-cinq ans, les employeurs ont massivement relevé les franchises que les salariés doivent payer de leur poche avant que leur couverture ne commence à les indemniser : 43 % de hausse en dix ans parmi les salariés dont le contrat comporte une franchise générale annuelle selon KFF, principale organisation spécialisée dans les politiques de santé aux États-Unis. Après une accalmie post-Covid, le président de KFF Drew Altman prévoit désormais « une nouvelle vague » de hausses des franchises en réponse à l’envolée des primes.
Parmi ces salariés, la franchise atteint en moyenne 1 886 dollars pour une couverture individuelle. Un tiers des salariés couverts sont aujourd’hui dans des plans dont la franchise dépasse 2 000 dollars. Dans les plus petites entreprises, ce sont même plus de la moitié des employés qui doivent débourser les 2 000 premiers dollars de leur poche avant le remboursement des soins soumis à cette franchise.
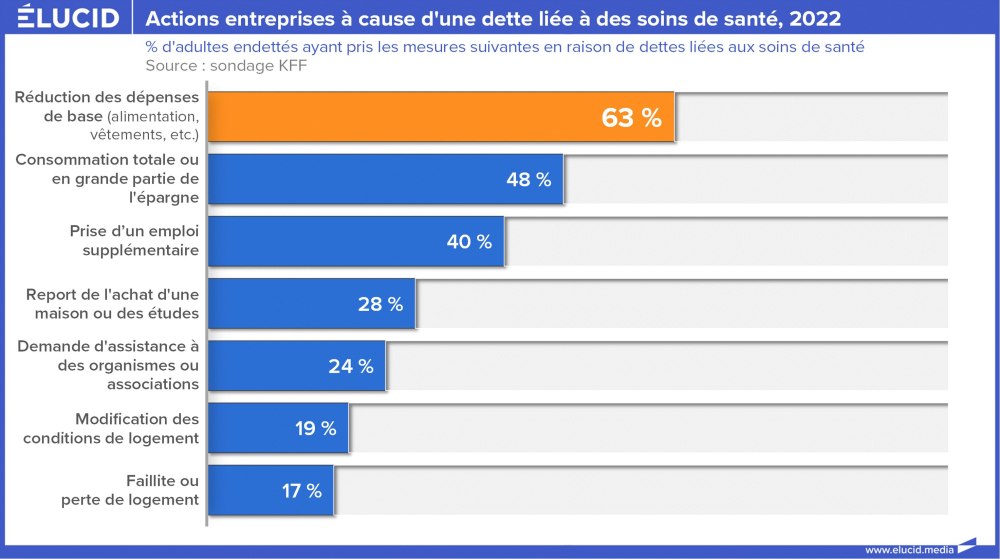
Les performances de cette organisation des services de santé sont loin d’être remarquables : en 2022, KFF recense plus de 40 % de la population adulte qui déclare avoir une dette médicale, soit 100 millions d’Américains. Un quart des adultes endettés pour leurs soins doivent plus de 5 000 dollars, et environ un sur cinq déclare ne pas s’attendre à la rembourser un jour. Les familles concernées sont contraintes de réduire leurs dépenses alimentaires et de première nécessité. Des millions de personnes sont chassées de leur logement ou basculent en faillite personnelle. Pour le Dr Rishi Manchanda, qui travaille depuis plus de dix ans auprès de patients à faibles revenus en Californie, « notre système de santé est quasiment conçu pour engendrer l’endettement ». Et il ajoute : « La dette n’est plus seulement un bug dans notre système. C’est l’un des principaux produits. »
Plus pervers encore, la dette médicale finit par empêcher l’accès aux soins, toujours selon KFF. Une personne sur sept endettée déclare s’être vu refuser l’accès à un hôpital, un médecin ou un autre professionnel de santé en raison de factures impayées. Selon cette enquête de 2022, près des deux tiers des adultes ayant une dette médicale déclarent avoir reporté, au cours des douze mois précédents, des soins nécessaires pour eux-mêmes ou un membre de leur famille, pour des raisons financières. « C’est barbare », assène un oncologue parmi d’autres qui a vu des patients contraints d’abandonner leur traitement par peur de s’endetter.
Et cette architecture prédatrice ne finance pas un meilleur système de soins. Les États-Unis consacraient en 2024 plus de 17 % de leur PIB à la santé, contre 12 % en Allemagne et en France, ou 11 % au Royaume-Uni. C’est le ratio le plus élevé de l’OCDE, 80 % au-dessus de la moyenne. Pourtant, l’espérance de vie y plafonne à 79 ans, contre 82,7 ans en moyenne dans les pays comparables (83 ans pour la France). Selon l’OCDE, la mortalité infantile y est un tiers plus élevée qu’en France, la mortalité maternelle y est plus de deux fois plus élevée, et le taux de décès évitable grâce aux traitements presque deux fois supérieur. Aucun autre pays développé ne dépense autant pour des résultats sanitaires aussi mauvais.
Medicaid : quand la solidarité publique couvre les salariés des géants privés
Au niveau national, Walmart et McDonald’s comptent, selon le Government Accountability Office (GAO, l’équivalent de notre Cour des comptes), parmi les principaux employeurs de bénéficiaires d’aides publiques, dont Medicaid. Travailler ne suffit donc pas à se passer de l’aide publique : dans son rapport publié en 2020, fondé notamment sur des données de 2018, le GAO recensait 12 millions d’adultes salariés couverts par Medicaid. Parmi eux, environ 90 % travaillaient dans le secteur privé.
Le phénomène concerne notamment les géants de l’économie américaine. Dans les États étudiés par le GAO, 46 entreprises figurent parmi les principaux employeurs de bénéficiaires de Medicaid ou de l’aide alimentaire SNAP dans au moins deux États. Parmi elles, 17 appartiennent aux 50 plus grandes entreprises américaines du classement Fortune 500.
Le cas du New Jersey illustre l’ampleur de ce soutien public à l’activité des plus grandes entreprises. Au troisième trimestre 2024, 748 employeurs privés du New Jersey comptaient près de 133 000 salariés couverts par NJ FamilyCare, le programme regroupant Medicaid et l’assurance publique des enfants. À ces salariés s’ajoutaient près de 249 000 personnes à charge. Leur prise en charge a coûté 427 millions de dollars sur ce trimestre, soit environ 1,7 milliard en rythme annuel. En tête du palmarès, Amazon et ses près de 80 milliards de bénéfices en 2025, dont le patron Jeff Bezos ne cesse par ailleurs de fustiger l’intervention de l’État. Le groupe compte à lui seul 5 600 salariés couverts par Medicaid dans le New Jersey, auxquels s’ajoutent les quelque 10 000 membres de leurs familles. Pendant que les contribuables paient pour soigner ces employés et leurs proches, Bezos accumule une fortune personnelle d’environ 240 milliards de dollars, et s’est offert un mariage à Venise estimé à 50 millions de dollars en juin 2025.
Même parmi les salariés de géants rentables, l’accès aux soins repose donc sur un financement public. Cette situation pose directement la question des salaires versés et de la contribution de ces entreprises à la protection sociale de leurs travailleurs.
Face à cette absurdité, la gouverneure démocrate du New Jersey nouvellement élue tente de remettre un peu de justice. Dans son budget 2027, elle propose une mesure baptisée « Cotisations de l’employeur au titre de l’aide aux soins de santé » (Employer Healthcare Assistance Contribution). Le principe est simple : toute entreprise de plus de 50 salariés couverts par Medicaid devra acquitter une contribution compensatoire, ou assurer elle-même la couverture santé de ses employés. La recette attendue est de près de 150 millions de dollars. Devant le parlement de Trenton, Sherrill a résumé sa philosophie : les grandes entreprises doivent « couvrir leurs salariés, ce qu’elles devraient faire de toute façon ».
La levée de boucliers ne s’est pas fait attendre. Walmart – dont les propriétaires actuels (la famille Walton, à hauteur de 45 %) figurent parmi les plus riches de la planète avec une fortune estimée à 500 milliards de dollars – a dénoncé une mesure qui, selon eux, renchérirait les prix pour les familles que Medicaid est censé protéger, et pénaliserait les employeurs qui « investissent dans les salariés et les communautés du New Jersey ». Amazon, de son côté, a brandi son investissement d’un milliard de dollars pour augmenter les salaires et réduire les frais de santé des salariés de ses entrepôts. Les bénéfices net de ces deux groupes ont atteint respectivement 19,4 milliards de dollars et 77,4 milliards de dollars en 2025, en hausse de 25 % et 31 % sur un an.
La situation ne semble pas près de s’améliorer pour les salariés et les plus pauvres. Le Congrès républicain à majorité trumpiste a adopté en juillet 2025 le « One Big Beautiful Bill Act », signé le jour de la fête nationale par Donald Trump. Selon les estimations du CBO reprises par KFF, la loi réduirait les dépenses fédérales de Medicaid d’environ 911 milliards de dollars sur dix ans par rapport à la trajectoire prévue sans cette réforme. L’ensemble de ses dispositions entraînerait environ 10 millions de personnes supplémentaires sans assurance à l’horizon 2034. Pour le New Jersey par exemple, ce sera jusqu’à 6 milliards de dollars d’aides fédérales annuelles en moins et 300 000 résidents éjectés du programme Medicaid local. Dans cet État où plus de 500 000 habitants se sont inscrits à une assurance sur le marché de l’Affordable Care Act (3) pour 2026, la fin des crédits d’impôt renforcés alourdit fortement les primes restant à leur charge. Les crédits d’impôt ordinaires subsistent pour les personnes qui y sont éligibles.
Depuis les années 2000, la France connaît elle aussi une financiarisation croissante de certains secteurs du soin. Selon le Sénat, quatre grands groupes concentraient en 2024 environ 40 % du secteur de l’hospitalisation privée lucrative, dans lequel les fonds d’investissement occupent une place croissante. À l’hôpital public, la rationalisation des coûts s’est accompagnée de la disparition de plus de 10 % des lits d’hospitalisation complète entre 2013 et 2023, tandis que la durée médiane de passage aux urgences, de l’enregistrement à la sortie, est passée de 2 h 15 à 3 heures.
Les États-Unis nous montrent les risques auxquels nous expose la poursuite de cette dynamique de financiarisation : le marché ne fait pas disparaître le coût de la santé, il le déplace. Des budgets publics vers les ménages, des employeurs vers les salariés, des établissements vers les patients – tout en prélevant au passage la rémunération du capital. Avec 17 % de leur PIB consacré à la santé pour des résultats sanitaires inférieurs à ceux de la France, les États-Unis offrent moins un modèle qu’un avertissement. Pour la France, l’expérience américaine devrait désormais servir de ligne rouge : rompre avec la dynamique de financiarisation à l’œuvre et prendre radicalement ses distances avec un modèle qui fait de la santé un marché plutôt qu’un bien commun.
Notes
(1) Aux États-Unis, ce sont les assurances privées souscrites par l’employeur qui couvrent la majorité des Américains, soit près de 166 millions de personnes en 2025. La loi fédérale oblige les entreprises de 50 salariés ou plus à en proposer une, mais plusieurs exceptions peuvent les en exonérer ou pousser les salariés à les refuser. D’une part, les temps partiels ne sont pas concernés. D’autre part, la part de la prime individuelle éventuellement laissée à la charge du salarié peut légalement absorber jusqu’à près de 10 % du revenu de son ménage, sans pour autant que l’employeur soit tenu de proposer une couverture famille à un tarif comparable. Une disposition qui pousse les bas salaires vers Medicaid (assurance maladie publique pour les personnes à faibles revenus) ou vers la non-assurance. Sans compter que dans la plupart des cas, perdre son emploi revient à perdre sa couverture santé, sauf à disposer de revenus suffisants pour payer la facture précédemment réglée par l’entreprise, soit 27 000 $ par an en moyenne !
(2) Medicaid est le programme public d’assurance maladie créé en 1965, cofinancé par l’État fédéral et les États fédérés. Il couvre les ménages aux revenus les plus faibles, soit près de 80 millions d’Américains, environ un quart de la population du pays.
(3) L’Affordable Care Act (ACA ou Obamacare) est la loi signée par Barack Obama en mars 2010 avec pour objectif de rendre l’assurance maladie accessible à un plus grand nombre de personnes. Elle prévoit des subventions qui réduisent les coûts pour les ménages dont les revenus se situent entre 100 % et 400 % du seuil de pauvreté, et étend Medicaid à tous les adultes dont le revenu est inférieur à 138 % du seuil de pauvreté fédéral.

