Faut-il redouter un éclatement de la bulle de l’IA ?
FINANCE
Les investissements des géants de l’IA atteignent des sommets. Même s’ils sont portés par des firmes aux reins solides, une correction boursière, alimentée par les dangers que représente cette technologie, apparait inéluctable.
Justin Delépine, le 14 septembre 2026 https://www.alternatives-economiques.fr/faut-il-redouter-un-eclatement-de-la-bulle-de-l-ia_14-09-2026?check_logged_in=1
10 min

Eclatera ? Eclatera pas ? Voilà plus d’un an que les records d’investissement et de valorisation boursière des géants de l’intelligence artificielle (IA) alimentent le débat sur l’existence d’une bulle financière. Signe précurseur ? Du japonais SoftBank au coréen Samsung, les géants asiatiques du numérique ont reculé en Bourse sur leurs marchés respectifs ce week-end à la suite des alertes lancées par les patrons des grandes sociétés états-uniennes de l’IA autour des dangers de cette technologie. Décryptage des mécanismes qui ont abouti à la formation de cette mégabulle.
Les montants d’investissement sont désormais tels, que leur rentabilité pose question. Microsoft, Google, Amazon, Meta, Oracle devraient dépenser à eux cinq plus de 700 milliards de dollars en 2026, pour l’essentiel dans l’IA. Depuis 2025, plus de 1 000 milliards ont été investis par ces géants. Pour l’année prochaine, les estimations tournent autour de 1 300 milliards, soit quasiment le double des montants déjà faramineux de cette année.
Investissement dans l’IA : et pour quelques milliers de milliards de dollars de plus…
Investissement des géants du cloud et de SpaceX, en milliards de dollars

Source : S&P
© Alternatives Économiques
Le sujet n’est plus de savoir si l’IA va s’imposer ou pas dans les usages. ChatGPT, Claude et consorts sont déjà massivement utilisés. Pour ne prendre que le cas de la France, 67 % des entreprises de plus de 20 salariés déclarent utiliser l’IA générative et 57 % des Français l’ont utilisée dans le mois. La question est plutôt de déterminer si le marché futur de l’IA atteindra une taille suffisante pour rentabiliser l’ampleur des investissements réalisés aujourd’hui. Comme le résume sobrement le rapport annuel de la Banque des règlements internationaux (BRI)1 :
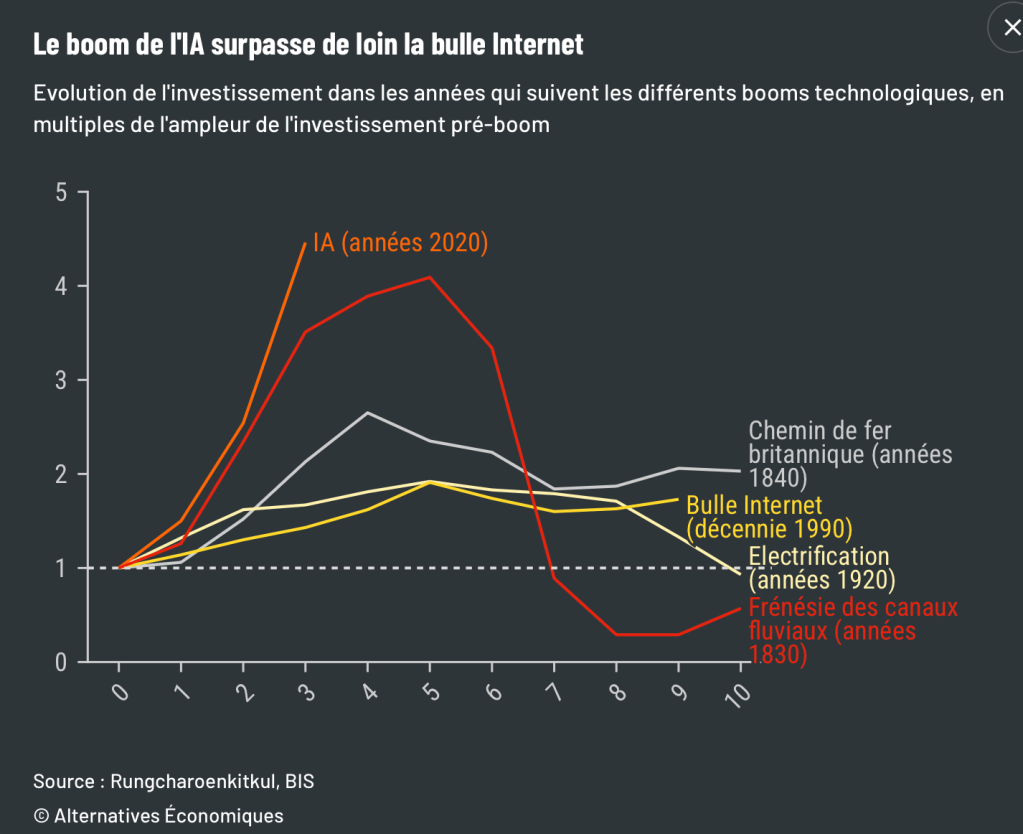
« Les épisodes historiques de booms d’investissement offrent des parallèles instructifs. La frénésie des canaux [fluviaux, NDLR] dans les années 1830 […] et la bulle Internet à la fin des années 1990 ont tous un point commun : une véritable percée technologique qui a attiré des capitaux dépassant ce que les rendements commerciaux pouvaient justifier. Ces épisodes se sont soldés par un retournement de situation, provoquant des récessions généralisées. »
Le boom de l’IA surpasse de loin la bulle Internet
Evolution de l’investissement dans les années qui suivent les différents booms technologiques, en multiples de l’ampleur de l’investissement pré-boom
Source : Rungcharoenkitkul, BIS
© Alternatives Économiques
Le modèle économique des outils d’IA reste incertain, mais l’essentiel du marché devrait reposer plutôt sur la clientèle des entreprises. Les vendeurs de solutions d’IA proposent aux firmes des agents conversationnels ou d’autres outils pour automatiser une part de la production. Mais quelle ampleur prendront les gains de productivité qu’ils engendreront pour les entreprises clientes ? Impossible pour l’heure de le savoir. Une chose est sûre néanmoins : les flux d’investissement actuels supposent un marché colossal pour être rentabilisés.
Surinvestir pour rafler la mise
Dans un article de la BRI2, l’économiste Phurichai Rungcharoenkitkul estime ainsi que le secteur investit 1,5 fois trop. Selon ses hypothèses, au-delà d’un investissement cumulé de 3 000 milliards de dollars – seuil qui devrait être dépassé avant la fin de la décennie – l’effort dépasserait les retombées économiques. Bien sûr, cela reste une estimation.
Cela dit, du point de vue des industriels, les montants investis ne sont pas forcément irrationnels. Le numérique est un secteur où une loi s’applique : « Winner takes all », soit en bon français, le gagnant rafle tout, à savoir une position de quasi-monopole. Conclusion : quand on veut être le premier sur un marché, mieux vaut trop investir que pas assez.
En pratique, ces investissements financent des centres de données géants, c’est-à-dire la puissance de calcul nécessaire pour entraîner et faire tourner les IA. A travers eux, l’enjeu est colossal : il s’agit pour les géants du numérique de savoir qui contrôlera l’infrastructure de cette technologie dite à usage général, c’est-à-dire se déployant dans tous les secteurs, comme l’électricité ou le rail en leur temps.
L’IA, nouveau poids lourd du marché de la dette
L’IA est une technologie très coûteuse, dans laquelle seules les entreprises les plus riches et les plus puissantes du monde peuvent se permettre d’investir. Et encore la course à l’investissement a atteint un tel niveau que le mode de financement de ces géants s’est modifié. Jusqu’à fin 2025, Microsoft, Google et les autres mastodontes du numérique finançaient ces investissements sur leur propre trésorerie, alimentée par leurs rentes de monopole. Depuis lors, ils ont recours à l’endettement.
La rente des Big Tech ne suffit plus à financer leurs investissements
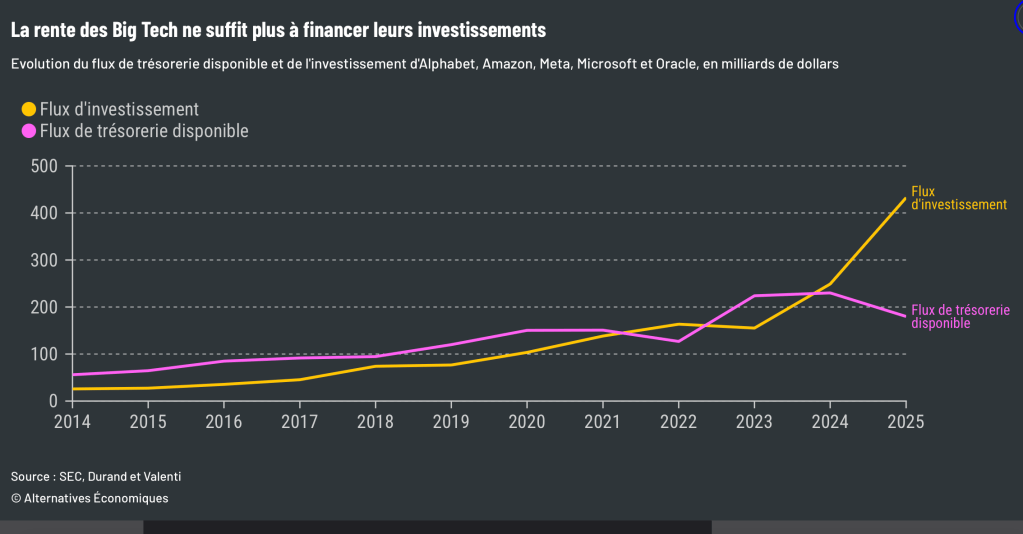
Certes, cela reste pour eux un mode de financement minoritaire. Mais compte tenu de leur taille, la part de l’IA sur les marchés de la dette devrait monter en flèche. Depuis janvier, les géants du cloud ont émis pour 214 milliards de dollars de dette, un chiffre qui pourrait s’élever à 300 d’ici la fin d’année selon J.P. Morgan3.
« Concernant la dette, le volume d’émissions des valeurs technologiques représente près de 30 % des émissions totales du segment Investment Grade4 depuis le début de l’année contre moins de 5 % en 2025 et 2 % en 2024 »,note Anthony Toupin, analyste senior chez le gestionnaire d’actifs Edmond de Rothschild.
Le poids de la dette IA se fait sentir jusque sur les marchés financiers européens : « les géants américains de la tech représentent désormais un peu moins de 10 % des nouvelles émissions brutes d’obligations en euros émises par des entreprises non financières », relève la BCE dans un post de blog5.
Point rassurant, les géants de l’IA présentent un risque de défaut très faible : ils sont aujourd’hui globalement peu endettés et ils disposent d’une rente de monopole leur octroyant des bénéfices considérables. Mais certains moins que d’autres.
Oracle investit ainsi dans les mêmes ordres de grandeur que Google ou Meta, tout en étant huit fois plus petit. Il s’endette donc bien plus en proportion. Sa dette atteint déjà 130 milliards d’euros, avec un ratio proche de quatre fois son résultat d’exploitation, quand le seuil de risque est fixé à trois. Elle pourrait grimper à 400 milliards d’ici la fin de la décennie. Un retournement de confiance sur cet acteur serait lourd de conséquences, car il est au cœur des alliances du secteur, notamment du projet Stargate avec OpenAI et SoftBank.
Les « Sept magnifiques » dominent la bourse
Le poids de l’IA ne se fait pas sentir que sur le marché de la dette : il pèse lourd d’abord en bourse, bien sûr. Nvidia, le concepteur de puces, est ainsi l’entreprise la plus valorisée au monde : additionnées, ses actions valent au total plus de 5 000 milliards de dollars. Jamais la valeur d’une entreprise n’avait atteint un tel niveau. Les autres géants n’ont pour l’heure pas franchi ce seuil symbolique des 5 000 milliards, mais ils n’en sont pas si loin : 4 120 milliards pour Google ou 3 710 pour Microsoft.
Pour se représenter ces sommes, cela signifie que Nvidia vaut à elle seule à peu près le double de l’ensemble des sociétés du CAC 40. De LVMH à Vinci en passant par Sanofi, Axa ou TotalEnergies, la valorisation totale des 40 plus grandes entreprises françaises atteint en effet « seulement » 2 600 milliards d’euros.
La valeur cumulée des Magnificent Seven – les « Sept magnifiques » : Meta, Google, Amazon, Apple, Nvidia, Microsoft, Tesla – représente un tiers de la valeur de l’indice S&P 500, qui regroupe les 500 plus grandes entreprises américaines. Elle ne dépassait pas 10 % il y a encore une décennie. Autrement dit, le marché américain des actions devient très sensible à l’évolution de l’IA.
Pour autant, les entreprises de l’IA sont-elles survalorisées ? Pour essayer de le savoir, on peut rapporter le bénéfice d’une entreprise à son cours, afin de mesurer si le prix payé pour un dollar de profit est excessif. Pour les géants du secteur, ce chiffre tourne aux alentours de 30. Un ratio élevé, qui est plutôt de 20 pour les autres grandes entreprises américaines, mais similaire à d’autres entreprises se portant bien et en dehors du secteur de l’IA, comme Hermès ou Safran. Les investisseurs sont donc prêts à payer un prix élevé pour mettre la main sur des actions du secteur de l’IA, mais pas délirant non plus.
C’est la principale différence avec la bulle Internet de la fin des années 1990, qui était le fait pour l’essentiel de start-up peu ou pas rentables. Nvidia, à l’inverse, affiche une marge de plus de 70 %. Sur les six premiers mois de l’année, elle a enregistré plus de 100 milliards de dollars de bénéfices avec une croissance de plus de 100 % !
Une correction « probable »
Scrutée au cas par cas, la valorisation des géants du secteur peut donc se justifier par leur puissance économique et financière. Mais au global, des tendances apparaissent : dans un article récent6, des économistes de la BCE rapportent le cours de Bourse de l’ensemble des entreprises du S&P 500 à leurs bénéfices. Ils montrent ainsi que ce ratio est proche de son sommet historique, lors de la bulle Internet vers la fin des années 1990. Et d’ajouter :
« Les recherches économiques sur les révolutions technologiques passées aboutissent à une conclusion inquiétante : une correction des valorisations boursières actuelles est probable. »
Même s’il est très compliqué d’estimer l’ampleur de cette bulle, même si le boom actuel de l’IA repose sur des promesses d’un marché d’une ampleur inédite, reste donc une certitude : les arbres ne montent pas jusqu’au ciel.
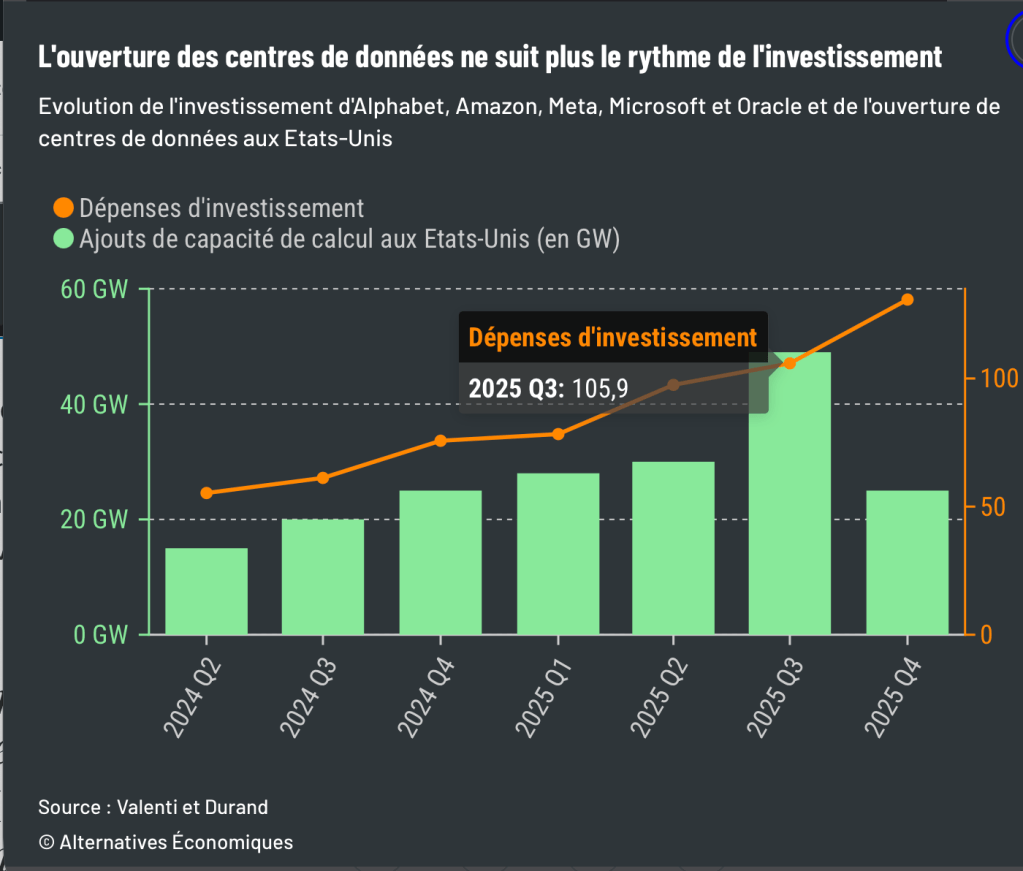
Plusieurs facteurs pourraient en outre aggraver les conséquences d’un éclatement de la bulle. Premièrement, derrière la valse des zéros de leur facture, la réalisation concrète des investissements s’avère autrement complexe. Retards de chantier, goulots d’étranglement dans la production des puces, Etats restreignant l’installation des centres de données, mobilisations des populations locales contre leur implantation ou encore tensions sur la ressource énergétique… Les ajouts de capacités de calcul ne suivent dorénavant plus le rythme des milliards dépensés.
L’ouverture des centres de données ne suit plus le rythme de l’investissement
Deuxièmement, le modèle financier du secteur est opaque : une part importante de l’endettement est hors bilan, logée dans des structures ad hoc qui n’apparaissent pas dans les comptes des entreprises. Exemple emblématique : pour son centre de données en Louisiane, Meta passe par une entité, Blue Owl, dont il ne détient que 20 % des parts et qui s’est endettée de 23 milliards de dollars. Un prêt qui sera remboursé grâce au loyer versé par Meta.
« Selon Morgan Stanley, les cinq “hyperscalers” (Alphabet, Amazon, Meta, Microsoft, Oracle), ainsi que Nvidia et Broadcom, se sont engagés collectivement à hauteur de plus de 3 100 milliards de dollars sous forme de garanties, de contrats de location et d’autres formes de soutien financier destinés aux infrastructures d’IA, résume Anthony Toupin. […] Ces engagements ne sont pas pris en compte dans les ratios d’endettement standard. »
Troisièmement, l’industrie américaine de l’IA repose sur un financement circulaire. Nvidia finance OpenAI, le développeur de ChatGPT, pour que ce dernier lui achète in fine des puces. Amazon finance Anthropic, afin que la structure derrière Claude lui loue ses capacités cloud, etc.
L’industrie de l’IA repose sur un financement circulaire
Prise de participation et investissements croisés entre géants du cloud, concepteurs de puces et laboratoires IA

Source : Phurichai Rungcharoenkitkul (BIS)
© Alternatives Économiques
Comme le résument les économistes Cédric Durand et Gaia Valenti7 : « En moyenne, 49 % du montant du carnet de commandes d’Amazon, Google, Oracle et Microsoft proviennent d’engagement d’OpenAI et d’Anthropic ». Une circularité qui gonfle les résultats de tout le monde, mais rend interdépendants tous les acteurs de la filière. Or, le modèle économique d’Anthropic ou d’OpenAI reste balbutiant. Que l’un ou l’autre déçoive les attentes placées en eux et l’ensemble de l’industrie paiera l’addition.
Que se passerait-il en cas d’éclatement de la bulle ? Les spécialistes parlent plus sobrement de correction boursière : quand la confiance dans la croissance future d’un acteur s’effondre, les investisseurs vendent ses titres, faisant chuter son cours. Dans l’immédiat, c’est le portefeuille des actionnaires qui se déplume. Mais pas seulement celui de riches Américains : au vu du poids de l’IA sur les marchés financiers, ces titres se retrouvent dans de très nombreux portefeuilles, y compris en Europe.
Via des fonds d’investissement, les ménages européens possèdent environ 440 milliards d’euros d’actions des géants de l’IA, note la BCE. Viennent ensuite les compagnies d’assurance et les fonds de pension du Vieux Continent, qui possèdent respectivement 250 et 200 milliards d’euros d’actions de ce secteur.
Les conséquences d’une correction peuvent être surtout indirectes, propagées via des réactions en chaîne. Les marchés étant très internationalisés et interconnectés, un mouvement de panique sur l’un d’entre eux risque de se répercuter sur d’autres. Un éclatement de la bulle ne ferait donc pas seulement sentir ses effets sur le seul secteur technologique américain, mais provoquerait bien une contagion mondiale.
Impssible de prédire quand et comment éclatera une bulle. Mais l’annonce du report de l’introduction en bourse d’OpenAI, ce week-end, et les appels des dirigeants états-uniens du secteur à mettre en pause le développement de l’IA se sont directement répercutés sur les bourse asiatiques. Le conglomérat japonais SoftBank a ainsi perdu plus de 10 % de sa valeur. Le début d’une réaction en chaîne ?
Article écrit par

Article écrit par Justin Delépine Journaliste
 Santé-Environnement-Politique
